ECB kljub povečanim tveganjem ni spremenila obrestne mere 30.4.2026
Pregled dogodka ni na voljo.
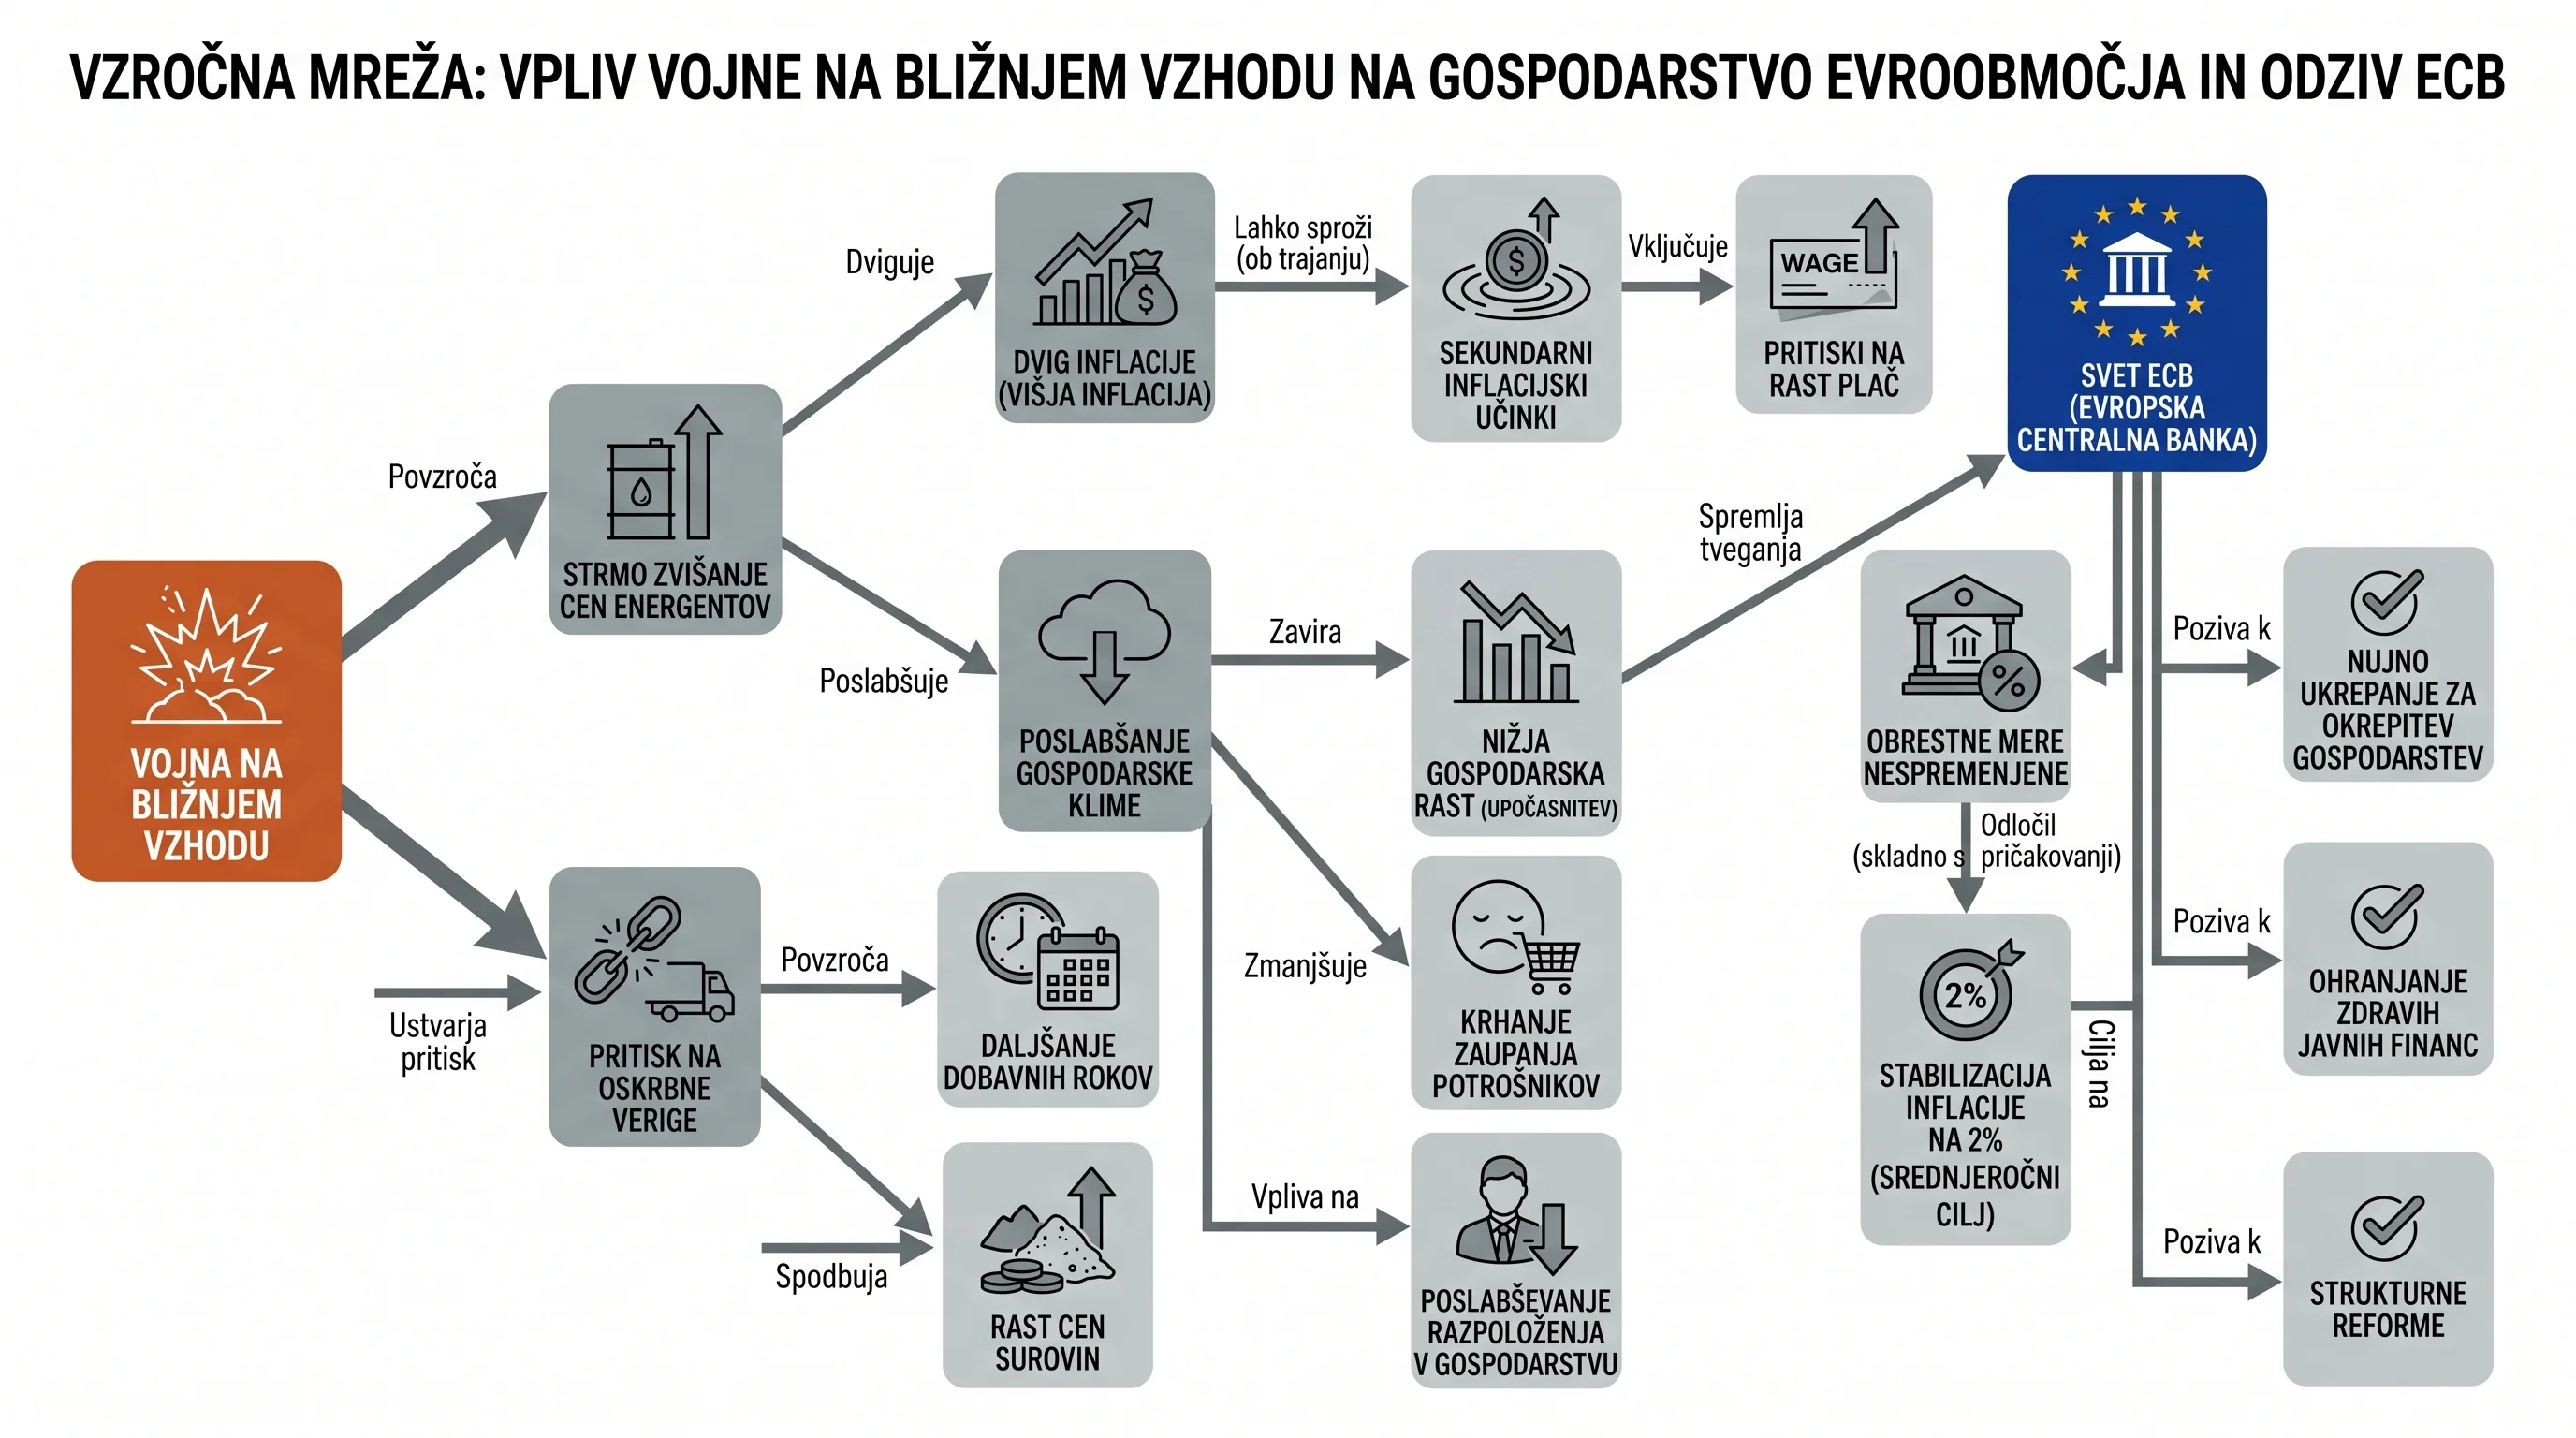
Infografika
Analiza trditev
| Trditev | Ključne razlike | STA | RTV Slovenija | 24ur | Delo | Dnevnik | Žurnal24 | European Central Bank |
|---|---|---|---|---|---|---|---|---|
| Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov. | Viri se ločijo po stopnji potrditve in neposrednosti navedb. | Delno: Omenjeni so učinki vojne na Bližnjem vzhodu v kontekstu tveganj. | Delno: Omenjeno je poslabšanje gospodarske klime zaradi vojne. | Da: Vojna poslabšuje gospodarsko klimo in dejavnost. | Delno: Vojna upočasnjuje rast in povzroča negotovost na trgih. | Delno: Omenjeno je poslabšanje gospodarske klime zaradi vojne. | Da: Lagarde navaja, da konflikt že bremeni dejavnost in zaupanje. | Da: Konflikt zavira aktivnost, zaupanje gospodinjstev pa upada. |
| Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila. | Viri se strinjajo, RTV in Dnevnik pa dodajata vzroke tveganj. | Da: Naslov in uvod izpostavljata povečana tveganja. | Delno: Omenjena so povečana tveganja, vpliv na inflacijo in klimo. | Da: Izpostavljeno je, da so se ta tveganja okrepila. | Da: Omenjena povečana inflacijska tveganja in slabljenje rasti. | Delno: Omenjena so povečana tveganja in negotovost zaradi vojne. | Da: ECB je izpostavila, da so se ta tveganja okrepila. | Da: Besedilo izrecno navaja okrepitev teh tveganj. |
| Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov. | Večina virov trditev potrjuje, STA pa ostaja previdnejša. | Delno: Članek omenja učinke vojne na Bližnjem vzhodu in tveganja. | Da: Članek neposredno navaja to vzročno zvezo. | Da: Vojna je povzročila strmo zvišanje cen energentov. | Da: Cene energentov so prispevale k rasti inflacije zaradi vojne. | Da: Članek neposredno navaja to vzročno zvezo. | Da: Članek navaja, da je vojna povzročila strmo zvišanje cen. | Da: Vojna je povzročila strm porast cen energentov. |
| ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju. | Večina potrjuje cilj, STA molči, 24ur izpostavlja vojno. | Ni omenjeno | Da: Svet ECB je odločen zagotoviti stabilizacijo na tej ravni. | Delno: Omenjen je vpliv vojne na srednjeročno inflacijo. | Da: Politika je usmerjena v stabilizacijo pri 2 % na srednji rok. | Da: Navedeno je, da je svet odločen zagotoviti stabilizacijo na 2 %. | Da: Svet ECB je odločen zagotoviti stabilizacijo na 2 %. | Da: Cilj je stabilizacija inflacije na 2 % v srednjeročju. |
| Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno. | RTV in ECB potrjujeta odpornost, Delo pa izpostavlja upočasnitev. | Ni omenjeno | Da: Besedilo dobesedno navaja odpornost v zadnjih četrtletjih. | Ni omenjeno | Ne: Besedilo navaja, da se gospodarska rast upočasnjuje in slabi. | Da: Besedilo dobesedno potrjuje odpornost v zadnjih četrtletjih. | Delno: Omenja se dobra rast v prvem trimesečju in dobre razmere na trgu dela. | Da: Besedilo potrjuje odpornost gospodarstva v zadnjih četrtletjih. |
| Evrsko območje trenutno ni v stanju stagnacije ali recesije. | Žurnal potrjuje, Delo vidi stagnacijo, drugi so previdnejši. | Ni omenjeno | Delno: Gospodarstvo je opisano kot odporno kljub tveganjem. | Ni omenjeno | Delno: BDP se je povečal za 0,1 %, kar nakazuje na stagnacijo. | Delno: Opisano kot odporno, kar implicira odsotnost recesije. | Da: Lagarde je izrecno povedala, da niso v stagnaciji ali recesiji. | Delno: Omenjena je 0,1 % rast BDP in odpornost gospodarstva. |
| Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin. | ECB in Žurnal potrjujeta, splošni mediji večinoma molčijo. | Ni omenjeno | Ni omenjeno | Delno: Omenjeni so posredni in sekundarni učinki energetskega šoka. | Delno: Izpostavljen je trg surovin in vpliv razmer v Hormuški ožini. | Ni omenjeno | Da: Članek potrjuje pritisk na oskrbne verige zaradi teh razlogov. | Da: Daljši dobavni roki in višje cene povzročajo pritiske. |
| Svet ECB je pustil ključne obrestne mere nespremenjene. | Vsi viri trditev potrjujejo; razlike so le v ravni podrobnosti. | Da: Svet ECB je vnovič pustil obrestne mere nespremenjene. | Da: Naslov in besedilo potrjujeta ohranitev nespremenjenih mer. | Da: Svet ECB je osrednje obrestne mere vnovič pustil nespremenjene. | Da: Svet ECB je odločil, da obrestne mere ostanejo nespremenjene. | Da: Naslov in besedilo potrjujeta ohranitev ravni obrestnih mer. | Da: Svet ECB je osrednje obrestne mere vnovič pustil nespremenjene. | Da: Svet ECB je sklenil pustiti vse tri ključne mere nespremenjene. |
| Depozitna obrestna mera ostaja pri 2,00 odstotka. | Večina potrjuje, ECB in STA pa podatka ne navajata. | Ni omenjeno | Da: Besedilo izrecno navaja, da mera ostaja pri 2,00 odstotka. | Da: Depozitna obrestna mera ostaja pri 2,00 odstotka. | Da: Obrestna mera za mejni depozit ostaja pri 2,0 odstotka. | Da: Besedilo izrecno navaja depozitno mero pri 2,00 %. | Da: Besedilo potrjuje, da depozitna obrestna mera ostaja pri 2,00 %. | Ni omenjeno |
| Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana. | Večina potrjuje, nekateri molčijo, Delo pa je previdnejše. | Ni omenjeno | Da: Navedeno je, da pričakovanja ostajajo trdno zasidrana. | Ni omenjeno | Delno: Srednjeročna pričakovanja ostajajo relativno stabilna. | Da: Svet ECB navaja, da pričakovanja ostajajo trdno zasidrana. | Da: Članek neposredno navaja, da ostajajo trdno zasidrana. | Da: Navedeno je, da pričakovanja ostajajo trdno zasidrana. |
| ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej. | Večina potrjuje sproti, STA in 24ur pa molčita. | Ni omenjeno | Da: Odločali se bodo na vsaki seji posebej glede na podatke. | Ni omenjeno | Da: Svet ECB se bo o njih odločal na vsaki seji posebej. | Da: Odločali se bodo na vsaki seji posebej glede na tekoče podatke. | Da: Svet ECB se ne zavezuje naprej glede ukrepov denarne politike. | Da: ECB izrecno navaja, da se ne zavezuje vnaprej. |
| Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %. | Le Delo, Žurnal24 in ECB potrjujejo rast; ostali molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Eurostat navaja 0,1-odstotno povečanje BDP v prvem četrtletju. | Ni omenjeno | Da: Navedena je 0,1-odstotna četrtletna rast v prvem trimesečju. | Da: Realni BDP se je v prvem četrtletju 2026 povečal za 0,1 %. |
| Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni. | Le ECB in Žurnal24 navajata trditev, ostali viri molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Lagarde je opozorila, da morajo biti ukrepi začasni in ciljni. | Da: Odzivi bi morali biti začasni in ciljno usmerjeni. |
claims
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
key differences
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Večina potrjuje, ECB in STA pa podatka ne navajata.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- ECB in Žurnal potrjujeta, splošni mediji večinoma molčijo.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Večina potrjuje, nekateri molčijo, Delo pa je previdnejše.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Večina potrjuje cilj, STA molči, 24ur izpostavlja vojno.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Večina potrjuje sproti, STA in 24ur pa molčita.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Žurnal potrjuje, Delo vidi stagnacijo, drugi so previdnejši.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- RTV in ECB potrjujeta odpornost, Delo pa izpostavlja upočasnitev.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Le ECB in Žurnal24 navajata trditev, ostali viri molčijo.
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Viri se ločijo po stopnji potrditve in neposrednosti navedb.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Le Delo, Žurnal24 in ECB potrjujejo rast; ostali molčijo.
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Vsi viri trditev potrjujejo; razlike so le v ravni podrobnosti.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Viri se strinjajo, RTV in Dnevnik pa dodajata vzroke tveganj.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Večina virov trditev potrjuje, STA pa ostaja previdnejša.
source analyses
- 24ur
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Da: Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Delno: Omenjeni so posredni in sekundarni učinki energetskega šoka.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Ni omenjeno
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Delno: Omenjen je vpliv vojne na srednjeročno inflacijo.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Ni omenjeno
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Ni omenjeno
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Ni omenjeno
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Ni omenjeno
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Da: Vojna poslabšuje gospodarsko klimo in dejavnost.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Ni omenjeno
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Svet ECB je osrednje obrestne mere vnovič pustil nespremenjene.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Da: Izpostavljeno je, da so se ta tveganja okrepila.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Vojna je povzročila strmo zvišanje cen energentov.
- Delo
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Da: Obrestna mera za mejni depozit ostaja pri 2,0 odstotka.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Delno: Izpostavljen je trg surovin in vpliv razmer v Hormuški ožini.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Delno: Srednjeročna pričakovanja ostajajo relativno stabilna.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Da: Politika je usmerjena v stabilizacijo pri 2 % na srednji rok.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Da: Svet ECB se bo o njih odločal na vsaki seji posebej.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Delno: BDP se je povečal za 0,1 %, kar nakazuje na stagnacijo.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Ne: Besedilo navaja, da se gospodarska rast upočasnjuje in slabi.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Ni omenjeno
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Delno: Vojna upočasnjuje rast in povzroča negotovost na trgih.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Da: Eurostat navaja 0,1-odstotno povečanje BDP v prvem četrtletju.
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Svet ECB je odločil, da obrestne mere ostanejo nespremenjene.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Da: Omenjena povečana inflacijska tveganja in slabljenje rasti.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Cene energentov so prispevale k rasti inflacije zaradi vojne.
- Dnevnik
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Da: Besedilo izrecno navaja depozitno mero pri 2,00 %.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Ni omenjeno
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Da: Svet ECB navaja, da pričakovanja ostajajo trdno zasidrana.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Da: Navedeno je, da je svet odločen zagotoviti stabilizacijo na 2 %.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Da: Odločali se bodo na vsaki seji posebej glede na tekoče podatke.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Delno: Opisano kot odporno, kar implicira odsotnost recesije.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Da: Besedilo dobesedno potrjuje odpornost v zadnjih četrtletjih.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Ni omenjeno
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Delno: Omenjeno je poslabšanje gospodarske klime zaradi vojne.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Ni omenjeno
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Naslov in besedilo potrjujeta ohranitev ravni obrestnih mer.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Delno: Omenjena so povečana tveganja in negotovost zaradi vojne.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Članek neposredno navaja to vzročno zvezo.
- European Central Bank
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Ni omenjeno
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Da: Daljši dobavni roki in višje cene povzročajo pritiske.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Da: Navedeno je, da pričakovanja ostajajo trdno zasidrana.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Da: Cilj je stabilizacija inflacije na 2 % v srednjeročju.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Da: ECB izrecno navaja, da se ne zavezuje vnaprej.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Delno: Omenjena je 0,1 % rast BDP in odpornost gospodarstva.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Da: Besedilo potrjuje odpornost gospodarstva v zadnjih četrtletjih.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Da: Odzivi bi morali biti začasni in ciljno usmerjeni.
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Da: Konflikt zavira aktivnost, zaupanje gospodinjstev pa upada.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Da: Realni BDP se je v prvem četrtletju 2026 povečal za 0,1 %.
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Svet ECB je sklenil pustiti vse tri ključne mere nespremenjene.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Da: Besedilo izrecno navaja okrepitev teh tveganj.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Vojna je povzročila strm porast cen energentov.
- RTV Slovenija
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Da: Besedilo izrecno navaja, da mera ostaja pri 2,00 odstotka.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Ni omenjeno
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Da: Navedeno je, da pričakovanja ostajajo trdno zasidrana.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Da: Svet ECB je odločen zagotoviti stabilizacijo na tej ravni.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Da: Odločali se bodo na vsaki seji posebej glede na podatke.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Delno: Gospodarstvo je opisano kot odporno kljub tveganjem.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Da: Besedilo dobesedno navaja odpornost v zadnjih četrtletjih.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Ni omenjeno
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Delno: Omenjeno je poslabšanje gospodarske klime zaradi vojne.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Ni omenjeno
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Naslov in besedilo potrjujeta ohranitev nespremenjenih mer.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Delno: Omenjena so povečana tveganja, vpliv na inflacijo in klimo.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Članek neposredno navaja to vzročno zvezo.
- STA
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Ni omenjeno
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Ni omenjeno
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Ni omenjeno
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Ni omenjeno
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Ni omenjeno
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Ni omenjeno
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Ni omenjeno
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Ni omenjeno
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Delno: Omenjeni so učinki vojne na Bližnjem vzhodu v kontekstu tveganj.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Ni omenjeno
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Svet ECB je vnovič pustil obrestne mere nespremenjene.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Da: Naslov in uvod izpostavljata povečana tveganja.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Delno: Članek omenja učinke vojne na Bližnjem vzhodu in tveganja.
- Žurnal24
- Depozitna obrestna mera ostaja pri 2,00 odstotka.
- Da: Besedilo potrjuje, da depozitna obrestna mera ostaja pri 2,00 %.
- Dobavne verige so pod pritiskom zaradi daljših dobavnih rokov in rasti cen surovin.
- Da: Članek potrjuje pritisk na oskrbne verige zaradi teh razlogov.
- Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana.
- Da: Članek neposredno navaja, da ostajajo trdno zasidrana.
- ECB cilja na stabilizacijo inflacije na 2-odstotni ravni v srednjeročnem obdobju.
- Da: Svet ECB je odločen zagotoviti stabilizacijo na 2 %.
- ECB se glede prihodnjih ravni obrestnih mer ne zavezuje vnaprej.
- Da: Svet ECB se ne zavezuje naprej glede ukrepov denarne politike.
- Evrsko območje trenutno ni v stanju stagnacije ali recesije.
- Da: Lagarde je izrecno povedala, da niso v stagnaciji ali recesiji.
- Gospodarstvo evrskega območja se je v zadnjih četrtletjih izkazalo za odporno.
- Delno: Omenja se dobra rast v prvem trimesečju in dobre razmere na trgu dela.
- Javnofinančni ukrepi za blaženje energetskega šoka morajo biti začasni in ciljno usmerjeni.
- Da: Lagarde je opozorila, da morajo biti ukrepi začasni in ciljni.
- Konflikt na Bližnjem vzhodu zavira gospodarsko aktivnost in krha zaupanje potrošnikov.
- Da: Lagarde navaja, da konflikt že bremeni dejavnost in zaupanje.
- Realni BDP v evrskem območju se je v prvem četrtletju povečal za 0,1 %.
- Da: Navedena je 0,1-odstotna četrtletna rast v prvem trimesečju.
- Svet ECB je pustil ključne obrestne mere nespremenjene.
- Da: Svet ECB je osrednje obrestne mere vnovič pustil nespremenjene.
- Tveganja za višjo inflacijo in nižjo gospodarsko rast so se okrepila.
- Da: ECB je izpostavila, da so se ta tveganja okrepila.
- Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov.
- Da: Članek navaja, da je vojna povzročila strmo zvišanje cen.
Analiza sentimenta
| Entiteta | Ključne razlike | STA | RTV Slovenija | 24ur | Delo | Dnevnik | Žurnal24 | European Central Bank |
|---|---|---|---|---|---|---|---|---|
| Evrsko območje | Razlika: odpornost proti tveganjem nasproti suhim podatkom. | Nevtralno: Omenjeno kot geografsko področje veljavnosti ukrepov. | Pozitivno: Opisano kot odporno gospodarstvo kljub tveganjem. | Nevtralno: Omenjeno v kontekstu obrestnih mer in gospodarskih tveganj. | Nevtralno: omenjeno v kontekstu gospodarskih podatkov in rasti. | Pozitivno: Gospodarstvo območja opisano kot odporno na šoke. | Nevtralno: Omenjeno v kontekstu gospodarskih podatkov in rasti. | Pozitivno: opisano kot odporno gospodarstvo z ugodnim izhodiščem. |
| Svet ECB | RTV in Dnevnik poudarjata moč, ostali le nevtralno vlogo. | Nevtralno: Naveden kot organ, ki je sprejel pričakovano odločitev. | Pozitivno: Opisan kot odločen in v dobrem položaju za premagovanje kriz. | Nevtralno: Naveden kot vir informacij in ocen brez meta-vrednotenja. | Nevtralno: omenjen kot organ odločanja o obrestnih merah. | Pozitivno: Opisan kot organ v dobrem položaju za premagovanje negotovosti. | Nevtralno: Naveden kot organ odločanja, ki pojasnjuje svoje ukrepe. | Nevtralno: entiteta je zgolj govorec, ki pojasnjuje sprejete ukrepe. |
| Evropska centralna banka (ECB) | Mediji so nevtralni, lastna stran pa poudarja stabilnost. | Nevtralno: Informativna omemba institucije in njenih odločitev. | Nevtralno: Omenjena kot institucija s ciljno ravnjo inflacije. | Nevtralno: Informativna omemba institucije in njenih odločitev. | Nevtralno: informativna omemba vloge pri denarni politiki. | Nevtralno: Omenjena kot institucija s ciljem stabilizacije inflacije. | Nevtralno: Omenjena kot institucija, ki spremlja razmere in napoveduje. | Pozitivno: avtor poudari, da ostajajo v dobrem položaju za negotovost. |
| Bližnji vzhod | ECB vidi neposredno grožnjo, mediji le zunanji vpliv na cene. | Nevtralno: Omenjen kot vir geopolitičnih tveganj za gospodarstvo. | Nevtralno: Omenjen kot lokacija vojne, ki vpliva na cene. | Nevtralno: Omenjen kot lokacija vojne, ki vpliva na tveganja. | Nevtralno: omenjen kot vir negotovosti in vpliva na cene energentov. | Nevtralno: Omenjen kot lokacija vojne, ki vpliva na cene energentov. | Nevtralno: Omenjen kot vir tveganj in vpliva na cene energentov. | Negativno: vojna na tem območju je vir tveganj in gospodarskih motenj. |
| Christine Lagarde | Vsi viri so nevtralni; razlika je le v citiranju izjav. | Nevtralno: Navedena kot govorka in vir informacij o tveganjih. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Citirana kot govorka o gospodarskih razmerah brez vrednotenja. | Nevtralno: omenjena le kot govorka na tiskovni konferenci. |
| Iran | Viri so enotno nevtralni; razlika je le v (ne)omenjanju. | Ni omenjeno | Nevtralno: Omenjen le kot tarča napada v kontekstu cenovnih šokov. | Ni omenjeno | Nevtralno: omenjen le v naslovu kot dejavnik vpliva na trge. | Nevtralno: Omenjen zgolj kot tarča napada v kontekstu vzroka krize. | Ni omenjeno | Ni omenjeno |
| Združene države Amerike | Le RTV in Dnevnik poročata nevtralno o vojaški vlogi. | Ni omenjeno | Nevtralno: Omenjene le v kontekstu vojaškega napada. | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjene v vlogi akterja napada brez meta-vrednotenja. | Ni omenjeno | Ni omenjeno |
| Izrael | Le RTV in Dnevnik poročata nevtralno o vojaškem delovanju. | Ni omenjeno | Nevtralno: Omenjen le v kontekstu vojaškega napada. | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjen v vlogi akterja napada brez meta-vrednotenja. | Ni omenjeno | Ni omenjeno |
| Eurostat | Vsi viri so nevtralni; razlikujejo se le v vrsti podatkov. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: citiran kot vir statističnih podatkov o inflaciji. | Ni omenjeno | Nevtralno: Naveden kot vir statističnih podatkov o inflaciji. | Nevtralno: naveden le kot vir statističnih podatkov o BDP. |
| Luis de Guindos | Slovenski mediji ga ne omenjajo, ECB pa le kot prisotnega. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: omenjen le kot prisoten podpredsednik na konferenci. |
| Evropska unija | Le ECB podaja nevtralen kontekst reform, drugi viri molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: omenjena v kontekstu enotnega trga in potrebnih reform. |
entities
- Evrsko območje
- Svet ECB
- Evropska centralna banka (ECB)
- Bližnji vzhod
- Christine Lagarde
- Iran
- Združene države Amerike
- Izrael
- Eurostat
- Luis de Guindos
- Evropska unija
key differences
- Bližnji vzhod
- ECB vidi neposredno grožnjo, mediji le zunanji vpliv na cene.
- Christine Lagarde
- Vsi viri so nevtralni; razlika je le v citiranju izjav.
- Eurostat
- Vsi viri so nevtralni; razlikujejo se le v vrsti podatkov.
- Evropska centralna banka (ECB)
- Mediji so nevtralni, lastna stran pa poudarja stabilnost.
- Evropska unija
- Le ECB podaja nevtralen kontekst reform, drugi viri molčijo.
- Evrsko območje
- Razlika: odpornost proti tveganjem nasproti suhim podatkom.
- Iran
- Viri so enotno nevtralni; razlika je le v (ne)omenjanju.
- Izrael
- Le RTV in Dnevnik poročata nevtralno o vojaškem delovanju.
- Luis de Guindos
- Slovenski mediji ga ne omenjajo, ECB pa le kot prisotnega.
- Svet ECB
- RTV in Dnevnik poudarjata moč, ostali le nevtralno vlogo.
- Združene države Amerike
- Le RTV in Dnevnik poročata nevtralno o vojaški vlogi.
source analyses
- 24ur
- Bližnji vzhod
- Nevtralno: Omenjen kot lokacija vojne, ki vpliva na tveganja.
- Christine Lagarde
- Ni omenjeno
- Eurostat
- Ni omenjeno
- Evropska centralna banka (ECB)
- Nevtralno: Informativna omemba institucije in njenih odločitev.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Nevtralno: Omenjeno v kontekstu obrestnih mer in gospodarskih tveganj.
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Nevtralno: Naveden kot vir informacij in ocen brez meta-vrednotenja.
- Združene države Amerike
- Ni omenjeno
- Delo
- Bližnji vzhod
- Nevtralno: omenjen kot vir negotovosti in vpliva na cene energentov.
- Christine Lagarde
- Ni omenjeno
- Eurostat
- Nevtralno: citiran kot vir statističnih podatkov o inflaciji.
- Evropska centralna banka (ECB)
- Nevtralno: informativna omemba vloge pri denarni politiki.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Nevtralno: omenjeno v kontekstu gospodarskih podatkov in rasti.
- Iran
- Nevtralno: omenjen le v naslovu kot dejavnik vpliva na trge.
- Izrael
- Ni omenjeno
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Nevtralno: omenjen kot organ odločanja o obrestnih merah.
- Združene države Amerike
- Ni omenjeno
- Dnevnik
- Bližnji vzhod
- Nevtralno: Omenjen kot lokacija vojne, ki vpliva na cene energentov.
- Christine Lagarde
- Ni omenjeno
- Eurostat
- Ni omenjeno
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena kot institucija s ciljem stabilizacije inflacije.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Pozitivno: Gospodarstvo območja opisano kot odporno na šoke.
- Iran
- Nevtralno: Omenjen zgolj kot tarča napada v kontekstu vzroka krize.
- Izrael
- Nevtralno: Omenjen v vlogi akterja napada brez meta-vrednotenja.
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Pozitivno: Opisan kot organ v dobrem položaju za premagovanje negotovosti.
- Združene države Amerike
- Nevtralno: Omenjene v vlogi akterja napada brez meta-vrednotenja.
- European Central Bank
- Bližnji vzhod
- Negativno: vojna na tem območju je vir tveganj in gospodarskih motenj.
- Christine Lagarde
- Nevtralno: omenjena le kot govorka na tiskovni konferenci.
- Eurostat
- Nevtralno: naveden le kot vir statističnih podatkov o BDP.
- Evropska centralna banka (ECB)
- Pozitivno: avtor poudari, da ostajajo v dobrem položaju za negotovost.
- Evropska unija
- Nevtralno: omenjena v kontekstu enotnega trga in potrebnih reform.
- Evrsko območje
- Pozitivno: opisano kot odporno gospodarstvo z ugodnim izhodiščem.
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Luis de Guindos
- Nevtralno: omenjen le kot prisoten podpredsednik na konferenci.
- Svet ECB
- Nevtralno: entiteta je zgolj govorec, ki pojasnjuje sprejete ukrepe.
- Združene države Amerike
- Ni omenjeno
- RTV Slovenija
- Bližnji vzhod
- Nevtralno: Omenjen kot lokacija vojne, ki vpliva na cene.
- Christine Lagarde
- Ni omenjeno
- Eurostat
- Ni omenjeno
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena kot institucija s ciljno ravnjo inflacije.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Pozitivno: Opisano kot odporno gospodarstvo kljub tveganjem.
- Iran
- Nevtralno: Omenjen le kot tarča napada v kontekstu cenovnih šokov.
- Izrael
- Nevtralno: Omenjen le v kontekstu vojaškega napada.
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Pozitivno: Opisan kot odločen in v dobrem položaju za premagovanje kriz.
- Združene države Amerike
- Nevtralno: Omenjene le v kontekstu vojaškega napada.
- STA
- Bližnji vzhod
- Nevtralno: Omenjen kot vir geopolitičnih tveganj za gospodarstvo.
- Christine Lagarde
- Nevtralno: Navedena kot govorka in vir informacij o tveganjih.
- Eurostat
- Ni omenjeno
- Evropska centralna banka (ECB)
- Nevtralno: Informativna omemba institucije in njenih odločitev.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Nevtralno: Omenjeno kot geografsko področje veljavnosti ukrepov.
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Nevtralno: Naveden kot organ, ki je sprejel pričakovano odločitev.
- Združene države Amerike
- Ni omenjeno
- Žurnal24
- Bližnji vzhod
- Nevtralno: Omenjen kot vir tveganj in vpliva na cene energentov.
- Christine Lagarde
- Nevtralno: Citirana kot govorka o gospodarskih razmerah brez vrednotenja.
- Eurostat
- Nevtralno: Naveden kot vir statističnih podatkov o inflaciji.
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena kot institucija, ki spremlja razmere in napoveduje.
- Evropska unija
- Ni omenjeno
- Evrsko območje
- Nevtralno: Omenjeno v kontekstu gospodarskih podatkov in rasti.
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Luis de Guindos
- Ni omenjeno
- Svet ECB
- Nevtralno: Naveden kot organ odločanja, ki pojasnjuje svoje ukrepe.
- Združene države Amerike
- Ni omenjeno
Viri
- articles
- article order
- 11
- body
- Frankfurt, 01. maja (STA) - Po odločitvi sveta Evropske centralne banke (ECB), da osrednje obrestne mere za evrsko območje ponovno ohrani nespremenjene, guverner Banke Slovenije Primož Dolenc pojasnjuje, da bodo situacijo ponovno proučili na prihodnjih sejah. Odločitve sveta ECB pa bodo še ...
- language
- slv
- published at
- 2026-05-01T08:23:17
- source
- STA
- title
- Dolenc: Odločitve ECB še naprej usmerjene v cilj stabiliziranja inflacije
- url
- https://www.sta.si/3550729/
- article order
- 4
- body
- Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, tako ostaja pri 2,00 odstotka, obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pa pri 2,15 oziroma 2,40 odstotka. Na tej ravni so od junija lani. Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov, kar dviguje inflacijo in poslabšuje gospodarsko klimo, je ob tem v izjavi po koncu dvodnevnega zasedanja zapisal osrednji organ evrske denarne politike. Posledice vojne za srednjeročno inflacijo in gospodarsko dejavnost bodo po njegovih navedbah odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti njegovih posrednih in sekundarnih učinkov. "Dlje kot bo vojna trajala in dlje ko bodo cene energentov ostale visoke, večji bo verjeten vpliv na širšo inflacijo in gospodarstvo," navaja svet ECB-ja. Kljub povečanim tveganjem svet ocenjuje, da ostaja v dobrem položaju, da sedanjo negotovost prebrodi. Evrsko območje je v obdobje skokovitega naraščanja cen energentov po ameriško-izraelskem napadu na Iran namreč vstopilo z inflacijo, ki je bila na ravni okoli dveodstotnega srednjeročnega cilja ECB, gospodarstvo pa se je v zadnjih četrtletjih izkazalo za odporno. Dolgoročnejša inflacijska pričakovanja ob tem po navedbah sveta ostajajo trdno zasidrana, čeprav so se pričakovanja glede inflacije na kratek rok precej zvišala. Svet ECB-ja je v tem kontekstu odločen z denarno politiko zagotavljati, da se bo inflacija v srednjeročnem obdobju stabilizirala na dveodstotni ravni. V svetu ostajajo pri dikciji, da bodo natančno spremljali razmere ter se o ustrezni naravnanosti denarne politike odločali na vsaki seji posebej na podlagi tekočih podatkov in ocene inflacijskih obetov ter z njimi povezanih tveganj.
- language
- slv
- published at
- 2026-04-30T13:51:44
- source
- RTV Slovenija
- title
- Svet ECB-ja ob povečanih tveganjih ohranja obrestne mere nespremenjene
- url
- https://www.rtvslo.si/gospodarstvo/svet-ecb-ja-ob-povecanih-tveganjih-ohranja-obrestne-mere-nespremenjene/780894
- article order
- 1
- body
- Svet Evropske centralne banke (ECB) je skladno s pričakovanji osrednje obrestne mere za evrsko območje vnovič pustil nespremenjene. Ob tem je zaradi učinkov vojne na Bližnjem vzhodu izpostavil, da so se tveganja, da bo inflacija višja in gospodarska rast nižja, okrepila. Posledice vojne bodo odvisne od intenzivnosti in trajanja šoka. Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, tako ostaja pri 2,00 odstotka, obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pa pri 2,15 oziroma 2,40 odstotka. Na tej ravni so od junija lani. Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov, kar dviguje inflacijo in poslabšuje gospodarsko klimo, je ob tem v izjavi po koncu dvodnevnega zasedanja zapisal osrednji organ evrske denarne politike. Posledice vojne za srednjeročno inflacijo in gospodarsko dejavnost bodo po njegovih navedbah odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti njegovih posrednih in sekundarnih učinkov. "Dlje kot bo vojna trajala in dlje ko bodo cene energentov ostale visoke, večji bo verjeten vpliv na širšo inflacijo in gospodarstvo," navaja svet ECB. Kljub povečanim tveganjem svet ocenjuje, da ostaja v dobrem položaju, da sedanjo negotovost prebrodi.
- language
- slv
- published at
- 2026-04-30T13:02:38
- source
- 24ur
- title
- ECB kljub povečanim tveganjem ni spremenila obrestne mere
- url
- https://www.24ur.com/novice/gospodarstvo/ecb-kljub-povecanim-tveganjem-ni-spremenil-obrestne-mere.html
- article order
- 10
- body
- Svet Evropske centralne banke (ECB) je na zadnji seji odločil, da osrednje obrestne mere za evrsko območje ostanejo nespremenjene. Guverner Banke Slovenije Primož Dolenc poudarja, da bodo razmere znova pretehtali na prihodnjih sejah, denarna politika pa ostaja usmerjena v stabilizacijo inflacije pri dveh odstotkih na srednji rok. Kot je zapisal Dolenc, se je gospodarska rast v evrskem območju po zadnjih podatkih upočasnila predvsem zaradi vojne na Bližnjem vzhodu. Višje cene energentov, povezane z razmerami v Hormuški ožini, so obenem prispevale k rasti inflacije. "Ob tem pa srednjeročna inflacijska pričakovanja ostajajo relativno stabilna in prevladuje pričakovanje, da bo vojna na Bližnjem vzhodu zaključena dovolj hitro, da se bo inflacija v srednjeročnem obdobju vrnila v okvire našega cilja," je poudaril. Po njegovih besedah takšne razmere omogočajo ohranitev obrestnih mer na nespremenjeni ravni, pri čemer bo nadaljnja presoja temeljila na novih podatkih. "Takrat bo na voljo več podatkov, razplet vojne bo morebiti tudi bolj jasen, učinek šoka pa bomo lahko analizirali skozi prizmo posodobljenih makroekonomskih napovedi," je pojasnil. Najnovejši makroekonomski podatki kažejo, da se učinki energetskega šoka postopno prenašajo v gospodarstvo evrskega območja. Inflacija se je v primerjavi z obdobjem pred marcem okrepila, medtem ko gospodarska rast slabi. Prihodnja gibanja bodo po Dolencu v veliki meri odvisna od cen energentov na svetovnih trgih in razvoja razmer na Bližnjem vzhodu. Negotovost ostaja visoka tudi na finančnih trgih. Najbolj izpostavljen je trg surovin, kjer cene energentov vztrajajo na povišanih ravneh. "Visoke cene energentov in s tem povezana povečana inflacijska tveganja vplivajo na pričakovanja tržnih udeležencev, da bo ECB v letošnjem letu zaostrila denarno politiko. Posledično so zahtevane donosnosti evrskih državnih obveznic višje kot pred izbruhom konflikta. Po prekinitvi napadov so se premije za tveganje na trgu privatnih obveznic nekoliko znižale, vendar ostajajo nad ravnmi pred začetkom vojne. Prav tako se evropski delniški indeksi zaradi vztrajne negotovosti še naprej gibljejo pod ravnmi, ki so jih dosegali pred izbruhom konflikta," je navedel. Obrestna mera za mejni depozit, ki najbolje odraža naravnanost denarne politike, tako ostaja pri 2,0 odstotka. Prihodnje odločitve bodo še naprej temeljile na oceni inflacijskih obetov, tveganj, dinamike osnovne inflacije in učinkovanja ukrepov denarne politike, pri čemer se bo svet ECB o njih odločal na vsaki seji posebej. Po prvi oceni Eurostata je inflacija aprila dosegla 3,0 odstotka, predvsem zaradi 10,9-odstotne rasti cen energentov. Osnovna inflacija, ki ne vključuje energije in hrane, se je medtem znižala na 2,2 odstotka. Bruto domači proizvod evrskega območja se je v prvem četrtletju povečal za 0,1 odstotka, vodilni kazalniki pa že nakazujejo poslabšanje gospodarskih obetov v začetku drugega četrtletja.
- language
- slv
- published at
- 2026-05-01T09:04:32
- source
- Delo
- title
- Obrestne mere: Iran in finančni trgi držijo v šahu tudi ECB
- url
- https://www.delo.si/novice/slovenija/obrestne-mere-iran-in-financni-trgi-drzijo-v-sahu-tudi-ecb
- article order
- 2
- body
- Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, tako ostaja pri 2,00 odstotka, obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pa pri 2,15 oziroma 2,40 odstotka. Na tej ravni so od junija lani. Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov, kar dviguje inflacijo in poslabšuje gospodarsko klimo, je ob tem v izjavi po koncu dvodnevnega zasedanja zapisal osrednji organ evrske denarne politike. Posledice vojne za srednjeročno inflacijo in gospodarsko dejavnost bodo po njegovih navedbah odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti njegovih posrednih in sekundarnih učinkov. "Dlje kot bo vojna trajala in dlje ko bodo cene energentov ostale visoke, večji bo verjeten vpliv na širšo inflacijo in gospodarstvo," navaja svet ECB. Kljub povečanim tveganjem svet ocenjuje, da ostaja v dobrem položaju, da sedanjo negotovost prebrodi. Evrsko območje je v obdobje skokovitega naraščanja cen energentov po ameriško-izraelskem napadu na Iran namreč vstopilo z inflacijo, ki je bila na ravni okoli dveodstotnega srednjeročnega cilja ECB, gospodarstvo pa se je v zadnjih četrtletjih izkazalo za odporno. Dolgoročnejša inflacijska pričakovanja ob tem po navedbah sveta ostajajo trdno zasidrana, čeprav so se pričakovanja glede inflacije na kratek rok precej zvišala. Svet ECB je v tem kontekstu odločen z denarno politiko zagotavljati, da se bo inflacija v srednjeročnem obdobju stabilizirala na dveodstotni ravni. V svetu ostajajo pri dikciji, da bodo natančno spremljali razmere ter se o ustrezni naravnanosti denarne politike odločali na vsaki seji posebej na podlagi tekočih podatkov in ocene inflacijskih obetov ter z njimi povezanih tveganj.
- language
- slv
- published at
- 2026-04-30T13:10:13
- source
- Dnevnik
- title
- ECB ohranja obrestne mere, vojna na Bližnjem vzhodu krepi negotovost glede inflacije
- url
- https://www.dnevnik.si/novice/posel/ecb-ohranja-obrestne-mere-vojna-na-bliznjem-vzhodu-krepi-negotovost-glede-inflacije-2799806/
- article order
- 3
- body
- Svet Evropske centralne banke (ECB) je skladno s pričakovanji osrednje obrestne mere za evrsko območje vnovič pustil nespremenjene. Ob tem je zaradi učinkov vojne na Bližnjem vzhodu izpostavil, da so se tveganja, da bo inflacija višja in gospodarska rast nižja, okrepila. Posledice vojne bodo odvisne od intenzivnosti in trajanja šoka. Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, tako ostaja pri 2,00 odstotka, obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pa pri 2,15 oziroma 2,40 odstotka. Na tej ravni so od junija lani. Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov, kar dviguje inflacijo - aprila je po prvi oceni evropskega statističnega urada Eurostat dosegla 3,0 odstotka - in poslabšuje gospodarsko klimo, je ob tem v izjavi po koncu dvodnevnega zasedanja zapisal osrednji organ evrske denarne politike. Posledice vojne za srednjeročno inflacijo in gospodarsko dejavnost bodo po njegovih navedbah odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti njegovih posrednih in sekundarnih učinkov. "Dlje kot bo vojna trajala in dlje ko bodo cene energentov ostale visoke, večji bo verjeten vpliv na širšo inflacijo in gospodarstvo," navaja svet ECB. Kljub povečanim tveganjem ocenjuje, da ostaja v dobrem položaju, da sedanjo negotovost prebrodi. Gospodarsko rast, ki je bila v območju z evrom v prvem letošnjem trimesečju po prvi oceni na četrtletni ravni 0,1-odstotna, na medletni pa 0,8-odstotna, je po besedah predsednice ECB Christine Lagarde ob še vedno dobrih razmerah na trgu dela poganjalo predvsem domače povpraševanje. Vendar pa najnovejši podatki, tako Lagarde, kažejo, da bližnjevzhodni konflikt že bremeni gospodarsko dejavnost. Anketni podatki tako nakazujejo upočasnjevanje rasti, krhanje zaupanja potrošnikov in poslabševanje razpoloženja v gospodarstvu. Zaradi daljšanja dobavnih rokov in rasti cen surovin so pod pritiskom tudi oskrbne verige. Je pa predsednica ECB dodala, da BDP še vedno raste. "Gre za nižjo rast, nismo pa v stagnaciji in še manj v recesiji," je povedala na novinarski konferenci po seji sveta. A ob slabšanju obetov oz. okrepljenih tveganjih se po njenih besedah kaže potreba po nujnem ukrepanju za okrepitev gospodarstev evrskega območja ob sočasnem ohranjanju zdravih javnih financ. Vsi javnofinančni ukrepi za blaženje posledic energetskega šoka morajo biti začasni ter ciljno usmerjeni, je opozorila. Obenem je znova pozvala tudi k strukturnim reformam. Dolgoročnejša inflacijska pričakovanja medtem po navedbah sveta ostajajo trdno zasidrana, čeprav so se pričakovanja glede inflacije na kratek rok precej zvišala. Inflacija bo tako po pričakovanju ECB kratkoročno še nekaj časa ostala nad dvema odstotkoma, v primeru podaljšanega obdobja povišane ravni cen energentov pa bi se lahko začeli krepiti sekundarni inflacijski učinki, tudi preko pritiskov na dodatno rast plač. Svet ECB je v tem kontekstu odločen z denarno politiko zagotavljati, da se bo inflacija v srednjeročnem obdobju stabilizirala na dvoodstotni ravni. V svetu ostajajo pri dikciji, da bodo natančno spremljali razmere ter se o ustrezni naravnanosti denarne politike odločali na vsaki seji posebej na podlagi tekočih podatkov in ocene inflacijskih obetov ter z njimi povezanih tveganj. Svet ECB se ne zavezuje naprej glede ukrepov denarne politike, je pa Lagarde danes novinarjem povedala, da je bila tokratna odločitev glede denarne politike soglasna, pri čemer je potekala dolga razprava o možnostih ukrepanja v prihodnje. Med temi je bil tudi dvig obrestnih mer. Pri tem je Francozinja opozorila, da se gospodarstvo evrskega območja oddaljuje od osnovnega scenarija v napovedih ECB, vendar pa še ni jasno, kako zelo se bo realnost približala potencialnemu črnemu scenariju. Bolj jasno sliko Lagarde pričakuje na junijskem zasedanju, ko bi po ugibanjih nekaterih analitikov lahko celo že prišlo do odločitve o spremembi obrestnih mer.
- language
- slv
- published at
- 2026-04-30T14:19:29
- source
- Žurnal24
- title
- Svet ECB z odločitvijo glede obrestnih mer
- url
- https://www.zurnal24.si/svet/svet-ecb-z-odlocitvijo-glede-obrestnih-mer-458363
- article order
- 9
- body
- Christine Lagarde, predsednica ECB, Luis de Guindos, podpredsednik ECB Dober dan, s podpredsednikom vas lepo pozdravljava na tiskovni konferenci. Svet ECB je danes sklenil, da pusti vse tri ključne obrestne mere ECB nespremenjene. Najnovejše informacije so večinoma skladne s prejšnjo oceno o inflacijskih obetih, vendar so se tveganja, da bo inflacija višja in gospodarska rast nižja, okrepila. Odločeni smo izvajati denarno politiko tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni. Vojna na Bližnjem vzhodu je povzročila strmo zvišanje cen energentov, kar potiska inflacijo navzgor in poslabšuje gospodarsko klimo. Posledice vojne za srednjeročno inflacijo in gospodarsko aktivnost bodo odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti posrednih in sekundarnih učinkov. Dlje ko bo vojna trajala in dlje ko bodo cene energentov ostale visoke, večji bo verjeten vpliv na širšo inflacijo in gospodarstvo. Ostajamo v dobrem položaju, da prebrodimo sedanjo negotovost. Euroobmočje je v obdobje skokovitega naraščanja cen energentov vstopilo z inflacijo, ki je na ravni okrog 2-odstotnega cilja, gospodarstvo pa se je v zadnjih četrtletjih izkazalo za odporno. Dolgoročnejša inflacijska pričakovanja ostajajo trdno zasidrana, čeprav so se inflacijska pričakovanja v krajših razdobjih precej premaknila navzgor. Razmere bomo natančno spremljali ter se o ustrezni naravnanosti denarne politike odločali na podlagi podatkov in na vsaki seji posebej. Tako bomo pri sklepih o obrestnih merah izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej. Današnje odločitve so predstavljene v sporočilu za javnost, ki je objavljeno na našem spletnem mestu. Zdaj bom podrobneje pojasnila našo oceno gospodarskih in inflacijskih gibanj, zatem pa še oceno finančnih in denarnih razmer. Ko so se sedanji pretresi začeli, je gospodarstvo v euroobmočju izkazovalo določen zagon. Po Eurostatovi prvi oceni se je realni BDP v prvem četrtletju 2026 povečal za 0,1%. Domače povpraševanje ostaja glavno gonilo rasti ob podpori odpornega trga dela. Toda gospodarski obeti so izjemno negotovi ter so odvisni od tega, kako dolgo bo trajala vojna na Bližnjem vzhodu in kako močno bo vplivala na trge energentov in drugih primarnih surovin ter na globalne dobavne verige. Najnovejše informacije nakazujejo, da konflikt zavira gospodarsko aktivnost. Ankete kažejo na upočasnjevanje rasti, medtem ko zaupanje podjetij in gospodinjstev glede prihodnosti od začetka vojne upada. Daljši dobavni roki in vse višje lastne cene nakazujejo, da so dobavne verige pod vse večjimi pritiski. Pogled v prihodnost kaže, da bodo visoki energetski stroški predvidoma še naprej negativno vplivali na realne dohodke, zato bodo gospodinjstva in podjetja manj pripravljena trošiti in investirati. Stopnja brezposelnosti je marca sicer ostala blizu najnižjih ravni doslej, saj je znašala 6,2%, vendar se je povpraševanje po delovni sili nadalje ohladilo. Po drugi strani pa na gospodinjstva še vedno ugodno vpliva trden finančni položaj, medtem ko naj bi naložbe še naprej spodbujali višji državni izdatki za obrambo in infrastrukturo ter vse večje naložbe podjetij v nove digitalne tehnologije. Takšno ugodno izhodišče v določeni meri blaži negativne posledice vojne. Svet ECB poudarja, da je treba nujno okrepiti gospodarstvo v euroobmočju ter hkrati ohranjati vzdržne javne finance. Javnofinančni odzivi na energetski cenovni šok bi morali biti začasni, ciljno usmerjeni in prilagojeni razmeram. Bolj kot kadarkoli prej so nujno potrebne reforme, da se poveča sposobnost euroobmočja za rast ter pospeši energetski prehod, s čimer se bo zmanjšala odvisnost od fosilnih goriv. Dokončanje unije prihrankov in naložb je ključno za financiranje inovacij, spodbujanje zelenega in digitalnega prehoda ter izboljšanje produktivnosti. Digitalni euro in tokeniziran grosistični centralnobančni denar bosta povečala evropsko strateško avtonomijo, konkurenčnost in finančno integracijo ter spodbudila inovacije na področju plačil. Zato je nujno, da se hitro sprejme uredba o uvedbi digitalnega eura. S poenostavitvijo in harmonizacijo pravil na enotnem trgu EU bodo lahko evropska podjetja rasla hitreje. Inflacija se je zvišala z 1,9% v februarju na 2,6% v marcu in 3,0% v aprilu. Zvišanje je poganjal strm porast cen energentov zaradi vojne na Bližnjem vzhodu. Inflacija v skupini energentov je aprila poskočila na 10,9%, potem ko je marca znašala 5,1%. Inflacija v skupini hrane pa se je aprila rahlo zvišala na 2,5%. Inflacija brez energentov in hrane se je znižala z 2,3% v marcu na 2,2% v aprilu, kar je posledica znižanja storitvene inflacije, ki je upadla s 3,2% v marcu na 3,0% v aprilu. Blagovna inflacija se je zvišala na 0,8%, potem ko je marca znašala 0,5%. Kazalniki osnovne inflacije se v zadnjih mesecih niso veliko spremenili. Za zdaj plačni kazalnik ECB in ankete o plačnih pričakovanjih še naprej kažejo na umirjanje stroškov dela tekom leta 2026. Obenem pa ankete nakazujejo zvišanje drugih stroškovnih komponent ter pričakovanj o prodajnih cenah. Inflacijska pričakovanja so se v krajših razdobjih precej premaknila navzgor. Večina meril dolgoročnejših inflacijskih pričakovanj je na ravni okrog 2%, kar podpira stabilizacijo inflacije okrog ciljne ravni v srednjeročnem obdobju. Zvišanje cen energentov bo inflacijo v bližnji prihodnosti ohranjalo precej nad 2-odstotnim ciljem. Ker se obdobje visokih cen energentov podaljšuje, se krepi verjeten vpliv na širšo inflacijo prek posrednih in sekundarnih učinkov. Zato bomo natančno spremljali velikost in vztrajnost skokovitega porasta cen energentov ter kako to vpliva na oblikovanje cen in plač, inflacijska pričakovanja in splošno gospodarsko dinamiko. Tveganja za gospodarsko rast so nagnjena navzdol. Poleg volatilnih globalnih ekonomskih politik ostaja vojna na Bližnjem vzhodu eno od navzdol usmerjenih tveganj za gospodarstvo v euroobmočju. Daljše motnje v dobavi energentov bi lahko cene energentov še bolj potisnile navzgor, in to za dalj časa, kot se trenutno pričakuje. Ti dejavniki bi lahko zmanjšali realne dohodke, podjetja in gospodinjstva pa bi lahko manj investirala in trošila. Zaviralni vpliv na rast bi se še okrepil, če bi zaprtje glavnih pomorskih poti povzročilo akutno pomanjkanje ključnih proizvodnih dejavnikov, kar bi podjetja v euroobmočju prisililo v zmanjšanje proizvodnje. Na povpraševanje bi lahko dodatno negativno vplivalo poslabšanje razpoloženja na svetovnih finančnih trgih. Nadaljnja trenja v mednarodni trgovinski menjavi bi lahko okrepila motnje v dobavnih verigah, zmanjšala izvoz ter oslabila potrošnjo in naložbe. Druge geopolitične napetosti, zlasti ruska neupravičena vojna proti Ukrajini, ostajajo pomemben vir negotovosti. Nasprotno bi bila lahko rast višja, če bi se izkazalo, da je gospodarstvo bolj prilagodljivo na motnje, ki jih povzroča vojna na Bližnjem vzhodu, ali če bi se konflikt razrešil hitreje, kot se trenutno pričakuje. Poleg tega bi lahko načrtovani izdatki za obrambo in infrastrukturo, reforme za večjo produktivnost in uvajanje novih tehnologij v podjetjih v euroobmočju spodbudili rast bolj, kot se pričakuje. Rast bi lahko na višjo raven od trenutno pričakovane pospešili tudi novi trgovinski dogovori in globlja integracija enotnega trga. Tveganja, ki spremljajo inflacijske obete, so nagnjena navzgor. Če bi cene energentov rasle bolj in dalj časa, kot se trenutno pričakuje, bi se inflacija v euroobmočju nadalje zvišala. Ta trend bi se lahko okrepil in postal bolj vztrajen, če bi se višje cene energentov v večji meri prelile v druge cene in plače, kot se pričakuje, če bi se dolgoročnejša inflacijska pričakovanja zaradi tega zvišala ali če bi prišlo do širših motenj v globalnih dobavnih verigah. Sedanje trgovinske napetosti bi lahko povzročile tudi bolj fragmentirane globalne dobavne verige, okrnile dobavo kritičnih surovin ter povečale omejitve proizvodnih zmogljivosti v gospodarstvu euroobmočja. Nasprotno bi bila lahko inflacija nižja, če bi se izkazalo, da so gospodarske posledice vojne na Bližnjem vzhodu bolj kratkotrajne, kot se trenutno pričakuje, ali če bi bili posredni in sekundarni učinki nazadnje manj izraziti. Bolj volatilni finančni trgi z večjim odporom do tveganja bi lahko zavirali povpraševanje in s tem zniževali tudi inflacijo. Vojna na Bližnjem vzhodu je povzročila precejšnjo volatilnost na svetovnih finančnih trgih. Na splošno ostajajo pogoji financiranja bolj zaostreni kot pred vojno. Stroški tržnega dolžniškega financiranja so se povečali s 3,5% v februarju na 3,9% v marcu. Bančne obrestne mere za posojila podjetjem - na podlagi podatkov pred vojno - so se februarja rahlo znižale na 3,5%, medtem ko so hipotekarne obrestne mere ostale na ravni 3,4%. Medletna stopnja rasti bančnih posojil podjetjem se je povečala s 3,0% v februarju na 3,2% v marcu, medtem ko se je stopnja rasti izdajanja podjetniških obveznic zmanjšala s 4,5% v februarju na 3,9% v marcu. Kot je pokazala najnovejša anketa o bančnih posojilih v euroobmočju, so se kreditni standardi za posojila podjetjem v prvem četrtletju zaostrili. Razlog za zaostritev je v tem, da banke postajajo bolj zaskrbljene glede ekonomskih tveganj, s katerimi se soočajo njihovi komitenti. Povpraševanje podjetij po posojilih se je v prvem četrtletju nekoliko zmanjšalo, zlasti za investicije v osnovna sredstva. Obseg hipotekarnih posojil se je ob nekoliko zaostrenih kreditnih standardih in nespremenjenem povpraševanju marca povečal za 3,0%, potem ko je februarja rast znašala 3,1%. Svet ECB je danes sklenil, da pusti vse tri ključne obrestne mere ECB nespremenjene. Odločeni smo izvajati denarno politiko tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni. O ustrezni naravnanosti denarne politike se bomo odločali na podlagi podatkov in na vsaki seji posebej. Pri sklepih o obrestnih merah bomo izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej. V vsakem primeru smo v okviru našega mandata pripravljeni prilagoditi vse instrumente, da bi zagotovili vzdržno stabilizacijo inflacije na ciljni ravni v srednjeročnem obdobju ter ohranili nemoteno delovanje transmisije denarne politike. Zdaj smo vam na voljo za vprašanja.
- language
- slv
- published at
- 2026-04-30T14:35:50
- source
- European Central Bank
- title
- TISKOVNA KONFERENCA
- url
- https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260430~f99cb123a8.sl.html
- source scope
- analyzed source count
- 7
- omitted articles
- omitted source count
- 0
- total source count
- 7