Državni zbor soglasno sprejel novi zakon o udeležbi delavcev pri dobičku 9.2.2026
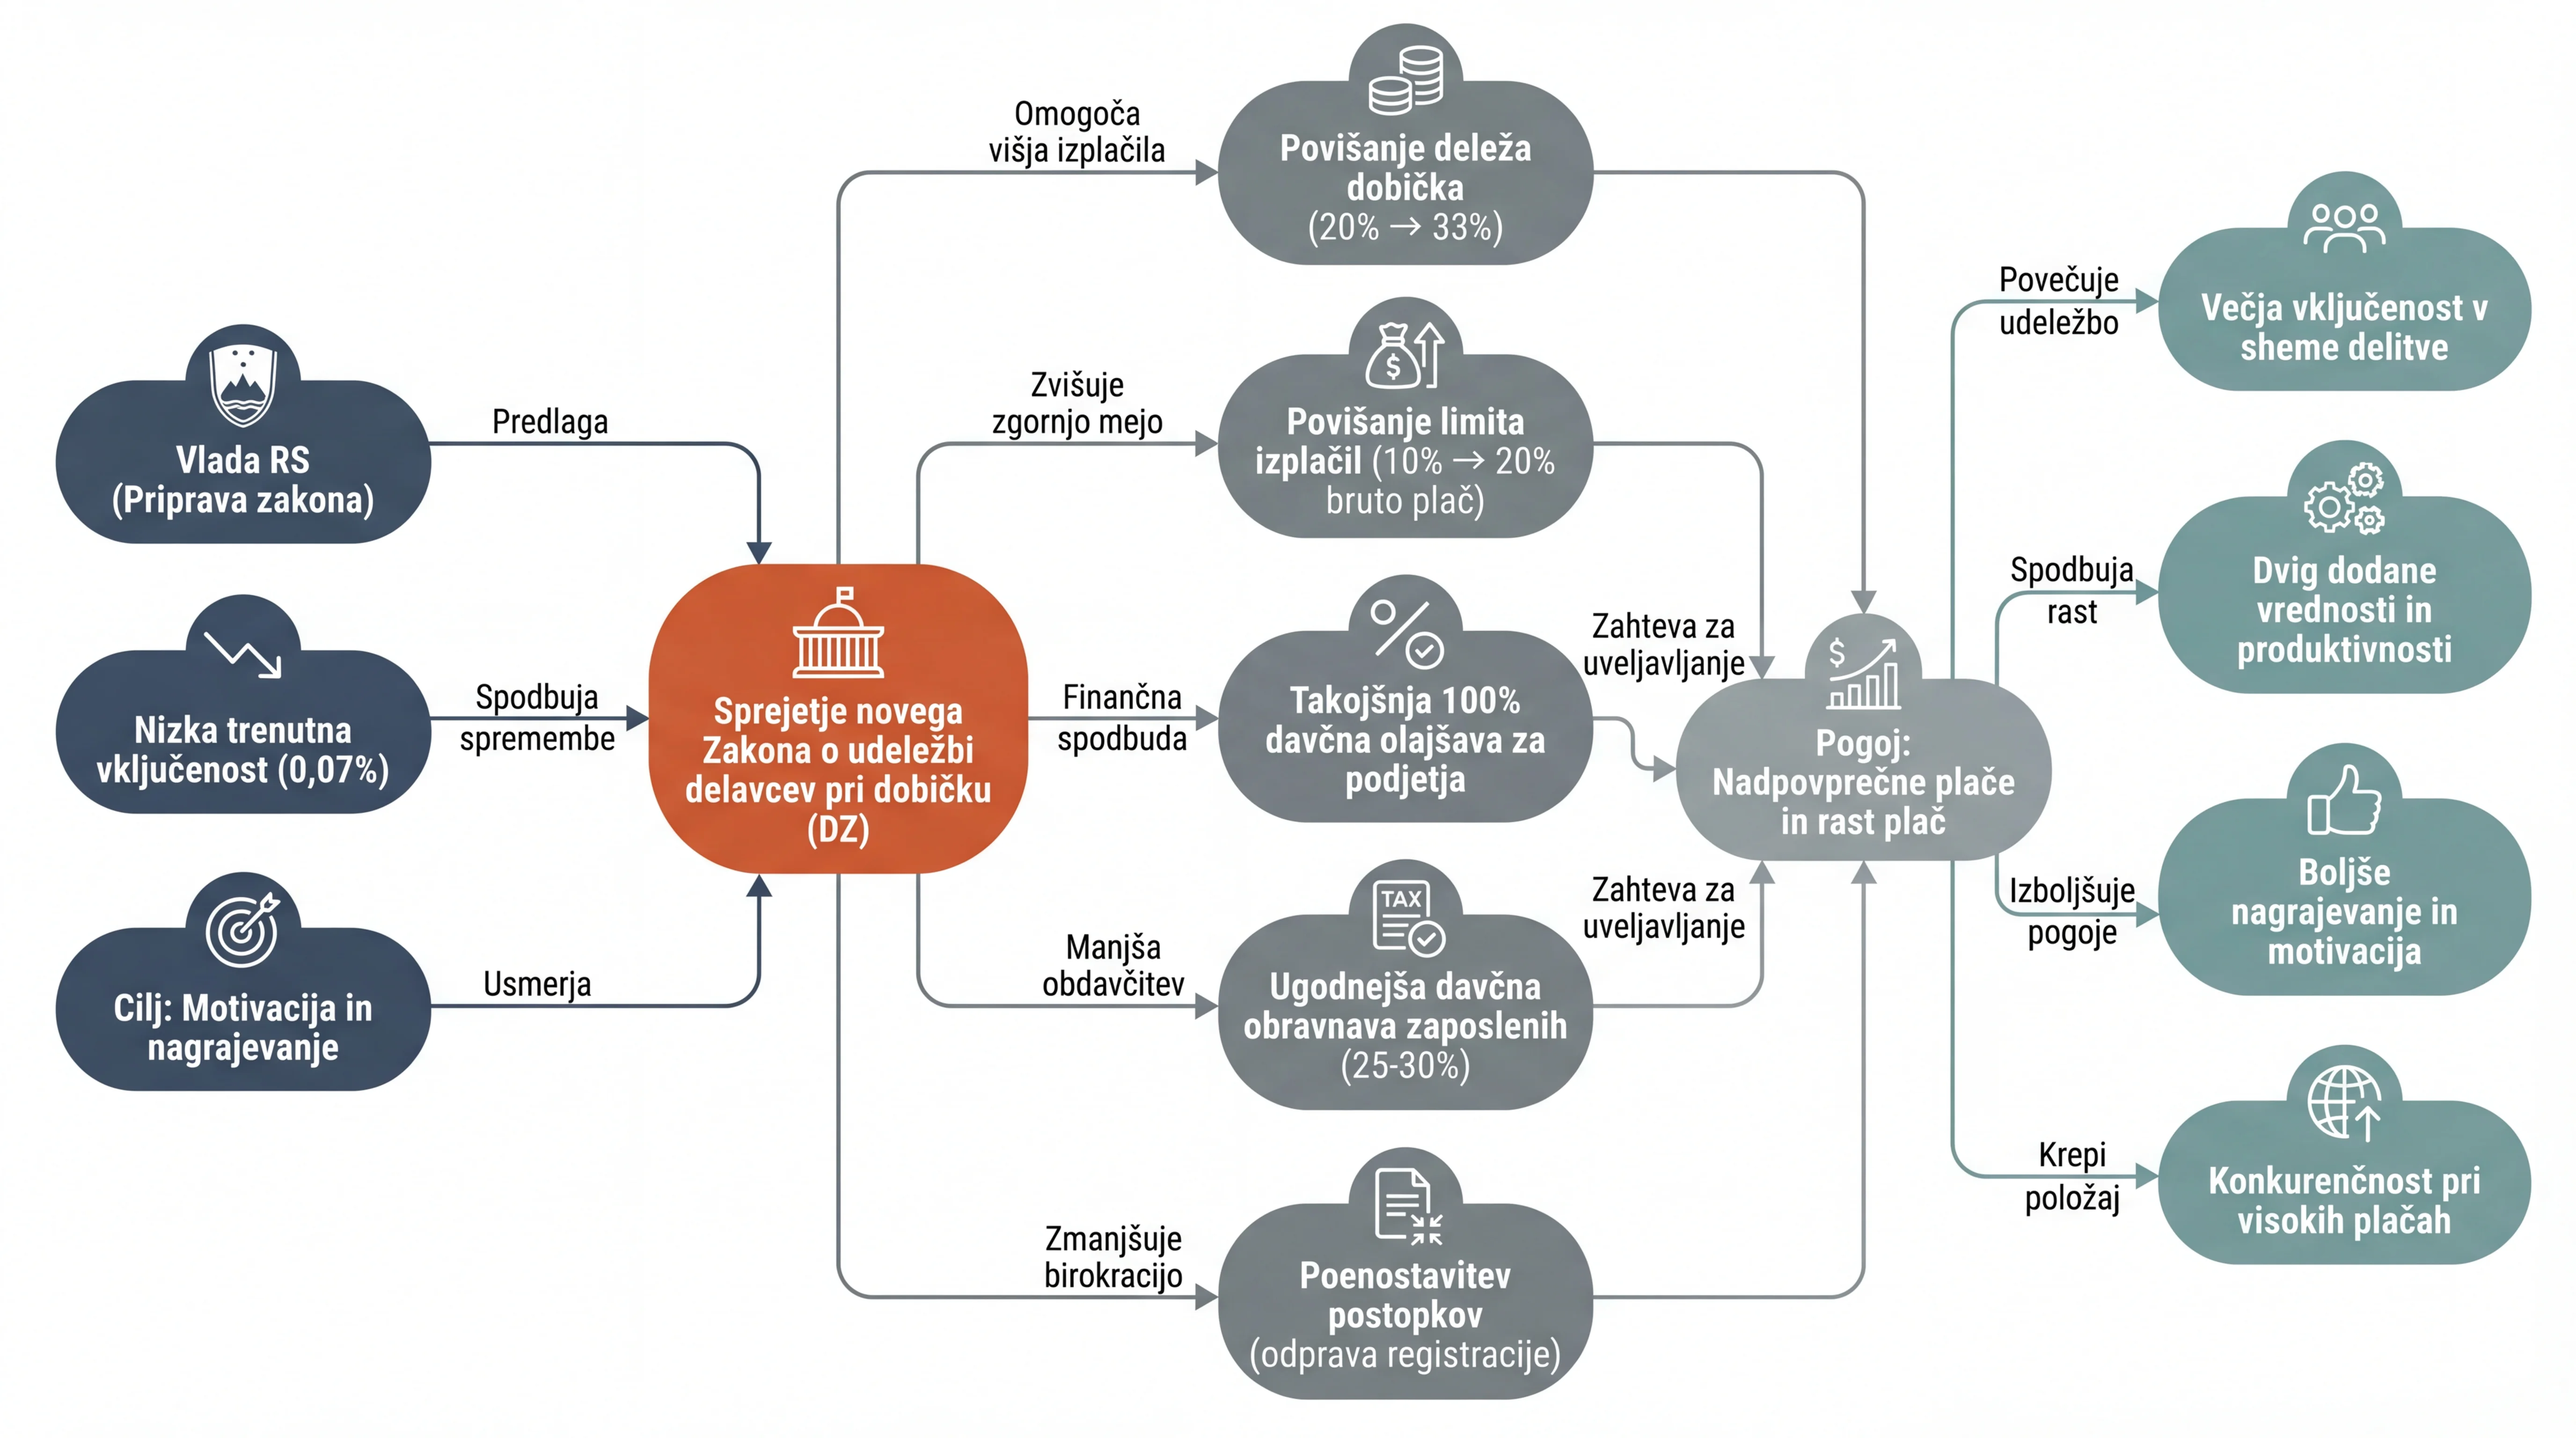
Državni zbor je s 66 glasovi za in brez glasu proti sprejel novi zakon o udeležbi delavcev pri dobičku, ki nadomešča neustrezno ureditev iz leta 2008. Glavni cilj nove zakonodaje je povečati motivacijo zaposlenih in produktivnost gospodarstva, saj je trenutno v sheme delitve dobička vključenih le 0,07 odstotka zaposlenih v Sloveniji, kar je bistveno manj kot v drugih evropskih državah. Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško in delniško, hkrati pa prinaša ugodnejšo davčno obravnavo. Podjetja bodo lahko po novem zaposlenim razdelila do 33 odstotkov dobička poslovnega leta, pri čemer bodo udeleženim podjetjem na voljo takojšnje 100-odstotne davčne olajšave. Za zaposlene izplačila ne bodo več del dohodninske osnove in ne bodo obremenjena s prispevki, temveč bodo obdavčena cedularno po stopnji 25 oziroma 30 odstotkov.
Infografika
Analiza trditev
| Trditev | Ključne razlike | STA | 24ur | Večer | Portal GOV.SI | Bloomberg Adria | Svet24 |
|---|---|---|---|---|---|---|---|
| Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku. | STA in Večer navajata število glasov, ostali le soglasnost. | Da: DZ je s 66 glasovi za in brez proti potrdil zakon. | Delno: Naslov potrjuje, da je DZ potrdil zakon. | Da: 66 poslancev je glasovalo za, nihče proti. | Delno: Potrjeno je soglasno sprejetje, število glasov ni navedeno. | Delno: DZ je zakon sprejel soglasno, število glasov ni navedeno. | Delno: Potrjeno brez glasu proti, število glasov (66) ni navedeno. |
| Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo. | Večina potrjuje tri sheme, STA molči, 24ur in Svet24 pa manj jasna. | Ni omenjeno | Delno: Omenjeni so deleži, delnice in izplačila v denarju. | Da: Zakon določa denarno, družbeniško in delniško shemo. | Da: Članek izrecno navaja te tri sheme delitve dobička. | Da: Predvideni so trije načini: denarna, družbeniška in delniška shema. | Delno: Omenjene so tri sheme ter deleži, delnice in denar. |
| Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih. | Uradni viri cilje potrjujejo, mediji pa jih le delno povzemajo. | Ni omenjeno | Delno: Omenja se namen vključevanja zaposlenih v sheme. | Delno: Omenjen je namen vključevanja zaposlenih v sheme deljenja dobička. | Da: To sta navedena glavna cilja zakona po besedah ministra. | Da: Cilj je dvig dodane vrednosti in motiviranje zaposlenih. | Da: Cilj je povečanje motiviranosti in konkurenčnosti. |
| Novi zakon nadomešča neuspešno ureditev iz leta 2008. | Razlike v stopnji potrditve neuspešnosti in navajanju letnice. | Ni omenjeno | Da: Navedeno je, da zakon nadomešča neuspešno ureditev iz 2008. | Da: Nadomešča zakon iz 2008, ki se ni izkazal za privlačnega. | Delno: Omenja se dosedanji omejujoč zakon, letnica 2008 ni navedena. | Delno: Omenja se dosedanji zakon in dolgotrajna priprava novega. | Da: Novi zakon nadomešča ureditev iz 2008, ki ni bila privlačna. |
| Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki. | Nasprotja: od polne oprostitve do 30-odstotne obdavčitve. | Ni omenjeno | Ne: Članek navaja 25- oz. 30-odstotno obdavčitev prejemkov. | Da: Velja cedularna obdavčitev, brez dohodnine in prispevkov. | Delno: Omenjena je ugodnejša davčna obravnava (30 % in 25 %). | Delno: Omenjena je ugodnejša davčna obravnava dohodkov zaposlenih. | Da: Izplačilo se ne šteje v dohodnino in ni obremenjeno s prispevki. |
| Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS. | FURS vs. ministrstvo: viri si nasprotujejo o prejemniku. | Ni omenjeno | Ni omenjeno | Delno: Registracija se odpravlja, a pogodbo prejme gospodarsko ministrstvo. | Da: Besedilo potrjuje odpravo registracije in uvedbo obvestila FURS. | Da: Registracijo pogodb nadomešča obvestilo Fursu. | Delno: Registracija se odpravlja, a predloži se gosp. ministrstvu. |
| Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce. | Uradni viri potrjujejo prostovoljnost, mediji pa jo ignorirajo. | Ni omenjeno | Ni omenjeno | Delno: Omenjen je dogovor s pogodbo med zaposlenimi in podjetjem. | Da: Izrecno navedeno, da udeležba ostaja prostovoljna. | Da: Udeležba ostaja prostovoljna za družbo in delavce. | Delno: Omenjena je možnost razdelitve in dogovor s podjetjem. |
| Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov. | Večina potrjuje številke, 24ur je nejasen, STA pa molči. | Ni omenjeno | Delno: Naslov omenja višji delež, a brez specifičnih številk. | Da: Delež se zvišuje z 20 na 33 odstotkov. | Da: Besedilo potrjuje dvig z največ 20 na 33 odstotkov. | Da: Zakon povečuje delež z največ 20 na 33 odstotkov dobička. | Da: Besedilo potrjuje dvig z 20 na 33 odstotkov. |
| Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju. | GOV.SI zahteva vsaj povprečje, drugi višje, nekateri molčijo. | Ni omenjeno | Da: Pogoj so plače, višje od povprečja v zasebnem sektorju. | Da: Plače morajo biti višje od povprečja v zasebnem sektorju. | Delno: Zahtevana je vsaj povprečna plača v zasebnem sektorju. | Ni omenjeno | Da: Pogoj so plače, višje od povprečja v zasebnem sektorju. |
| Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske. | Večina potrjuje, STA ne omenja, nekateri dodajo časovni okvir. | Ni omenjeno | Da: Prvi stavek potrjuje 100-odstotno davčno olajšavo. | Da: Uvaja se takojšnja 100-odstotna davčna olajšava. | Da: Navedena je 100 % olajšava, ki se uveljavi že v naslednjem letu. | Da: Podjetja lahko uveljavljajo 100 % olajšavo že v naslednjem letu. | Da: Zakon uvaja takojšnjo 100-odstotno davčno olajšavo. |
| V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih. | STA molči, ostali potrjujejo podatek ministrstva. | Ni omenjeno | Da: Besedilo navaja točno ta podatek o vključenosti. | Da: Trenutno je vključenih le 0,07 odstotka zaposlenih. | Da: Podatek je neposredno naveden v besedilu. | Da: Članek navaja podatek ministrstva o 0,07 % vključenih zaposlenih. | Da: Navedeno kot podatek ministrstva o trenutni vključenosti. |
| Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač. | Večina potrjuje dvig; STA in 24ur o tem sploh ne poročata. | Ni omenjeno | Ni omenjeno | Da: Limit se zvišuje z 10 na 20 odstotkov bruto mase plač. | Da: Potrjeno povišanje z 10 na 20 odstotkov bruto zneska plač. | Da: Limit se povišuje z 10 na 20 odstotkov letnega bruto zneska plač. | Da: Besedilo potrjuje povišanje limita na 20 % bruto mase plač. |
| Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi. | Večina potrjuje pogoj, GOV.SI pa edini doda omejitev na plače. | Ni omenjeno | Da: Navedena je zahteva po rasti v višini 70 % rasti v panogi. | Da: Zahtevana je rast v višini vsaj 70 odstotkov rasti v panogi. | Da: Navedeno kot pogoj za podjetja nad povprečno plačo. | Ni omenjeno | Da: Potrjen pogoj rasti v višini 70 % rasti povprečne plače v panogi. |
| Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati. | Večina potrjuje splošno veljavnost, STA in 24ur pa molčita. | Ni omenjeno | Ni omenjeno | Da: Pogodba mora veljati za vse in ne sme nikogar izključevati. | Da: Navedeno, da morajo biti udeleženi vsi pod enakimi pogoji. | Da: Udeleženi morajo biti vsi delavci pod enakimi pogoji. | Da: Shema mora veljati za vse in nikogar ne sme izključevati. |
claims
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
key differences
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- GOV.SI zahteva vsaj povprečje, drugi višje, nekateri molčijo.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Večina potrjuje številke, 24ur je nejasen, STA pa molči.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- STA in Večer navajata število glasov, ostali le soglasnost.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Nasprotja: od polne oprostitve do 30-odstotne obdavčitve.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Razlike v stopnji potrditve neuspešnosti in navajanju letnice.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- FURS vs. ministrstvo: viri si nasprotujejo o prejemniku.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Večina potrjuje, STA ne omenja, nekateri dodajo časovni okvir.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Večina potrjuje pogoj, GOV.SI pa edini doda omejitev na plače.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Večina potrjuje splošno veljavnost, STA in 24ur pa molčita.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Uradni viri potrjujejo prostovoljnost, mediji pa jo ignorirajo.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- STA molči, ostali potrjujejo podatek ministrstva.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Uradni viri cilje potrjujejo, mediji pa jih le delno povzemajo.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Večina potrjuje tri sheme, STA molči, 24ur in Svet24 pa manj jasna.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Večina potrjuje dvig; STA in 24ur o tem sploh ne poročata.
source analyses
- 24ur
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Da: Pogoj so plače, višje od povprečja v zasebnem sektorju.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Delno: Naslov omenja višji delež, a brez specifičnih številk.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Delno: Naslov potrjuje, da je DZ potrdil zakon.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Ne: Članek navaja 25- oz. 30-odstotno obdavčitev prejemkov.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Da: Navedeno je, da zakon nadomešča neuspešno ureditev iz 2008.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Ni omenjeno
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Da: Prvi stavek potrjuje 100-odstotno davčno olajšavo.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Da: Navedena je zahteva po rasti v višini 70 % rasti v panogi.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Ni omenjeno
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Ni omenjeno
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Da: Besedilo navaja točno ta podatek o vključenosti.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Delno: Omenja se namen vključevanja zaposlenih v sheme.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Delno: Omenjeni so deleži, delnice in izplačila v denarju.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Ni omenjeno
- Bloomberg Adria
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Ni omenjeno
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Da: Zakon povečuje delež z največ 20 na 33 odstotkov dobička.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Delno: DZ je zakon sprejel soglasno, število glasov ni navedeno.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Delno: Omenjena je ugodnejša davčna obravnava dohodkov zaposlenih.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Delno: Omenja se dosedanji zakon in dolgotrajna priprava novega.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Da: Registracijo pogodb nadomešča obvestilo Fursu.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Da: Podjetja lahko uveljavljajo 100 % olajšavo že v naslednjem letu.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Ni omenjeno
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Da: Udeleženi morajo biti vsi delavci pod enakimi pogoji.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Da: Udeležba ostaja prostovoljna za družbo in delavce.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Da: Članek navaja podatek ministrstva o 0,07 % vključenih zaposlenih.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Da: Cilj je dvig dodane vrednosti in motiviranje zaposlenih.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Da: Predvideni so trije načini: denarna, družbeniška in delniška shema.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Da: Limit se povišuje z 10 na 20 odstotkov letnega bruto zneska plač.
- Portal GOV.SI
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Delno: Zahtevana je vsaj povprečna plača v zasebnem sektorju.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Da: Besedilo potrjuje dvig z največ 20 na 33 odstotkov.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Delno: Potrjeno je soglasno sprejetje, število glasov ni navedeno.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Delno: Omenjena je ugodnejša davčna obravnava (30 % in 25 %).
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Delno: Omenja se dosedanji omejujoč zakon, letnica 2008 ni navedena.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Da: Besedilo potrjuje odpravo registracije in uvedbo obvestila FURS.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Da: Navedena je 100 % olajšava, ki se uveljavi že v naslednjem letu.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Da: Navedeno kot pogoj za podjetja nad povprečno plačo.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Da: Navedeno, da morajo biti udeleženi vsi pod enakimi pogoji.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Da: Izrecno navedeno, da udeležba ostaja prostovoljna.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Da: Podatek je neposredno naveden v besedilu.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Da: To sta navedena glavna cilja zakona po besedah ministra.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Da: Članek izrecno navaja te tri sheme delitve dobička.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Da: Potrjeno povišanje z 10 na 20 odstotkov bruto zneska plač.
- STA
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Ni omenjeno
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Ni omenjeno
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Da: DZ je s 66 glasovi za in brez proti potrdil zakon.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Ni omenjeno
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Ni omenjeno
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Ni omenjeno
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Ni omenjeno
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Ni omenjeno
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Ni omenjeno
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Ni omenjeno
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Ni omenjeno
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Ni omenjeno
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Ni omenjeno
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Ni omenjeno
- Svet24
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Da: Pogoj so plače, višje od povprečja v zasebnem sektorju.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Da: Besedilo potrjuje dvig z 20 na 33 odstotkov.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Delno: Potrjeno brez glasu proti, število glasov (66) ni navedeno.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Da: Izplačilo se ne šteje v dohodnino in ni obremenjeno s prispevki.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Da: Novi zakon nadomešča ureditev iz 2008, ki ni bila privlačna.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Delno: Registracija se odpravlja, a predloži se gosp. ministrstvu.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Da: Zakon uvaja takojšnjo 100-odstotno davčno olajšavo.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Da: Potrjen pogoj rasti v višini 70 % rasti povprečne plače v panogi.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Da: Shema mora veljati za vse in nikogar ne sme izključevati.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Delno: Omenjena je možnost razdelitve in dogovor s podjetjem.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Da: Navedeno kot podatek ministrstva o trenutni vključenosti.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Da: Cilj je povečanje motiviranosti in konkurenčnosti.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Delno: Omenjene so tri sheme ter deleži, delnice in denar.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Da: Besedilo potrjuje povišanje limita na 20 % bruto mase plač.
- Večer
- Davčne ugodnosti lahko uveljavljajo le podjetja s plačami nad povprečjem v zasebnem sektorju.
- Da: Plače morajo biti višje od povprečja v zasebnem sektorju.
- Delež dobička, ki ga podjetja lahko razdelijo med delavce, se povečuje z 20 na 33 odstotkov.
- Da: Delež se zvišuje z 20 na 33 odstotkov.
- Državni zbor je soglasno s 66 glasovi za sprejel nov zakon o udeležbi delavcev pri dobičku.
- Da: 66 poslancev je glasovalo za, nihče proti.
- Izplačila se ne bodo štela v osnovo za dohodnino in ne bodo obremenjena s prispevki.
- Da: Velja cedularna obdavčitev, brez dohodnine in prispevkov.
- Novi zakon nadomešča neuspešno ureditev iz leta 2008.
- Da: Nadomešča zakon iz 2008, ki se ni izkazal za privlačnega.
- Obvezna registracija pogodb se odpravlja in nadomešča z obvestilom Finančni upravi RS.
- Delno: Registracija se odpravlja, a pogodbo prejme gospodarsko ministrstvo.
- Podjetja bodo lahko uveljavljala takojšnjo 100-odstotno davčno olajšavo za razdeljene zneske.
- Da: Uvaja se takojšnja 100-odstotna davčna olajšava.
- Podjetja morajo zagotavljati rast plač v višini vsaj 70 odstotkov rasti v svoji panogi.
- Da: Zahtevana je rast v višini vsaj 70 odstotkov rasti v panogi.
- Pogodba o udeležbi mora veljati za vse delavce pod enakimi pogoji in nikogar ne sme izključevati.
- Da: Pogodba mora veljati za vse in ne sme nikogar izključevati.
- Udeležba pri dobičku ostaja prostovoljna za podjetja in delavce.
- Delno: Omenjen je dogovor s pogodbo med zaposlenimi in podjetjem.
- V Sloveniji je v sheme delitve dobička trenutno vključenih le 0,07 odstotka zaposlenih.
- Da: Trenutno je vključenih le 0,07 odstotka zaposlenih.
- Zakon je namenjen dvigu produktivnosti gospodarstva in motiviranju zaposlenih.
- Delno: Omenjen je namen vključevanja zaposlenih v sheme deljenja dobička.
- Zakon uvaja tri sheme nagrajevanja: denarno, družbeniško (deleži) in delniško shemo.
- Da: Zakon določa denarno, družbeniško in delniško shemo.
- Zgornji limit izplačil se povišuje z 10 na 20 odstotkov letne bruto mase plač.
- Da: Limit se zvišuje z 10 na 20 odstotkov bruto mase plač.
Analiza sentimenta
| Entiteta | Ključne razlike | STA | 24ur | Večer | Portal GOV.SI | Bloomberg Adria | Svet24 |
|---|---|---|---|---|---|---|---|
| Državni zbor Republike Slovenije | Vsi viri so nevtralni; razlika je le v poudarku soglasnosti. | Nevtralno: DZ je zgolj informativno omenjen kot organ, ki je glasoval. | Nevtralno: Omenjen le kot organ, ki je potrdil zakon. | Nevtralno: Omenjen le kot organ, ki je sprejel zakon. | Nevtralno: Omenjen kot organ, ki je soglasno sprejel zakon. | Nevtralno: Omenjen kot organ, ki je soglasno sprejel zakon. | Nevtralno: Omenjen le kot organ, ki je brez glasu proti potrdil zakon. |
| Ministrstvo za gospodarstvo, turizem in šport | Vsi viri so nevtralni, razlikujejo se le v vlogi vira podatkov. | Ni omenjeno | Nevtralno: Navedeno kot vir informacij o starem zakonu. | Nevtralno: Navedeno kot vir informacij o prejšnjem zakonu. | Nevtralno: Navedeno kot vir pričakovanj glede učinkov zakona. | Nevtralno: Vir informacij o ciljih in vsebini novega zakona. | Nevtralno: Navedeno kot vir podatkov o neuspešnosti starega zakona. |
| Slovenija | Vsi viri so nevtralni, poudarki pa nihajo med plačami in shemami. | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena v kontekstu povprečnih plač v državi. | Nevtralno: Omenjena v kontekstu statistike vključenosti v sheme. | Nevtralno: Omenjena v kontekstu statistike nizke vključenosti v sheme. | Nevtralno: Omenjena v kontekstu uresničevanja gospodarskega potenciala. |
| Finančna uprava RS (Furs) | Le uradni in poslovni viri nevtralno o novem obveščanju. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena le v kontekstu novega postopka obveščanja. | Nevtralno: Omenjena le v kontekstu novega postopka obveščanja. | Ni omenjeno |
| Matjaž Han | Uradni viri ga citirajo nevtralno, drugi ga ne omenjajo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Citiran kot govorec, ki pojasnjuje cilje in pomen zakona. | Nevtralno: Citiran kot govorec, ki izraža zadovoljstvo nad uskladitvijo. | Ni omenjeno |
| Vlada Republike Slovenije | Viri so enotno nevtralni, razlika je le v podrobnosti ciljev. | Nevtralno: Omenjena le kot pripravljalec zakona brez vrednotenja. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot pripravljalec zakona s specifičnimi cilji. |
| Francija | Le uradni in poslovni viri jo navajajo kot statistični podatek. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot primerjalna država s statističnim podatkom. | Nevtralno: Navedena kot primerjalni statistični podatek. | Ni omenjeno |
| Nizozemska | Le uradni in poslovni viri jo navajajo kot statistični podatek. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot primerjalna država s statističnim podatkom. | Nevtralno: Navedena kot primerjalni statistični podatek. | Ni omenjeno |
| Nemčija | Le GOV.SI in Bloomberg Adria jo nevtralno statistično navajata. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot primerjalna država s statističnim podatkom. | Nevtralno: Navedena kot primerjalni statistični podatek. | Ni omenjeno |
| Avstrija | Le GOV.SI in Bloomberg Adria jo nevtralno statistično primerjata. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot primerjalna država s statističnim podatkom. | Nevtralno: Navedena kot primerjalni statistični podatek. | Ni omenjeno |
| Italija | Le GOV.SI in Bloomberg Adria nevtralno navajata statistiko. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot primerjalna država s statističnim podatkom. | Nevtralno: Navedena kot primerjalni statistični podatek. | Ni omenjeno |
| Robert Golob | Le Svet24 ga nevtralno navaja kot pojasnjevalca zakona. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Govorec, ki pojasnjuje prednosti zakona brez meta-vrednotenja. |
| Andreja Kert | Večina virov molči, Svet24 jo nevtralno citira kot govorko. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Govorka, ki zakon ocenjuje kot uspeh brez meta-vrednotenja nje. |
| Matevž Frangež | Le STA ga nevtralno citira, ostali viri ga sploh ne omenjajo. | Nevtralno: Omenjen kot govorec, ki podaja izjavo brez meta-vrednotenja. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno |
| Gibanje Svoboda | Večina virov molči, Svet24 pa izpostavlja zakonodajno željo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjeno v kontekstu želje stranke po uveljavitvi zakona. |
entities
- Državni zbor Republike Slovenije
- Ministrstvo za gospodarstvo, turizem in šport
- Slovenija
- Finančna uprava RS (Furs)
- Matjaž Han
- Vlada Republike Slovenije
- Francija
- Nizozemska
- Nemčija
- Avstrija
- Italija
- Robert Golob
- Andreja Kert
- Matevž Frangež
- Gibanje Svoboda
key differences
- Andreja Kert
- Večina virov molči, Svet24 jo nevtralno citira kot govorko.
- Avstrija
- Le GOV.SI in Bloomberg Adria jo nevtralno statistično primerjata.
- Državni zbor Republike Slovenije
- Vsi viri so nevtralni; razlika je le v poudarku soglasnosti.
- Finančna uprava RS (Furs)
- Le uradni in poslovni viri nevtralno o novem obveščanju.
- Francija
- Le uradni in poslovni viri jo navajajo kot statistični podatek.
- Gibanje Svoboda
- Večina virov molči, Svet24 pa izpostavlja zakonodajno željo.
- Italija
- Le GOV.SI in Bloomberg Adria nevtralno navajata statistiko.
- Matevž Frangež
- Le STA ga nevtralno citira, ostali viri ga sploh ne omenjajo.
- Matjaž Han
- Uradni viri ga citirajo nevtralno, drugi ga ne omenjajo.
- Ministrstvo za gospodarstvo, turizem in šport
- Vsi viri so nevtralni, razlikujejo se le v vlogi vira podatkov.
- Nemčija
- Le GOV.SI in Bloomberg Adria jo nevtralno statistično navajata.
- Nizozemska
- Le uradni in poslovni viri jo navajajo kot statistični podatek.
- Robert Golob
- Le Svet24 ga nevtralno navaja kot pojasnjevalca zakona.
- Slovenija
- Vsi viri so nevtralni, poudarki pa nihajo med plačami in shemami.
- Vlada Republike Slovenije
- Viri so enotno nevtralni, razlika je le v podrobnosti ciljev.
source analyses
- 24ur
- Andreja Kert
- Ni omenjeno
- Avstrija
- Ni omenjeno
- Državni zbor Republike Slovenije
- Nevtralno: Omenjen le kot organ, ki je potrdil zakon.
- Finančna uprava RS (Furs)
- Ni omenjeno
- Francija
- Ni omenjeno
- Gibanje Svoboda
- Ni omenjeno
- Italija
- Ni omenjeno
- Matevž Frangež
- Ni omenjeno
- Matjaž Han
- Ni omenjeno
- Ministrstvo za gospodarstvo, turizem in šport
- Nevtralno: Navedeno kot vir informacij o starem zakonu.
- Nemčija
- Ni omenjeno
- Nizozemska
- Ni omenjeno
- Robert Golob
- Ni omenjeno
- Slovenija
- Ni omenjeno
- Vlada Republike Slovenije
- Ni omenjeno
- Bloomberg Adria
- Andreja Kert
- Ni omenjeno
- Avstrija
- Nevtralno: Navedena kot primerjalni statistični podatek.
- Državni zbor Republike Slovenije
- Nevtralno: Omenjen kot organ, ki je soglasno sprejel zakon.
- Finančna uprava RS (Furs)
- Nevtralno: Omenjena le v kontekstu novega postopka obveščanja.
- Francija
- Nevtralno: Navedena kot primerjalni statistični podatek.
- Gibanje Svoboda
- Ni omenjeno
- Italija
- Nevtralno: Navedena kot primerjalni statistični podatek.
- Matevž Frangež
- Ni omenjeno
- Matjaž Han
- Nevtralno: Citiran kot govorec, ki izraža zadovoljstvo nad uskladitvijo.
- Ministrstvo za gospodarstvo, turizem in šport
- Nevtralno: Vir informacij o ciljih in vsebini novega zakona.
- Nemčija
- Nevtralno: Navedena kot primerjalni statistični podatek.
- Nizozemska
- Nevtralno: Navedena kot primerjalni statistični podatek.
- Robert Golob
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena v kontekstu statistike nizke vključenosti v sheme.
- Vlada Republike Slovenije
- Ni omenjeno
- Portal GOV.SI
- Andreja Kert
- Ni omenjeno
- Avstrija
- Nevtralno: Omenjena kot primerjalna država s statističnim podatkom.
- Državni zbor Republike Slovenije
- Nevtralno: Omenjen kot organ, ki je soglasno sprejel zakon.
- Finančna uprava RS (Furs)
- Nevtralno: Omenjena le v kontekstu novega postopka obveščanja.
- Francija
- Nevtralno: Omenjena kot primerjalna država s statističnim podatkom.
- Gibanje Svoboda
- Ni omenjeno
- Italija
- Nevtralno: Omenjena kot primerjalna država s statističnim podatkom.
- Matevž Frangež
- Ni omenjeno
- Matjaž Han
- Nevtralno: Citiran kot govorec, ki pojasnjuje cilje in pomen zakona.
- Ministrstvo za gospodarstvo, turizem in šport
- Nevtralno: Navedeno kot vir pričakovanj glede učinkov zakona.
- Nemčija
- Nevtralno: Omenjena kot primerjalna država s statističnim podatkom.
- Nizozemska
- Nevtralno: Omenjena kot primerjalna država s statističnim podatkom.
- Robert Golob
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena v kontekstu statistike vključenosti v sheme.
- Vlada Republike Slovenije
- Ni omenjeno
- STA
- Andreja Kert
- Ni omenjeno
- Avstrija
- Ni omenjeno
- Državni zbor Republike Slovenije
- Nevtralno: DZ je zgolj informativno omenjen kot organ, ki je glasoval.
- Finančna uprava RS (Furs)
- Ni omenjeno
- Francija
- Ni omenjeno
- Gibanje Svoboda
- Ni omenjeno
- Italija
- Ni omenjeno
- Matevž Frangež
- Nevtralno: Omenjen kot govorec, ki podaja izjavo brez meta-vrednotenja.
- Matjaž Han
- Ni omenjeno
- Ministrstvo za gospodarstvo, turizem in šport
- Ni omenjeno
- Nemčija
- Ni omenjeno
- Nizozemska
- Ni omenjeno
- Robert Golob
- Ni omenjeno
- Slovenija
- Ni omenjeno
- Vlada Republike Slovenije
- Nevtralno: Omenjena le kot pripravljalec zakona brez vrednotenja.
- Svet24
- Andreja Kert
- Nevtralno: Govorka, ki zakon ocenjuje kot uspeh brez meta-vrednotenja nje.
- Avstrija
- Ni omenjeno
- Državni zbor Republike Slovenije
- Nevtralno: Omenjen le kot organ, ki je brez glasu proti potrdil zakon.
- Finančna uprava RS (Furs)
- Ni omenjeno
- Francija
- Ni omenjeno
- Gibanje Svoboda
- Nevtralno: Omenjeno v kontekstu želje stranke po uveljavitvi zakona.
- Italija
- Ni omenjeno
- Matevž Frangež
- Ni omenjeno
- Matjaž Han
- Ni omenjeno
- Ministrstvo za gospodarstvo, turizem in šport
- Nevtralno: Navedeno kot vir podatkov o neuspešnosti starega zakona.
- Nemčija
- Ni omenjeno
- Nizozemska
- Ni omenjeno
- Robert Golob
- Nevtralno: Govorec, ki pojasnjuje prednosti zakona brez meta-vrednotenja.
- Slovenija
- Nevtralno: Omenjena v kontekstu uresničevanja gospodarskega potenciala.
- Vlada Republike Slovenije
- Nevtralno: Omenjena kot pripravljalec zakona s specifičnimi cilji.
- Večer
- Andreja Kert
- Ni omenjeno
- Avstrija
- Ni omenjeno
- Državni zbor Republike Slovenije
- Nevtralno: Omenjen le kot organ, ki je sprejel zakon.
- Finančna uprava RS (Furs)
- Ni omenjeno
- Francija
- Ni omenjeno
- Gibanje Svoboda
- Ni omenjeno
- Italija
- Ni omenjeno
- Matevž Frangež
- Ni omenjeno
- Matjaž Han
- Ni omenjeno
- Ministrstvo za gospodarstvo, turizem in šport
- Nevtralno: Navedeno kot vir informacij o prejšnjem zakonu.
- Nemčija
- Ni omenjeno
- Nizozemska
- Ni omenjeno
- Robert Golob
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena v kontekstu povprečnih plač v državi.
- Vlada Republike Slovenije
- Ni omenjeno
Viri
- articles
- article order
- 1
- body
- Lastniki podjetij bodo po zakonu lahko izplačali svojim zaposlenim 33 odstotkov dobička poslovnega leta. Doslej je bil ta delež določen pri 20 odstotkih. Povišal se bo tudi zgornji limit izplačil, in sicer z 10 na 20 odstotkov bruto mase plač. Ob tem se bo uvedla takojšnja 100-odstotna davčna olajšava za razdeljene zneske, medtem ko je dosedanja ureditev v prvem letu omogočala znižanje osnove samo za 70 odstotkov, za 100 odstotkov pa šele po treh letih. Zakon določa tri sheme, preko katerih lahko podjetja nagradijo svoje zaposlene - denarno shemo z delitvijo dobička v denarju, družbeniško shemo z delitvijo dobička v deležih in delniško shemo z delitvijo dobička v delnicah. Novo za delavce v vseh treh primerih bo, da bo za vse tri sheme veljala cedularna obdavčitev in se torej izplačilo ne bo štelo v osnovo za odmero dohodnine in ni obremenjeno s prispevki. O enem od treh načinov delitve dobička se bodo dogovorili zaposleni in podjetje s pogodbo. Ta bo morala veljati za vse delavce in ne bo smela nikogar izključevati. Pri tem se obvezna registracija pogodbe o udeležbi pri dobičku odpravlja, podjetje jo bo moralo le predložiti gospodarskemu ministrstvu. Stoodstotno davčno olajšavo za podjetja in 25-odstotno obdavčitev prejemkov zaposlenih za deleže in delnice oz. 30-odstotno za izplačila v denarju bodo lahko uveljavljali le v podjetjih, kjer bodo skrbeli za ustrezno rast plač. Podjetje, ki bo želelo uveljavljati davčne ugodnosti po tem zakonu, bo moralo izplačevati plače, ki so višje od povprečne plače v zasebnem sektorju. Poleg tega bo moralo zagotavljati redno rast plač, in sicer v višini vsaj 70 odstotkov rasti povprečne plače v svoji panogi. Če bo izplačevalo plače v višini nad 120 odstotkov povprečne plače v zasebnem sektorju, bo zadoščala rast plač v višini inflacije. V prehodnem obdobju dveh let bo zadostovalo 50 odstotkov zahtevane stopnje rasti plač. Novi zakon bo nadomestil veljavnega iz leta 2008, ki se po navedbah ministrstva za gospodarstvo, turizem in šport kljub plemenitemu namenu ni izkazal kot najbolj privlačna oblika vključevanja zaposlenih v sheme deljenja dobička. V sheme delitve dobička je trenutno vključenih le 0,07 odstotka vseh zaposlenih. Poslanka Svobode Andreja Kert je po potrditvi novega zakona ocenila, da gre za velik uspeh. Slovenija lahko svoj gospodarski potencial po njenih besedah v celoti uresniči le, če so podjetja uspešna ter če uspešnim in rastočim podjetjem omogočimo, da del dobička delijo tudi z zaposlenimi. "Delo in znanje zaposlenih sta temelj rasti, dobičkonosnosti podjetja kot tudi večje konkurenčnosti, zato je ključno, da se priznanje ne izraža le v besedah, ampak tudi v ustreznem nagrajevanju," je prepričana. V Svobodi si zato želijo, da zakon zaživi v najširšem smislu. "Ustvarili smo privlačne pogoje tako za podjetja, ki se odločajo za to, da del dobička razdelijo zaposlenim, kot tudi za ugodno in posebno davčno obravnavo takšnih prejemkov zaposlenih," pa je v izjavi za medije v DZ dejal državni sekretar na gospodarskem ministrstvu Matevž Frangež. Dodal je, da so vgradili potrebne varovalke, da se rast plač, ki je osnovna pravica in interes zaposlenih, ne bi prelivala v davčno ugodnejšo obravnavo dobička. Zakon po njegovem mnenju simbolno izenačuje pomen dela in kapitala pri ustvarjanju nove vrednosti. Želi si, da bi podjetja in delavci v prihodnje bistveno širše uporabili ta instrument, ki da je eno ključnih orodij za povečanje dodane vrednosti gospodarstva.
- language
- slv
- published at
- 2026-02-11T19:46:38
- source
- STA
- title
- DZ za zakon o udeležbi delavcev pri dobičku
- url
- https://krog.sta.si/3521116/dz-za-zakon-o-udelezbi-delavcev-pri-dobicku
- article order
- 8
- body
- Stoodstotno davčno olajšavo za podjetja in 25-odstotno obdavčitev prejemkov zaposlenih za deleže in delnice oz. 30-odstotno za izplačila v denarju bodo lahko uveljavljali le v podjetjih, kjer bodo skrbeli za ustrezno rast plač. Podjetje, ki bo želelo uveljavljati davčne ugodnosti po tem zakonu, bo moralo izplačevati plače, ki so višje od povprečne plače v zasebnem sektorju. Poleg tega bo moralo zagotavljati redno rast plač, in sicer v višini vsaj 70 odstotkov rasti povprečne plače v svoji panogi. Če bo izplačevalo plače v višini nad 120 odstotkov povprečne plače v zasebnem sektorju, bo zadoščala rast plač v višini inflacije. V prehodnem obdobju dveh let bo zadostovalo 50 odstotkov zahtevane stopnje rasti plač. Novi zakon bo nadomestil veljavnega iz leta 2008, ki se po navedbah ministrstva za gospodarstvo, turizem in šport kljub plemenitemu namenu ni izkazal kot najbolj privlačna oblika vključevanja zaposlenih v sheme deljenja dobička. V sheme delitve dobička je trenutno vključenih le 0,07 odstotka vseh zaposlenih.
- language
- slv
- published at
- 2026-02-11T14:34:05
- source
- 24ur
- title
- DZ potrdil zakon o udeležbi delavcev pri dobičku: višji delež in davčna olajšava
- url
- https://www.24ur.com/novice/gospodarstvo/dz-potrdil-zakon-o-udelezbi-delavcev-pri-dobicku.html
- article order
- 3
- body
- Za zakon je glasovalo 66 poslancev, nihče pa ni glasoval proti. Lastniki podjetij bodo po zakonu lahko izplačali svojim zaposlenim 33 odstotkov dobička poslovnega leta. Doslej je bil ta delež določen pri 20 odstotkih. Povišal se bo tudi zgornji limit izplačil, in sicer z 10 na 20 odstotkov bruto mase plač. Ob tem se bo uvedla takojšnja 100-odstotna davčna olajšava za razdeljene zneske, medtem ko je dosedanja ureditev v prvem letu omogočala znižanje osnove samo za 70 odstotkov, za 100 odstotkov pa šele po treh letih. Zakon določa tri sheme, preko katerih lahko podjetja nagradijo svoje zaposlene - denarno shemo z delitvijo dobička v denarju, družbeniško shemo z delitvijo dobička v deležih in delniško shemo z delitvijo dobička v delnicah. Novo za delavce v vseh treh primerih bo, da bo za vse tri sheme veljala cedularna obdavčitev in se torej izplačilo ne bo štelo v osnovo za odmero dohodnine in ni obremenjeno s prispevki. O enem od treh načinov delitve dobička se bodo dogovorili zaposleni in podjetje s pogodbo. Ta bo morala veljati za vse delavce in ne bo smela nikogar izključevati. Pri tem se obvezna registracija pogodbe o udeležbi pri dobičku odpravlja, podjetje jo bo moralo le predložiti gospodarskemu ministrstvu. Stoodstotno davčno olajšavo za podjetja in 25-odstotno obdavčitev prejemkov zaposlenih za deleže in delnice oz. 30-odstotno za izplačila v denarju bodo lahko uveljavljali le v podjetjih, kjer bodo skrbeli za ustrezno rast plač. Podjetje, ki bo želelo uveljavljati davčne ugodnosti po tem zakonu, bo moralo izplačevati plače, ki so višje od povprečne plače v zasebnem sektorju. Poleg tega bo moralo zagotavljati redno rast plač, in sicer v višini vsaj 70 odstotkov rasti povprečne plače v svoji panogi. Če bo izplačevalo plače v višini nad 120 odstotkov povprečne plače v zasebnem sektorju, bo zadoščala rast plač v višini inflacije. V prehodnem obdobju dveh let bo zadostovalo 50 odstotkov zahtevane stopnje rasti plač. Novi zakon bo nadomestil veljavnega iz leta 2008, ki se po navedbah ministrstva za gospodarstvo, turizem in šport kljub plemenitemu namenu ni izkazal kot najbolj privlačna oblika vključevanja zaposlenih v sheme deljenja dobička. V sheme delitve dobička je trenutno vključenih le 0,07 odstotka vseh zaposlenih.
- language
- slv
- published at
- 2026-02-11T14:26:10
- source
- Večer
- title
- Poslanci brez glasu proti sprejeli zakon o udeležbi delavcev pri dobičku
- url
- https://vecer.com/slovenija/poslanci-brez-glasu-proti-sprejeli-zakon-o-udelezbi-delavcev-pri-dobicku-10405570
- article order
- 4
- body
- Državni zbor je danes soglasno sprejel Zakon o udeležbi delavcev pri dobičku, ki spodbuja dvig dodane vrednosti zaposlenih z boljšim vključevanjem, motiviranjem in nagrajevanjem zaposlenih, spodbudami za podjetja in ugodno davčno obravnavo prejemkov zaposlenih. Cilj zakona je bistvena razširitev udeležbe zaposlenih v sheme delitve dobička v Sloveniji. Ministrstvo za gospodarstvo, turizem in šport pričakuje, da bo privlačnejša ureditev udeležbe zaposlenih pri dobičku podjetij povečala število vključenih podjetij in zaposlenih, saj danes Slovenija dosega nizko vključenost podjetij v sheme delitve dobička med zaposlene. V Sloveniji je v sheme delitve zaposlenih vključenih le 0,07 odstotka zaposlenih, medtem ko druge evropske države dosegajo bistveno višje deleže vključevanja: Francija 35 odstotkov, Nizozemska 27 odstotkov, Nemčija 5 odstotkov, sosednji Avstrija in Italija pa 6 odstotkov oziroma 3 odstotkov. "Zakon je namenjen dvigu produktivnosti našega gospodarstva z boljšim vključevanjem, motiviranjem in nagrajevanjem delavcev," poudarja Matjaž Han, minister za gospodarstvo, turizem in šport. "Vesel sem, da smo po dveh letih in pol, odkar je zakon pripravljen, končno uskladili rešitve in da lahko to pomembno pridobitev za delavce in za gospodarstvo uzakonimo še v tem mandatu." Predlog zakona na novo ureja udeležbo zaposlenih pri delitvi dobička. Povečuje se delež dobička, ki se ga lahko razdeli med delavce z obstoječih največ 20 odstotkov na 33 odstotkov dobička posameznega poslovnega leta, prav tako tudi povišuje zgornji limit izplačil. Ta bi se z 10 odstotkov povišal na 20 odstotkov letnega bruto zneska plač. Odpravlja se obvezna registracija pogodb, ki jih nadomešča obvestilo Finančni upravi RS. Predlog zakona predvideva tri sheme delitve dobička: denarno shemo z delitvijo dobička v denarju, družbeniško shemo z delitvijo dobička v deležih in delniško shemo z delitvijo dobička v delnicah. Nova ureditev delitve dobička med delavce je privlačna tako za podjetja kot za zaposlene, saj uvaja tudi ugodnejšo davčno olajšavo. Podjetja lahko za dobiček, ki ga izplačajo zaposlenim, uveljavljajo 100 odstotno davčno olajšavo, ki jo lahko uveljavljajo že v naslednjem letu, ne šele po treh letih, kot to omejujoče določa dosedanji zakon. Prav tako je ugodnejša davčna obravnava dohodkov zaposlenih: za izplačila v denarju 30 odstotkov, za prejete delnice in deleže za 25 odstotkov. Zakon vsebuje tudi varovalke, ki preprečujejo, da bi se rast plač prelivala v davčno ugodnejšo obravnavo dobička. Tako lahko davčno obravnavo po tem zakonu uveljavljajo le podjetja, ki dosegajo vsaj povprečno plačo v zasebnem sektorju, pri tem pa so z zakonom določeni dodatni pogoji o rasti plač v preteklem letu, če podjetje presega povprečno plačo v zasebnem sektorju (zahtevana rast plač vsaj na ravni 70 odstotkov rasti med primerljivimi podjetji v isti dejavnosti) oziroma če presega 120 odstotkov povprečne plače v zasebnem sektorju (rast plač vsaj na ravni povprečne letne stopnje inflacije). Udeležba pri dobičku ostaja kot doslej prostovoljna za družbo in delavce. Pri dobičku pa morajo biti udeleženi vsi delavci pod enakimi pogoji in merili, ki jih družba in delavci dogovorijo z medsebojno pogodbo, če pa pogodbe ni, mora družba upoštevati v zakonu določene pogoje in merila.
- language
- slv
- published at
- 2026-02-11T13:32:15
- source
- Portal GOV.SI
- title
- Državni zbor sprejel nov Zakon o udeležbi delavcev pri dobičku
- url
- https://www.gov.si/novice/2026-02-11-drzavni-zbor-sprejel-nov-zakon-o-udelezbi-delavcev-pri-dobicku/
- article order
- 6
- body
- Državni zbor je danes soglasno sprejel Zakon o udeležbi delavcev pri dobičku. Cilj zakona je bistvena razširitev udeležbe zaposlenih v sheme delitve dobička v Sloveniji, so sporočili iz gospodarskega ministrstva. Zakon spodbuja dvig dodane vrednosti zaposlenih z boljšim vključevanjem, motiviranjem in nagrajevanjem zaposlenih, spodbudami za podjetja in ugodno davčno obravnavo prejemkov zaposlenih, navaja ministrstvo. Privlačnejša ureditev udeležbe zaposlenih pri dobičku podjetij naj bi po pričakovanjih povečala število vključenih podjetij in zaposlenih, saj danes Slovenija dosega nizko vključenost podjetij v sheme delitve dobička med zaposlene. V Sloveniji je v sheme delitve dobička zaposlenim vključenih le 0,07 odstotka zaposlenih, medtem ko druge evropske države dosegajo bistveno višje deleže vključevanja: Francija 35 odstotkov, Nizozemska 27 odstotkov, Nemčija 5 odstotkov, sosednji Avstrija in Italija pa 6 odstotkov oziroma 3 odstotkov, kažejo podatki, ki jih navaja ministrstvo. "Vesel sem, da smo po dveh letih in pol, odkar je zakon pripravljen, končno uskladili rešitve in da lahko to pomembno pridobitev za delavce in za gospodarstvo uzakonimo še v tem mandatu," je zapisal minister za gospodarstvo, turizem in šport Matjaž Han. Zakon povečuje delež dobička, ki ga lahko podjetja razdeli med delavce z obstoječih največ 20 odstotkov na 33 odstotkov dobička posameznega poslovnega leta, prav tako tudi povišuje zgornji limit izplačil. Ta bi se z 10 odstotkov povišal na 20 odstotkov letnega bruto zneska plač. Odpravlja se obvezna registracija pogodb, ki jih nadomešča obvestilo finančni upravi (Furs). Predlog zakona predvideva tri sheme delitve dobička: denarno shemo z delitvijo dobička v denarju, družbeniško shemo z delitvijo dobička v deležih in delniško shemo z delitvijo dobička v delnicah. Podjetja lahko za dobiček, ki ga izplačajo zaposlenim, uveljavljajo 100 odstotno davčno olajšavo, ki jo lahko uveljavljajo že v naslednjem letu, ne šele po treh letih, kot to omejujoče določa dosedanji zakon. Prav tako je ugodnejša davčna obravnava dohodkov zaposlenih: za izplačila v denarju 30 odstotkov, za prejete delnice in deleže za 25 odstotkov. Zakon vsebuje tudi varovalke, ki preprečujejo, da bi se rast plač prelivala v davčno ugodnejšo obravnavo dobička. Udeležba pri dobičku ostaja kot doslej prostovoljna za družbo in delavce. Pri dobičku pa morajo biti udeleženi vsi delavci pod enakimi pogoji in merili, ki jih družba in delavci dogovorijo z medsebojno pogodbo, če pa pogodbe ni, mora družba upoštevati v zakonu določene pogoje in merila, so še pojasnili na ministrstvu za gospodarstvo.
- language
- slv
- published at
- 2026-02-11T14:13:43
- source
- Bloomberg Adria
- title
- Končno sprejet nov zakon o udeležbi delavcev pri dobičku. Kaj prinaša?
- url
- https://si.bloombergadria.com/ekonomija/slovenija/96989/kaj-prinasa-nov-zakon-o-udelezbi-delavcev-pri-dobicku/news
- article order
- 5
- body
- Poslanke in poslanci so brez glasu proti potrdili zakon o udeležbi delavcev pri dobičku. Vlada je zakon pripravila s ciljem možnosti razdelitve večjega deleža dobička zaposlenim kot doslej ter povečanja motiviranosti in pripadnosti delavcev do podjetij. Hkrati se z njim poenostavlja davčna obravnava tovrstnih izplačil. "Zakon o udeležbi delavcev pri dobičku odklepa pomembno področje nagrajevanja, to je davčno ugodnih izplačil za najbolje plačane kadre v podjetjih. Na ta način bomo lahko te kadre dodatno motivirali in bomo pri visokih plačah konkurenčni s tujino," je v torek ob obisku vlade na Gorenjskem govoril premier Robert Golob, prepričan, da bo ta zakon prinesel veliko koristi. Lastniki podjetij bodo po zakonu lahko izplačali svojim zaposlenim 33 odstotkov dobička poslovnega leta. Doslej je bil ta delež 20 odstotkov. Povišal se bo tudi zgornji limit izplačil, in sicer z 10 na 20 odstotkov bruto mase plač. Ob tem se bo uvedla takojšnja 100-odstotna davčna olajšava za razdeljene zneske, medtem ko je dosedanja ureditev v prvem letu omogočala znižanje osnove samo za 70 odstotkov, za 100 odstotkov pa šele po treh letih. Podjetja bodo po novem zakonu zaposlene lahko nagradila po treh različnih shemah: Novo za delavce v vseh treh primerih bo, da se izplačilo ne bo štelo v osnovo za odmero dohodnine in ni obremenjeno s prispevki. O izbiri sheme se bo podjetje dogovorilo z zaposlenimi in bo veljala za vse delavce, nikogar ne bo smela izključevati. Pri tem se obvezna registracija pogodbe o udeležbi pri dobičku odpravlja, podjetje jo bo moralo le predložiti gospodarskemu ministrstvu. Stoodstotno davčno olajšavo za podjetja in 25-odstotno obdavčitev prejemkov zaposlenih za deleže in delnice oziroma 30-odstotno za izplačila v denarju bodo lahko uveljavljali le v podjetjih, kjer bodo skrbeli za ustrezno rast plač. Podjetje, ki bo želelo uveljavljati davčne ugodnosti po tem zakonu, bo moralo izplačevati plače, ki so višje od povprečne plače v zasebnem sektorju. Poleg tega bo moralo zagotavljati redno rast plač, in sicer v višini vsaj 70 odstotkov rasti povprečne plače v svoji panogi. Če bo izplačevalo plače v višini nad 120 odstotkov povprečne plače v zasebnem sektorju, bo zadoščala rast plač v višini inflacije. V prehodnem obdobju dveh let bo zadostovalo 50 odstotkov zahtevane stopnje rasti plač. Novi zakon bo nadomestil trenutnega iz leta 2008. Ta se po navedbah ministrstva za gospodarstvo, turizem in šport ni izkazal kot najbolj privlačna oblika vključevanja zaposlenih v sheme deljenja dobička, v katere je trenutno vključenih le 0,07 odstotka vseh zaposlenih. Poslanka Svobode Andreja Kert je po potrditvi novega zakona ocenila, da gre za velik uspeh. Slovenija lahko svoj gospodarski potencial po njenih besedah v celoti uresniči le, če so podjetja uspešna ter če uspešnim in rastočim podjetjem omogočimo, da del dobička delijo tudi z zaposlenimi. "Delo in znanje zaposlenih sta temelj rasti, dobičkonosnosti podjetja kot tudi večje konkurenčnosti, zato je ključno, da se priznanje ne izraža le v besedah, ampak tudi v ustreznem nagrajevanju," je prepričana. V Svobodi si zato želijo, da zakon zaživi v najširšem smislu.
- language
- slv
- published at
- 2026-02-11T15:48:47
- source
- Svet24
- title
- Nova delitev dobička podjetja delavcem: Koliko in kako bodo lahko dobili
- url
- https://svet24.si/novice/slovenija/place-zvisanje-delodajalci-1879660
- source scope
- analyzed source count
- 6
- omitted articles
- omitted source count
- 0
- total source count
- 6