EU uvaja 3 evre carine na izdelke iz tretjih držav do vrednosti 150 evrov 28.6.2026
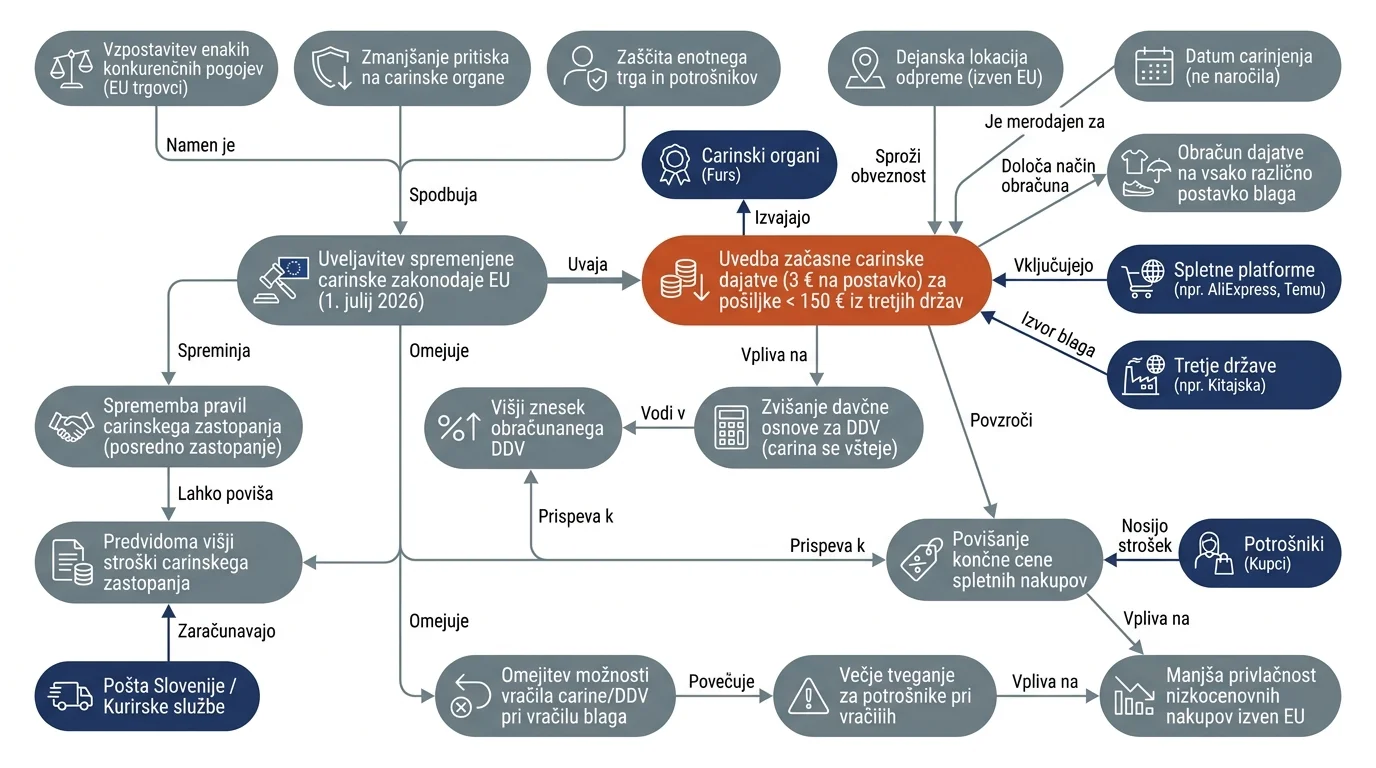
Evropska unija je s 1. julijem uvedla spremenjeno carinsko zakonodajo, ki prinaša začasno carinsko dajatev v višini treh evrov za vsako tarifno postavko v pošiljkah iz držav zunaj EU, katerih vrednost ne presega 150 evrov. Glavni namen ukrepa je vzpostavitev enake konkurenčnosti za evropske trgovce, zmanjšanje pritiska na carinske organe ter boljša zaščita potrošnikov pred nevarnimi in neskladnimi izdelki, ki v velikih količinah prihajajo s platform, kot so Temu, Shein in AliExpress. Nova dajatev se obračunava na posamezno vrsto blaga v carinski deklaraciji, kar pomeni, da se ob nakupu različnih izdelkov znesek sešteva. Poleg carine kupci še naprej plačujejo DDV, ki se po novem obračuna od osnove, v katero je že všteta nova dajatev. Spremembe vplivajo tudi na postopke vračila blaga, saj povračilo uvoznih dajatev ob običajnem vračilu (npr. napačna velikost ali premislek) ni več mogoče, razen v primeru poškodovanega ali napačno dobavljenega blaga.
Infografika
Analiza trditev
| Trditev | Ključne razlike | STA | RTV Slovenija | N1 | Slovenske Novice | SiOL | Žurnal24 | Svet24 | Lokalec.si | ljnovice.si | Računalniške novice |
|---|---|---|---|---|---|---|---|---|---|---|---|
| V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov. | Glavna razlika je v datumu: takojšnja veljava vs. leto 2026. | Da: Danes je začela veljati spremenjena carinska zakonodaja. | Da: Članek navaja novo ureditev za nakupe pod 150 evrov izven EU. | Delno: Naslov in vsebina omenjata nove stroške od srede dalje. | Delno: Veljati začne 1. julija 2026, ne takoj. | Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov. | Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov. | Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov. | Ne: Nova ureditev začne veljati šele 1. julija 2026. | Da: Nova zakonodaja je stopila v veljavo 1. julija 2026. | Da: Članek navaja spremenjeno ureditev za pošiljke do 150 evrov. |
| Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov. | Viri so enotni, N1 pa je manj specifičen glede pogojev. | Da: Za vsako postavko se obračuna dajatev tri evre. | Da: Furs pojasnjuje obračun 3 € na postavko poleg DDV. | Delno: Omenjena je carinska dajatev v vrednosti treh evrov. | Da: Članek potrjuje 3 evre na artikel/postavko poleg DDV. | Da: Navedeno je plačilo 3 € za vsako postavko blaga poleg DDV. | Da: Navedeno je plačilo treh evrov za vsako postavko blaga. | Da: Navedeno je, da se za vsako postavko obračuna 3 evre dajatve. | Da: Članek navaja dajatev 3 EUR za posamezno postavko blaga. | Da: Za vsak različen tip izdelka se obračuna 3 € dajatve. | Da: Navedeno je, da se obračuna 3 € na posamezno postavko poleg DDV. |
| Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV. | Le RTV in Računalniške novice potrjujejo vključitev carine. | Ni omenjeno | Da: Furs potrjuje, da se dajatev všteva v davčno osnovo za DDV. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Delno: Opomba navaja obračunavanje DDV na omenjenih 3 evre. | Da: DDV se obračuna od osnove, v katero je vključena tudi carina. |
| Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije. | Večina potrjuje izjemo, STA molči, RTV poudarja prosti trg. | Ni omenjeno | Delno: Omenjeno, da pošiljke znotraj enotnega trga potujejo brez carin. | Da: Besedilo izrecno navaja to izjemo za blago v EU. | Da: Če je blago v skladišču v EU, dajatve ne bo. | Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU. | Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU. | Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU. | Da: Če je blago v skladišču v EU, dajatev ni predvidena. | Da: Če je blago v skladišču v EU, je dajatev 0 €. | Da: Če je izdelek že v EU, začasne carinske dajatve ni treba plačati. |
| Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu. | Le RTV potrjuje uporabo IOSS za nove dajatve, drugi molčijo. | Ni omenjeno | Da: Sistem IOSS naj bi se od julija uporabljal tudi za te dajatve. | Ni omenjeno | Ni omenjeno | Delno: Omenja IOSS v kontekstu carinjenja, a ne eksplicitno za to dajatev. | Delno: Omenja se IOSS v povezavi z DDV in carinsko deklaracijo. | Delno: Nova ureditev velja tudi za pošiljke prek ureditve IOSS. | Ni omenjeno | Ni omenjeno | Ni omenjeno |
| Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila. | Večina potrjuje datum carinjenja, osrednji mediji molčijo. | Ni omenjeno | Delno: Navedeno, da je pomembna vstopna točka in carinski postopek. | Ni omenjeno | Da: Odločilen je datum carinjenja, ne datum naročila. | Da: Merodajen je trenutek sprejetja deklaracije, ne datum naročila. | Da: Merodajen je trenutek sprejetja carinske deklaracije. | Da: Ključen je datum carinjenja oziroma sprejetja deklaracije. | Da: Članek izrecno navaja, da je odločilen datum carinjenja. | Ni omenjeno | Da: Merodajen je datum sprejetja carinske deklaracije. |
| Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU. | RTV izpostavlja Furs, drugi le delno, nekateri sploh ne. | Ni omenjeno | Da: Furs opozarja na uporabo evropskih domen pri pošiljanju izven EU. | Delno: Omenjeno, da trgovci prikazujejo sedež v EU, a pošiljajo drugje. | Ni omenjeno | Delno: Omenja, da trgovci prikazujejo sedež v EU, blago pa je izven. | Delno: Omenjeno, da trgovci prikazujejo sedež v EU, a pošiljajo od drugod. | Delno: Trgovci se predstavljajo s sedežem v EU, blago pa pošljejo od drugod. | Delno: Svetuje preverjanje države odpreme, kar namiguje na to. | Ni omenjeno | Delno: Omenjeno, da evropska domena ne pomeni, da blago ni izven EU. |
| Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje. | Večina potrjuje podražitev, nekateri le delno ali sploh ne. | Ni omenjeno | Ni omenjeno | Da: Članek dobesedno potrjuje višje stroške in razlog zanje. | Ni omenjeno | Da: Članek potrjuje višje stroške zaradi omejitve na posredno zastopanje. | Da: Članek izrecno omenja višje stroške zaradi posrednega zastopanja. | Da: Članek potrjuje višje stroške zaradi posrednega zastopanja. | Ni omenjeno | Delno: Omenja, da se stroški zastopanja lahko zaračunajo posebej. | Ni omenjeno |
| Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji. | Večina potrjuje s primeri, N1 molči, ljnovice izpostavijo tip. | Da: Dajatev se obračuna za vsako postavko blaga v pošiljki. | Da: Dajatev se obračuna na posamezno postavko, ne na celoten paket. | Ni omenjeno | Da: Pošta Slovenije pojasnjuje, da se obračuna na vrsto blaga. | Da: Razloženo na primeru majic, dežnika in čevljev. | Da: Razloženo na primeru majic, dežnika in čevljev. | Da: Dajatev se obračuna za vsako postavko blaga, ne na cel paket. | Da: Dajatev se obračuna za posamezno postavko v deklaraciji. | Da: Obračuna se na tip izdelka, ne na paket ali število kosov. | Da: Dajatev se obračuna na posamezno postavko oziroma vrsto blaga. |
| Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih. | Večina potrjuje omejitev, nekateri dodajajo enoletni rok. | Ni omenjeno | Da: Vračilo le, če izdelek ne ustreza, je poškodovan ali ima napako. | Ni omenjeno | Da: Vračilo dajatve ne bo mogoče, razen pri pomanjkljivem blagu. | Da: Ukinja se povračilo, razen za pomanjkljivo blago v enem letu. | Ni omenjeno | Da: Povračilo je možno le za pomanjkljivo blago v enem letu. | Da: Vračilo dajatve ne bo mogoče, razen pri pomanjkljivem blagu. | Ni omenjeno | Da: Povračilo bo mogoče predvsem pri pomanjkljivem blagu. |
| Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga. | Le RTV in Računalniške novice izpostavljajo zaščito trga. | Ni omenjeno | Da: Bruselj to navaja kot glavni namen spremembe zakonodaje. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Cilj je omejiti uvoz, kjer so evropski trgovci v neenakem položaju. |
| Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza. | Le SiOL in Svet24 potrjujeta rok 2028, ostali molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Navedeno je, da naj bi se trajna rešitev sprejela leta 2028. | Ni omenjeno | Da: Članek navaja leto 2028 kot čas za trajnejšo rešitev. | Ni omenjeno | Ni omenjeno | Ni omenjeno |
| Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU. | Le RTV Slovenija potrjuje podatek, ostali viri ga ne omenjajo. | Ni omenjeno | Da: Članek navaja točno to številko za preteklo leto. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno |
claims
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
key differences
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Večina potrjuje izjemo, STA molči, RTV poudarja prosti trg.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Večina potrjuje s primeri, N1 molči, ljnovice izpostavijo tip.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Le RTV in Računalniške novice izpostavljajo zaščito trga.
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Le RTV Slovenija potrjuje podatek, ostali viri ga ne omenjajo.
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- RTV izpostavlja Furs, drugi le delno, nekateri sploh ne.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Le RTV potrjuje uporabo IOSS za nove dajatve, drugi molčijo.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Večina potrjuje podražitev, nekateri le delno ali sploh ne.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Glavna razlika je v datumu: takojšnja veljava vs. leto 2026.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Večina potrjuje omejitev, nekateri dodajajo enoletni rok.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Večina potrjuje datum carinjenja, osrednji mediji molčijo.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Viri so enotni, N1 pa je manj specifičen glede pogojev.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Le SiOL in Svet24 potrjujeta rok 2028, ostali molčijo.
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Le RTV in Računalniške novice potrjujejo vključitev carine.
source analyses
- Lokalec.si
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Če je blago v skladišču v EU, dajatev ni predvidena.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Dajatev se obračuna za posamezno postavko v deklaraciji.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Svetuje preverjanje države odpreme, kar namiguje na to.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Ni omenjeno
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Ne: Nova ureditev začne veljati šele 1. julija 2026.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Vračilo dajatve ne bo mogoče, razen pri pomanjkljivem blagu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Članek izrecno navaja, da je odločilen datum carinjenja.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Članek navaja dajatev 3 EUR za posamezno postavko blaga.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- N1
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Besedilo izrecno navaja to izjemo za blago v EU.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Ni omenjeno
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Omenjeno, da trgovci prikazujejo sedež v EU, a pošiljajo drugje.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Da: Članek dobesedno potrjuje višje stroške in razlog zanje.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Delno: Naslov in vsebina omenjata nove stroške od srede dalje.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Ni omenjeno
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Ni omenjeno
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Delno: Omenjena je carinska dajatev v vrednosti treh evrov.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- RTV Slovenija
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Delno: Omenjeno, da pošiljke znotraj enotnega trga potujejo brez carin.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Dajatev se obračuna na posamezno postavko, ne na celoten paket.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Da: Bruselj to navaja kot glavni namen spremembe zakonodaje.
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Da: Članek navaja točno to številko za preteklo leto.
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Da: Furs opozarja na uporabo evropskih domen pri pošiljanju izven EU.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Da: Sistem IOSS naj bi se od julija uporabljal tudi za te dajatve.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Ni omenjeno
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Članek navaja novo ureditev za nakupe pod 150 evrov izven EU.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Vračilo le, če izdelek ne ustreza, je poškodovan ali ima napako.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Delno: Navedeno, da je pomembna vstopna točka in carinski postopek.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Furs pojasnjuje obračun 3 € na postavko poleg DDV.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Da: Furs potrjuje, da se dajatev všteva v davčno osnovo za DDV.
- Računalniške novice
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Če je izdelek že v EU, začasne carinske dajatve ni treba plačati.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Dajatev se obračuna na posamezno postavko oziroma vrsto blaga.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Da: Cilj je omejiti uvoz, kjer so evropski trgovci v neenakem položaju.
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Omenjeno, da evropska domena ne pomeni, da blago ni izven EU.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Ni omenjeno
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Članek navaja spremenjeno ureditev za pošiljke do 150 evrov.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Povračilo bo mogoče predvsem pri pomanjkljivem blagu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Merodajen je datum sprejetja carinske deklaracije.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Navedeno je, da se obračuna 3 € na posamezno postavko poleg DDV.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Da: DDV se obračuna od osnove, v katero je vključena tudi carina.
- STA
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Ni omenjeno
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Dajatev se obračuna za vsako postavko blaga v pošiljki.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Ni omenjeno
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Ni omenjeno
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Danes je začela veljati spremenjena carinska zakonodaja.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Ni omenjeno
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Ni omenjeno
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Za vsako postavko se obračuna dajatev tri evre.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- SiOL
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Razloženo na primeru majic, dežnika in čevljev.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Omenja, da trgovci prikazujejo sedež v EU, blago pa je izven.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Delno: Omenja IOSS v kontekstu carinjenja, a ne eksplicitno za to dajatev.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Da: Članek potrjuje višje stroške zaradi omejitve na posredno zastopanje.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Ukinja se povračilo, razen za pomanjkljivo blago v enem letu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Merodajen je trenutek sprejetja deklaracije, ne datum naročila.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Navedeno je plačilo 3 € za vsako postavko blaga poleg DDV.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Da: Navedeno je, da naj bi se trajna rešitev sprejela leta 2028.
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- Slovenske Novice
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Če je blago v skladišču v EU, dajatve ne bo.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Pošta Slovenije pojasnjuje, da se obračuna na vrsto blaga.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Ni omenjeno
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Ni omenjeno
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Delno: Veljati začne 1. julija 2026, ne takoj.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Vračilo dajatve ne bo mogoče, razen pri pomanjkljivem blagu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Odločilen je datum carinjenja, ne datum naročila.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Članek potrjuje 3 evre na artikel/postavko poleg DDV.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- Svet24
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Dajatev se obračuna za vsako postavko blaga, ne na cel paket.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Trgovci se predstavljajo s sedežem v EU, blago pa pošljejo od drugod.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Delno: Nova ureditev velja tudi za pošiljke prek ureditve IOSS.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Da: Članek potrjuje višje stroške zaradi posrednega zastopanja.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Da: Povračilo je možno le za pomanjkljivo blago v enem letu.
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Ključen je datum carinjenja oziroma sprejetja deklaracije.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Navedeno je, da se za vsako postavko obračuna 3 evre dajatve.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Da: Članek navaja leto 2028 kot čas za trajnejšo rešitev.
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
- ljnovice.si
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Če je blago v skladišču v EU, je dajatev 0 €.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Obračuna se na tip izdelka, ne na paket ali število kosov.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Ni omenjeno
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Ni omenjeno
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Delno: Omenja, da se stroški zastopanja lahko zaračunajo posebej.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Nova zakonodaja je stopila v veljavo 1. julija 2026.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Ni omenjeno
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Ni omenjeno
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Za vsak različen tip izdelka se obračuna 3 € dajatve.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Delno: Opomba navaja obračunavanje DDV na omenjenih 3 evre.
- Žurnal24
- Carinska dajatev se ne plača, če se blago ob naročilu že nahaja v skladišču znotraj Evropske unije.
- Da: Dajatve ni treba plačati, če je blago že v Sloveniji ali EU.
- Dajatev se ne obračuna na celoten paket, temveč na posamezne vrste blaga v carinski deklaraciji.
- Da: Razloženo na primeru majic, dežnika in čevljev.
- Glavni namen spremembe je odprava nelojalne konkurence evropskim trgovcem in zaščita enotnega trga.
- Ni omenjeno
- Lani je v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU.
- Ni omenjeno
- Nekateri spletni trgovci uporabljajo evropske domene, čeprav blago pošiljajo iz držav zunaj EU.
- Delno: Omenjeno, da trgovci prikazujejo sedež v EU, a pošiljajo od drugod.
- Sistem IOSS se bo predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev ob nakupu.
- Delno: Omenja se IOSS v povezavi z DDV in carinsko deklaracijo.
- Stroški carinskega zastopanja bodo predvidoma višji zaradi omejitve na posredno zastopanje.
- Da: Članek izrecno omenja višje stroške zaradi posrednega zastopanja.
- V EU je začela veljati spremenjena carinska zakonodaja za spletne nakupe iz tretjih držav do vrednosti 150 evrov.
- Da: Članek navaja začetek veljavnosti za nakupe do 150 evrov.
- Vračilo plačanih uvoznih dajatev ob vračilu blaga praviloma ne bo več mogoče, razen pri pomanjkljivih izdelkih.
- Ni omenjeno
- Za obračun dajatve je merodajen datum carinjenja pošiljke in ne datum oddaje naročila.
- Da: Merodajen je trenutek sprejetja carinske deklaracije.
- Za vsako tarifno postavko v pošiljki se poleg DDV obračuna začasna carinska dajatev v višini treh evrov.
- Da: Navedeno je plačilo treh evrov za vsako postavko blaga.
- Začasna dajatev bo v veljavi do leta 2028, ko naj bi EU sprejela trajno rešitev za obdavčitev uvoza.
- Ni omenjeno
- Znesek carinske dajatve se po novem všteva v davčno osnovo za obračun DDV.
- Ni omenjeno
Analiza sentimenta
| Entiteta | Ključne razlike | STA | RTV Slovenija | N1 | Slovenske Novice | SiOL | Žurnal24 | Svet24 | Lokalec.si | ljnovice.si | Računalniške novice |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Evropska unija | Večina poroča nevtralno o pravilih, le en vir kritizira nedodelanost. | Nevtralno: informativna omemba uveljavitve nove zakonodaje | Nevtralno: Omenjena v kontekstu carinske zakonodaje in enotnega trga. | Nevtralno: Omenjena kot geografsko območje in vir pravil. | Nevtralno: Omenjena kot območje izvora blaga in vir novih pravil. | Nevtralno: Informativna omemba uvedbe nove zakonodaje in dajatve. | Nevtralno: Omenjena v kontekstu nove zakonodaje in lokacije blaga. | Nevtralno: Omenjena kot vir nove zakonodaje in carinskih pravil. | Nevtralno: Omenjena kot geografsko in regulativno območje. | Negativno: avtor zakonodajo označi za nedodelano | Nevtralno: Omenjena v kontekstu carinskih pravil in tržnih pogojev. |
| Evropska komisija (Bruselj) | RTV poroča nevtralno, ljnovice.si pa kritično o zakonodaji. | Ni omenjeno | Nevtralno: Navaja razloge za spremembo zakonodaje brez meta-vrednotenja. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Negativno: implicirana kritika skozi nedodelano zakonodajo EU | Ni omenjeno |
| Slovenija | Vsi viri so nevtralni, razlikujejo se le v geografskem poudarku. | Nevtralno: kraj poročanja (Ljubljana) | Nevtralno: Omenjena kot namembna država in prejemnica DDV-ja. | Nevtralno: Omenjena kot lokacija blaga in sedeža trgovcev. | Nevtralno: Omenjena v kontekstu lokacije skladišč blaga. | Nevtralno: Omenjena v kontekstu lokacije blaga in nasvetov pristojnih. | Nevtralno: Omenjena kot lokacija nahajanja blaga in sedeža trgovcev. | Nevtralno: Omenjena v kontekstu lokacije blaga in sedeža trgovcev. | Nevtralno: Omenjena v kontekstu lokacije skladišč blaga. | Nevtralno: omenjena kot lokacija v uvodu novice | Nevtralno: Omenjena kot lokacija nahajanja blaga. |
| AliExpress | Vsi viri so nevtralni; poudarek je na novih dajatvah. | Ni omenjeno | Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform. | Ni omenjeno | Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila. | Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Ni omenjeno | Nevtralno: Informativno omenjena kot primer spletne trgovine. |
| Temu | Vsi viri so nevtralni, poudarek je na novih dajatvah. | Ni omenjeno | Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform. | Ni omenjeno | Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila. | Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Ni omenjeno | Nevtralno: Informativno omenjena kot primer spletne trgovine. |
| Shein | Viri so enotno nevtralni, poudarek je na novih dajatvah. | Ni omenjeno | Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform. | Ni omenjeno | Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila. | Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev. | Ni omenjeno | Ni omenjeno | Nevtralno: Informativno omenjena kot primer spletne trgovine. |
| Kitajska | Vsi viri so nevtralni; razlika je le v omembi izvora blaga. | Ni omenjeno | Nevtralno: Navedena kot primer države izvora pošiljk. | Nevtralno: Omenjena kot izvor spletnih tržnic in blaga. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: omenjena kot država izvora blaga v informativnih primerih | Nevtralno: Navedena kot država izvora blaga za spletne platforme. |
| Pošta Slovenije | Vsi viri so nevtralni, poudarki pa le na tehnični izvedbi. | Ni omenjeno | Nevtralno: Omenjena zgolj kot možen prevoznik pošiljk. | Ni omenjeno | Nevtralno: Nastopa kot vir informacij in pojasnil o novih pravilih. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot izvajalec podpore pri carinskih postopkih. | Ni omenjeno | Ni omenjeno |
| Finančna uprava Republike Slovenije (Furs) | Le kot nevtralen vir tehničnih navodil in pojasnil. | Ni omenjeno | Nevtralno: Podaja tehnična pojasnila in navodila glede nove ureditve. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: omenjena le kot vir dodatne razlage preko povezave | Ni omenjeno |
| Amazon | Le RTV Slovenija podaja nevtralen opis trgovske platforme. | Ni omenjeno | Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno |
| Alibaba | Večina virov molči, Računalniške novice nevtralno informirajo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Informativno omenjena kot primer spletne trgovine. |
| eBay | Le Računalniške novice nevtralno omenjajo spletno trgovino. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Informativno omenjena kot primer spletne trgovine. |
| Agencija za komunikacijska omrežja in storitve (Akos) | Le N1 jo izpostavlja kot nevtralno svetovalko potrošnikom. | Ni omenjeno | Ni omenjeno | Nevtralno: Govorec, ki podaja nasvete potrošnikom. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno |
entities
- Evropska unija
- Evropska komisija (Bruselj)
- Slovenija
- AliExpress
- Temu
- Shein
- Kitajska
- Pošta Slovenije
- Finančna uprava Republike Slovenije (Furs)
- Amazon
- Alibaba
- eBay
- Agencija za komunikacijska omrežja in storitve (Akos)
key differences
- Agencija za komunikacijska omrežja in storitve (Akos)
- Le N1 jo izpostavlja kot nevtralno svetovalko potrošnikom.
- AliExpress
- Vsi viri so nevtralni; poudarek je na novih dajatvah.
- Alibaba
- Večina virov molči, Računalniške novice nevtralno informirajo.
- Amazon
- Le RTV Slovenija podaja nevtralen opis trgovske platforme.
- Evropska komisija (Bruselj)
- RTV poroča nevtralno, ljnovice.si pa kritično o zakonodaji.
- Evropska unija
- Večina poroča nevtralno o pravilih, le en vir kritizira nedodelanost.
- Finančna uprava Republike Slovenije (Furs)
- Le kot nevtralen vir tehničnih navodil in pojasnil.
- Kitajska
- Vsi viri so nevtralni; razlika je le v omembi izvora blaga.
- Pošta Slovenije
- Vsi viri so nevtralni, poudarki pa le na tehnični izvedbi.
- Shein
- Viri so enotno nevtralni, poudarek je na novih dajatvah.
- Slovenija
- Vsi viri so nevtralni, razlikujejo se le v geografskem poudarku.
- Temu
- Vsi viri so nevtralni, poudarek je na novih dajatvah.
- eBay
- Le Računalniške novice nevtralno omenjajo spletno trgovino.
source analyses
- Lokalec.si
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Ni omenjeno
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena kot geografsko in regulativno območje.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Nevtralno: Omenjena kot izvajalec podpore pri carinskih postopkih.
- Shein
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena v kontekstu lokacije skladišč blaga.
- Temu
- Ni omenjeno
- eBay
- Ni omenjeno
- N1
- Agencija za komunikacijska omrežja in storitve (Akos)
- Nevtralno: Govorec, ki podaja nasvete potrošnikom.
- AliExpress
- Ni omenjeno
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena kot geografsko območje in vir pravil.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Nevtralno: Omenjena kot izvor spletnih tržnic in blaga.
- Pošta Slovenije
- Ni omenjeno
- Shein
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena kot lokacija blaga in sedeža trgovcev.
- Temu
- Ni omenjeno
- eBay
- Ni omenjeno
- RTV Slovenija
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform.
- Alibaba
- Ni omenjeno
- Amazon
- Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform.
- Evropska komisija (Bruselj)
- Nevtralno: Navaja razloge za spremembo zakonodaje brez meta-vrednotenja.
- Evropska unija
- Nevtralno: Omenjena v kontekstu carinske zakonodaje in enotnega trga.
- Finančna uprava Republike Slovenije (Furs)
- Nevtralno: Podaja tehnična pojasnila in navodila glede nove ureditve.
- Kitajska
- Nevtralno: Navedena kot primer države izvora pošiljk.
- Pošta Slovenije
- Nevtralno: Omenjena zgolj kot možen prevoznik pošiljk.
- Shein
- Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform.
- Slovenija
- Nevtralno: Omenjena kot namembna država in prejemnica DDV-ja.
- Temu
- Nevtralno: Omenjena kot ena izmed večjih spletnih trgovskih platform.
- eBay
- Ni omenjeno
- Računalniške novice
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Nevtralno: Informativno omenjena kot primer spletne trgovine.
- Alibaba
- Nevtralno: Informativno omenjena kot primer spletne trgovine.
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena v kontekstu carinskih pravil in tržnih pogojev.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Nevtralno: Navedena kot država izvora blaga za spletne platforme.
- Pošta Slovenije
- Ni omenjeno
- Shein
- Nevtralno: Informativno omenjena kot primer spletne trgovine.
- Slovenija
- Nevtralno: Omenjena kot lokacija nahajanja blaga.
- Temu
- Nevtralno: Informativno omenjena kot primer spletne trgovine.
- eBay
- Nevtralno: Informativno omenjena kot primer spletne trgovine.
- STA
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Ni omenjeno
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: informativna omemba uveljavitve nove zakonodaje
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Ni omenjeno
- Shein
- Ni omenjeno
- Slovenija
- Nevtralno: kraj poročanja (Ljubljana)
- Temu
- Ni omenjeno
- eBay
- Ni omenjeno
- SiOL
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev.
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Informativna omemba uvedbe nove zakonodaje in dajatve.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Ni omenjeno
- Shein
- Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev.
- Slovenija
- Nevtralno: Omenjena v kontekstu lokacije blaga in nasvetov pristojnih.
- Temu
- Nevtralno: Omenjen kot primer platforme, za katero velja nova dajatev.
- eBay
- Ni omenjeno
- Slovenske Novice
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila.
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena kot območje izvora blaga in vir novih pravil.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Nevtralno: Nastopa kot vir informacij in pojasnil o novih pravilih.
- Shein
- Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila.
- Slovenija
- Nevtralno: Omenjena v kontekstu lokacije skladišč blaga.
- Temu
- Nevtralno: Omenjen kot primer trgovine, za katero bodo veljala pravila.
- eBay
- Ni omenjeno
- Svet24
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev.
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena kot vir nove zakonodaje in carinskih pravil.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Ni omenjeno
- Shein
- Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev.
- Slovenija
- Nevtralno: Omenjena v kontekstu lokacije blaga in sedeža trgovcev.
- Temu
- Nevtralno: Naveden kot primer platforme, za katero velja nova dajatev.
- eBay
- Ni omenjeno
- ljnovice.si
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Ni omenjeno
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Negativno: implicirana kritika skozi nedodelano zakonodajo EU
- Evropska unija
- Negativno: avtor zakonodajo označi za nedodelano
- Finančna uprava Republike Slovenije (Furs)
- Nevtralno: omenjena le kot vir dodatne razlage preko povezave
- Kitajska
- Nevtralno: omenjena kot država izvora blaga v informativnih primerih
- Pošta Slovenije
- Ni omenjeno
- Shein
- Ni omenjeno
- Slovenija
- Nevtralno: omenjena kot lokacija v uvodu novice
- Temu
- Ni omenjeno
- eBay
- Ni omenjeno
- Žurnal24
- Agencija za komunikacijska omrežja in storitve (Akos)
- Ni omenjeno
- AliExpress
- Ni omenjeno
- Alibaba
- Ni omenjeno
- Amazon
- Ni omenjeno
- Evropska komisija (Bruselj)
- Ni omenjeno
- Evropska unija
- Nevtralno: Omenjena v kontekstu nove zakonodaje in lokacije blaga.
- Finančna uprava Republike Slovenije (Furs)
- Ni omenjeno
- Kitajska
- Ni omenjeno
- Pošta Slovenije
- Ni omenjeno
- Shein
- Ni omenjeno
- Slovenija
- Nevtralno: Omenjena kot lokacija nahajanja blaga in sedeža trgovcev.
- Temu
- Ni omenjeno
- eBay
- Ni omenjeno
Viri
- articles
- article order
- 1
- body
- Ljubljana, 01. julija (STA) - V EU je danes začela veljati spremenjena carinska zakonodaja, po kateri se bo pri spletnem nakupu iz tretjih držav do vrednosti 150 evrov za vsako postavko blaga v pošiljki poleg DDV obračunala tudi začasna carinska dajatev v vrednosti treh evrov. Plačati je ne bo ...
- language
- slv
- published at
- 2026-07-01T03:01:37
- source
- STA
- title
- Spletni nakupi manjše vrednosti iz tretjih držav odslej dražji
- url
- https://www.sta.si/3572782/
- article order
- 10
- body
- Potrošniki iz EU-ja bodo morali po novem poleg DDV-ja plačati še začasno carinsko dajatev v višini treh evrov za vsak izdelek oziroma tarifno postavko v pošiljki, zaradi česar se bodo spletni nakupi iz držav zunaj Evropske unije za omenjeno vsoto podražili. V Bruslju navajajo, da je glavni namen spremembe evropske carinske zakonodaje vzpostaviti enake konkurenčne pogoje oziroma odpraviti nelojalno konkurenco evropskim trgovcem, zmanjšati pritisk na carinske organe ter bolje zaščititi enotni trg EU-ja in potrošnike pred nevarnimi oziroma neskladnimi izdelki. Samo lani je namreč v EU prispelo skoraj 5,9 milijarde nizkocenovnih izdelkov iz držav zunaj EU-ja. Začasna carinska dajatev v višini treh evrov Finančna uprava Republike Slovenije (Furs) je na svoji spletni strani pojasnila, da nova ureditev določa, da se za vsak izdelek oziroma posamezno postavko na carinski deklaraciji obračuna začasna carinska dajatev v višini treh evrov. Ob tem ostaja v veljavi tudi obračun DDV-ja, pri čemer se v davčno osnovo po novem všteva tudi znesek carinske dajatve. Če na primer potrošnik naroči paket iz Kitajske, v katerem so trije različni izdelki, bodo ti obravnavani kot ločene postavke. Skupna carinska dajatev bo tako znašala devet evrov, dodatno pa bo obračunan še DDV. V primeru naročila enakih izdelkov, denimo dveh majic, ki sodita v isto tarifno postavko, pa se obračuna le ena carinska dajatev v višini treh evrov. Pri nakupu izdelka v vrednosti 10 evrov se bo tako prištela carinska dajatev v višini treh evrov, zato bo davčna osnova znašala 13 evrov. Ob 22-odstotni stopnji DDV-ja to pomeni še 2,86 evra davka. Skupni dodatni strošek tako znaša 5,86 evra. Furs tudi opozarja, da morajo biti kupci pri spletnih nakupih pozorni na dejansko lokacijo odpreme blaga. Nekatere spletne trgovine uporabljajo evropske domene ali cene prikazujejo v evrih, čeprav izdelke pošiljajo iz držav zunaj EU-ja. V takšnih primerih se nova dajatev obračuna ne glede na videz spletne trgovine. Nakupi na največjih spletnih platformah naj bi potekali kot doslej Večina paketov v vrednosti pod 150 evrov iz tretjih držav je v EU prispela prek nakupov na velikih spletnih trgovskih platformah, kot so denimo AliExpress, Amazon, Temu, Shein ... Večina prodajalcev iz držav zunaj EU-ja je bila že registrirana v sistemu IOSS (Import One-Stop Shop), s katerim so kupcem ob nakupu zaračunavali davek na dodano vrednost (DDV) in ga nato odvajali v EU-ju. Po navedbah Bruslja so pošiljke, pri katerih je bil DDV že plačan, predstavljale približno 93 odstotkov vsega spletnega uvoza v EU. Sistem IOSS naj bi se od julija predvidoma uporabljal tudi za pobiranje novih začasnih carinskih dajatev v višini treh evrov, ki jih bo kupec poravnal ob zaključku nakupa. Tako potrošnikom ne bo treba plačevati dodatnih dajatev ob dostavi paketa. "Carina se bo praviloma obračunala na podlagi carinske deklaracije, ne glede na to, ali gre za pošiljko, naročeno prek posebne uvozne ureditve IOSS, kjer se DDV obračuna in plača že ob naročilu, ali za carinjenje po običajni poti. Lahko pa se imetnik številke IOSS in prevoznik pošiljke (nacionalna ali hitra pošta) dogovorita, da se bo carina tako kot DDV obračunala že ob naročilu. V tem primeru bo kupec ob naročilu plačal vse dajatve, prevoznik pošiljke pa bo poskrbel, da bo carinska dajatev nakazana carinskemu organu. Dodajamo še, da takega poslovnega modela pri nas sicer še nismo zaznali. Po informacijah iz drugih držav članic pa se pri njih pojavlja tudi takšna praksa," so za MMC pojasnili na Fursu. Za carinske postopke je pristojna država vstopa blaga Za carinske postopke je pomembna prva vstopna točka v EU-ju. Velik del pošiljk iz Kitajske prihaja prek velikih logističnih vozlišč za e-trgovino na Nizozemskem in v Belgiji. V zadnjem času pa so se zaradi nižjih logističnih stroškov in novih distribucijskih centrov vstopne točke za trgovske platforme preselile tudi na Madžarsko in Poljsko. Če je blago tam ocarinjeno in dano v prost promet, nato do Slovenije potuje kot običajna pošiljka znotraj enotnega trga. "Če pošiljka iz tretje države najprej prispe v drugo državo članico EU-ja, bo dajatev obračunana v okviru uvoznega carinskega postopka tam, kjer bo obravnavana carinska deklaracija za sprostitev blaga v prosti promet. Če je pošiljka carinjena na primer na Madžarskem ali v Belgiji, bo dajatev obračunana v tej državi članici v okviru tam izvedenega postopka. Po sprostitvi v prosti promet se pošiljka obravnava kot unijsko blago in potuje naprej brez ponovnega uvoznega carinjenja v namembni državi članici," so še pojasnili na Fursu. Manj možnosti za vračilo dajatev Pomembna sprememba zadeva tudi vračilo blaga. Z novo ureditvijo ni več mogoče razveljaviti carinske deklaracije zgolj zaradi vračila izdelka, kupljenega na daljavo, če njegova vrednost ne presega 150 evrov. To pomeni, da kupci ob običajnem vračilu blaga ne bodo mogli zahtevati povračila že plačanih carinskih dajatev in DDV-ja. Po novi ureditvi bo potrošnik, ki bo vračal naročeni izdelek pošiljatelju, do povračila uvoznih dajatev upravičen le v primeru, ko prejeti izdelek ne bo ustrezal naročenemu ali bo poškodovan oziroma bo imel napako. Če boste na primer naročili majico v velikosti 36 in jo tudi prejeli, po prejemu pa ugotovili, da vam je premajhna, do povračila uvoznih dajatev ne boste upravičeni. Dobavljeno vam je bilo namreč blago, kakršno ste naročili. Enako bo veljalo, če boste po prejemu pošiljke ugotovili, da vam izdelek preprosto ni všeč. Nasprotno pa boste upravičeni do povračila uvoznih dajatev, če boste naročili majico velikosti 36, prejeli pa majico velikosti 38. Pogoj za povračilo dajatev je, da se neustrezno blago vrne pošiljatelju z vložitvijo izvozne carinske deklaracije, lahko pa se tudi uniči pod carinskim nadzorom. "Izvedbo carinskega postopka zahtevajte ob oddaji pošiljke," svetujejo na Fursu. Slovenija prejela skoraj 120 milijonov evrov DDV-ja Obračun DDV-ja v primerih, ko je bila Slovenija poročana kot država članica potrošnje oz. namembna država članica. (Posebna uvozna ureditev se uporablja od 1. 7. 2021.) Vir: Furs
- language
- slv
- published at
- 2026-07-01T04:49:08
- source
- RTV Slovenija
- title
- Tudi za manjše nakupe v spletnih trgovinah, ki delujejo zunaj EU-ja, je obvezna carina tri evre
- url
- https://www.rtvslo.si/gospodarstvo/tudi-za-manjse-nakupe-v-spletnih-trgovinah-ki-delujejo-zunaj-eu-ja-je-obvezna-carina-tri-evre/786805
- article order
- 8
- body
- Plačati bo treba tudi stroške carinskega zastopanja. Ti bodo predvidoma višji, ker se z novimi pravili omejuje vrsta zastopanja na posredno zastopanje, pri katerem zastopnik deluje v svojem imenu za tuj račun. Carinske dajatve v vrednosti treh evrov ni treba plačati, če se blago ob naročilu že nahaja v Sloveniji ali v drugi državi EU. Nekateri spletni trgovci lahko prikazujejo, kot da imajo sedež v Sloveniji ali v EU, vendar je blago lahko odpremljeno iz države, ki ni članica EU. Akos potrošnikom zato svetuje, da pri nakupu preverijo, ali bo blago dejansko odpremljeno iz države EU.
- language
- slv
- published at
- 2026-06-28T12:36:47
- source
- N1
- title
- Od srede dalje vas bodo nakupi na kitajskih spletnih tržnicah stali več
- url
- https://n1info.si/magazin/digitalno/od-srede-dalje-vas-bodo-nakupi-na-kitajskih-spletnih-trznicah-stali-vec/
- article order
- 9
- body
- S 1. julijem 2026 začne veljati nova ureditev za pošiljke do vrednosti 150 evrov, ki prihajajo iz držav izven Evropske unije. Po novem se bo za takšno blago poleg DDV obračunala tudi začasna carinska dajatev v višini treh evrov na vsak naročeni artikel. "Carinska dajatev se ne obračuna na paket, temveč na posamezne vrste blaga, ki so navedene v carinski deklaraciji. Če pošiljka vsebuje več različnih izdelkov, se lahko obračuna več dajatev. Če vsebuje več enakih izdelkov, se ti praviloma obravnavajo kot ena postavka," pojasnjujejo na Pošti Slovenija. Spremembe tudi pri vračilu Pri nakupu je zato pomembno preveriti, od kod bo blago dejansko odpremljeno. Če je že v skladišču v Sloveniji ali drugi državi članici EU, dodatne carinske dajatve torej ne bo, bo pa treba dodatne tri evre plačati tudi za izdelke, kupljene v spletnih trgovinah Temu, Shein in AliExpress, ki so znane po izredno nizkih cenah, čemur pa ne bo več tako. Dodatni carinski dajatvi pa se ne boste ognili, če danes in jutri hitite s spletnimi nakupi, saj za obračun dajatve ni odločilen datum naročila, temveč datum carinjenja pošiljke. Nova pravila se zato lahko uporabijo tudi za pošiljke, naročene pred 1. julijem, če bodo v carinski postopek predložene po tem datumu. Ob tem na Pošti Slovenije opozarjajo še, da spremembe prinašajo novosti tudi pri vračilu blaga. Pri običajnem vračilu blaga, kupljenega na daljavo, praviloma ne bo več mogoče zahtevati vračila že plačanih uvoznih dajatev. Povračilo bo mogoče le v primerih pomanjkljivega blaga ali blaga, ki ne ustreza naročilu.
- language
- slv
- published at
- 2026-06-29T08:34:16
- source
- Slovenske Novice
- title
- Pojutrišnjem konec poceni spletnih nakupov, a hitenje z naročili ne bo pomagalo
- url
- https://slovenskenovice.delo.si/novice/slovenija/pojutrisnjem-konec-poceni-spletnih-nakupov-a-hitenje-z-narocili-ne-bo-pomagalo
- article order
- 0
- body
- V EU je danes začela veljati spremenjena carinska zakonodaja, po kateri se bo pri spletnem nakupu iz tretjih držav do vrednosti 150 evrov za vsako postavko blaga v pošiljki poleg DDV obračunala tudi začasna carinska dajatev v vrednosti treh evrov. Plačati je ne bo treba v primeru, da se blago ob naročilu že nahaja v Sloveniji ali drugi državi EU. Carina se bo praviloma obračunala s carinsko deklaracijo. To bo veljalo ne glede na to, ali gre za pošiljko, naročeno prek posebne uvozne ureditve IOSS, kjer se davek na dodano vrednost (DDV) obračuna in plača že pri naročilu, ali gre za carinjenje po običajni poti, kjer se DDV in carina obračunata preko carinske deklaracije ob postopku carinjenja. Začasna dajatev se bo obračunala za vsako postavko blaga v pošiljki. Če bo ta vsebovala na primer pet majic, bo treba plačati tri evre. Če bo vsebovala pet majic in dežnik, šest evrov, če pa bi bili v njej še čevlji, pa devet evrov. Plačati bo treba tudi stroške carinskega zastopanja. Ti bodo predvidoma višji, ker se z novimi pravili omejuje vrsta zastopanja na posredno zastopanje, pri katerem zastopnik deluje v svojem imenu za tuj račun. Obstajajo izjeme Carinske dajatve v vrednosti treh evrov ni treba plačati, če se blago ob naročilu že nahaja v Sloveniji ali v drugi državi EU. Nekateri spletni trgovci lahko prikazujejo, kot da imajo sedež v Sloveniji ali v EU, vendar je blago lahko odpremljeno iz države, ki ni članica EU. Pristojni potrošnikom zato svetujejo, da pri nakupu preverijo, ali bo blago dejansko odpremljeno iz države EU. Poleg tega se z novimi pravili odpravlja možnost razveljavitve carinske deklaracije zaradi vračila blaga pri prodaji na daljavo v višini do 150 evrov ter posledično ukinja možnost povračila carine in DDV za vrnjeno blago. Stranka lahko vloži zahtevek za povračilo carine v enem letu od uvoza samo v primeru, kadar gre za pomanjkljivo blago ali blago, ki ne izpolnjuje pogojev iz pogodbe. Merodajni datum za obračun carinske dajatve je trenutek sprejetja carinske deklaracije, torej datum carinjenja pošiljke, ne datum naročila. To pomeni, da bodo paketi, ki bodo v carinski postopek prišli po tem datumu, podvrženi novi dajatvi, tudi če so bili naročeni že prej. Dajatev v višini treh evrov za spletna naročila iz tretjih držav, predvsem s platform, kot so Temu, Shein ali AliExpress, bo uvedena začasno in bo ostala v veljavi, dokler se EU ne bo dogovorila o trajni rešitvi za obdavčitev takega uvoza. To naj bi se zgodilo leta 2028.
- language
- slv
- published at
- 2026-07-01T05:50:35
- source
- SiOL
- title
- Spletni nakupi manjše vrednosti iz tretjih držav odslej dražji
- url
- https://siol.net/novice/svet/spletni-nakupi-manjse-vrednosti-iz-tretjih-drzav-odslej-drazji-695398
- article order
- 2
- body
- Spletni nakupi manjše vrednosti iz tretjih držav so odslej dražji. V EU je danes začela veljati spremenjena carinska zakonodaja, po kateri se bo pri spletnem nakupu iz tretjih držav do vrednosti 150 evrov za vsako postavko blaga v pošiljki poleg DDV obračunala tudi začasna carinska dajatev v vrednosti treh evrov. Plačati je ne bo treba v primeru, da se blago ob naročilu že nahaja v Sloveniji ali drugi državi EU. Carina se bo praviloma obračunala s carinsko deklaracijo. To bo veljalo ne glede na to, ali gre za pošiljko, naročeno prek posebne uvozne ureditve IOSS, kjer se davek na dodano vrednost (DDV) obračuna in plača že pri naročilu, ali gre za carinjenje po običajni poti, kjer se DDV in carina obračunata preko carinske deklaracije ob postopku carinjenja. Začasna dajatev se bo obračunala za vsako postavko blaga v pošiljki. Če bo ta vsebovala na primer pet majic, bo treba plačati tri evre. Če bo vsebovala pet majic in dežnik, šest evrov, če pa bi bili v njej še čevlji, pa devet evrov. Plačati bo treba tudi stroške carinskega zastopanja. Ti bodo predvidoma višji, ker se z novimi pravili omejuje vrsta zastopanja na posredno zastopanje, pri katerem zastopnik deluje v svojem imenu za tuj račun. Carinske dajatve v vrednosti treh evrov ni treba plačati, če se blago ob naročilu že nahaja v Sloveniji ali v drugi državi EU. Nekateri spletni trgovci lahko prikazujejo, kot da imajo sedež v Sloveniji ali v EU, vendar je blago lahko odpremljeno iz države, ki ni članica EU. Pristojni potrošnikom zato svetujejo, da pri nakupu preverijo, ali bo blago dejansko odpremljeno iz države EU. Merodajni datum za obračun carinske dajatve je trenutek sprejetja carinske deklaracije, torej datum carinjenja pošiljke, ne datum naročila. To pomeni, da bodo paketi, ki bodo v carinski postopek prišli po tem datumu, podvrženi novi dajatvi, tudi če so bili naročeni že prej.
- language
- slv
- published at
- 2026-07-01T05:06:59
- source
- Žurnal24
- title
- Zdaj tudi uradno, spletni nakupi občutno dražji
- url
- https://www.zurnal24.si/slovenija/zdaj-tudi-uradno-spletni-nakupi-obcutno-drazji-461437
- article order
- 4
- body
- V Evropski uniji je danes začela veljati spremenjena carinska zakonodaja, ki prinaša dodatne stroške pri spletnih nakupih iz tretjih držav. Pri pošiljkah v vrednosti do 150 evrov se bo namreč poleg DDV za vsako postavko blaga obračunala še začasna carinska dajatev v višini treh evrov. Dajatve ne bo treba plačati le v primeru, če se kupljeno blago ob oddaji naročila že nahaja v Sloveniji ali kateri drugi državi članici EU. Carina se bo praviloma obračunala s carinsko deklaracijo. Nova ureditev bo veljala tako za pošiljke, naročene prek posebne uvozne ureditve IOSS, pri kateri se DDV obračuna in plača že ob naročilu, kot tudi za pošiljke, ki gredo skozi običajen carinski postopek, kjer se DDV in carina obračunata ob carinjenju. Začasna dajatev se bo obračunavala za vsako postavko blaga v pošiljki. Če bo v paketu na primer pet enakih izdelkov, bo dajatev znašala tri evre, nato pa tri dodatne za vsak nov artikel. Ob več enakih artiklih se dajatev ne spremeni. Kupci bodo morali poravnati tudi stroške carinskega zastopanja. Ti naj bi bili po novem predvidoma višji, saj nova pravila omejujejo vrsto zastopanja na posredno zastopanje, pri katerem zastopnik deluje v svojem imenu, vendar za tuj račun. Pristojni potrošnike opozarjajo, naj bodo pri spletnih nakupih pozorni, od kod bo blago dejansko odpremljeno. Nekateri spletni trgovci se namreč predstavljajo, kot da imajo sedež v Sloveniji ali EU, blago pa je lahko v resnici poslano iz države zunaj EU. Nova pravila prinašajo še eno pomembno spremembo. Pri prodaji na daljavo za blago do vrednosti 150 evrov se odpravlja možnost razveljavitve carinske deklaracije zaradi vračila blaga, s tem pa tudi možnost povračila carine in DDV za vrnjeno blago. Zahtevek za povračilo carine bo mogoče vložiti v enem letu od uvoza le v primeru, če je blago pomanjkljivo ali ne ustreza pogojem iz pogodbe. Za obračun dajatve bo ključen datum sprejetja carinske deklaracije oziroma datum carinjenja pošiljke, ne pa datum naročila. To pomeni, da bodo nova pravila veljala tudi za pakete, ki so bili naročeni pred uveljavitvijo sprememb, če bodo v carinski postopek prispeli po tem datumu. Dajatev v višini treh evrov je uvedena začasno, predvsem za spletna naročila iz tretjih držav in platform, kot so Temu, Shein ali AliExpress. V veljavi bo ostala, dokler EU ne sprejme trajnejše rešitve za obdavčitev tovrstnega uvoza, kar naj bi se zgodilo leta 2028.
- language
- slv
- published at
- 2026-07-01T04:28:34
- source
- Svet24
- title
- Konec poceni paketov: Od danes vas pri naročilih iz tujine čaka carina
- url
- https://svet24.si/novice/narocila-temu-shein-aliexpress-podrazitev-davek-carina-1909791
- article order
- 7
- body
- S 1. julijem 2026 začne veljati nova ureditev za pošiljke do vrednosti 150 EUR, ki prihajajo iz držav zunaj Evropske unije. Po novem se bo za blago, naročeno iz držav zunaj EU, poleg DDV obračunala tudi začasna carinska dajatev v višini 3 EUR za posamezno postavko blaga v carinski deklaraciji. To pomeni, da bodo lahko nekateri spletni nakupi dražji kot doslej. Pri nakupu je zato pomembno preveriti, od kod bo blago dejansko odpremljeno. Če je blago že v skladišču v Sloveniji ali drugi državi članici EU in ima status blaga EU, dodatna carinska dajatev ni predvidena. Pomembno je tudi vedeti, da za obračun dajatve ni odločilen datum naročila, temveč datum carinjenja pošiljke. Nova pravila se zato lahko uporabijo tudi za pošiljke, naročene pred 1. julijem 2026, če bodo v carinski postopek predložene po tem datumu. Spremembe prinašajo novosti tudi pri vračilu blaga Pri običajnem vračilu blaga, kupljenega na daljavo, praviloma ne bo več mogoče zahtevati vračila že plačanih uvoznih dajatev. Povračilo bo mogoče le v primerih pomanjkljivega blaga ali blaga, ki ne ustreza naročilu. Pred spletnim nakupom preverite: iz katere države bo blago odpremljeno, morebitne dodatne stroške uvoza, pogoje vračila blaga, informacije prodajalca o dostavi in carinskih obveznostih. Pošta Slovenije bo tudi po uveljavitvi novih pravil uporabnikom zagotavljala podporo pri carinskih postopkih ter obveščanje o potrebnih formalnostih za prevzem pošiljk.
- language
- slv
- published at
- 2026-07-01T00:46:55
- source
- Lokalec.si
- title
- Spletni nakupi iz držav zunaj EU: kaj se spreminja s 1. julijem 2026
- url
- https://www.lokalec.si/spletni-nakupi-iz-drzav-zunaj-eu-kaj-se-spreminja-s-1-julijem-2026/
- article order
- 13
- body
- Slovenija, 2. junij 2026 - S 1. julijem je stopila v veljavo nova evropska carinska zakonodaja na področju EU in s tem plačilu posebne dopolnilne carine v višini 3 evre, če blago ni bilo že ocarinjeno in se ne nahaja v dispečerskih centrih v eni od držav EU. Ali rečeno drugače, da s 1. julijem 2026 vsak posamezen izdelek (postavka) izven dispečerskih centrov v EU je podvržen začasni uvozni carinski dajatvi v višini 3 evrov. Kako ljudem na najbolj enostaven način predstaviti novi postopek. Recimo za tri različne artikle, ki jih kupec naroči ali kitajskega centra v EU ter recimo treh enakih artiklov, če so dostavljeni kupcu po novem postopku iz Kitajske. Primer, velja za obe predstavitvi. Kupec kupi: Prvi artikel za 10 evrov, drugi artikel za 15 evrov in tretji artikel za 50 evrov - velja za primer iz centra v EU in nato iz Kitajske v državo EU ter nato do kupca po novih pravilih Ob tem pa še kupi - v drugem primeru - po dva enaka artikla vredna po 10 in 15 ter enega za 50 evrov, torej, kar skupaj znese 150 evrov. Ključno pravilo: Če je blago že v skladišču znotraj EU, nove 3 € carinske dajatve ni. Če pa je blago poslano neposredno iz Kitajske, se zanj obračuna 3 € za vsak različen tip izdelka v pošiljki (ne za vsak kos). Primer 1 - Trije različni izdelki Kupec naroči: * Artikel A - 10 € * Artikel B - 15 € * Artikel C - 50 € Če je blago v skladišču v EU: * Izdelki: 75 € * Carinska dajatev: 0 € * Skupaj: 75 € Če je blago poslano iz Kitajske: * Izdelki: 75 € * 3 različni tipi izdelkov × 3 € = 9 € * Skupaj: 84 € * (Morebitni stroški carinskega zastopanja se lahko zaračunajo posebej.) Primer 2 - Več enakih izdelkov Kupec naroči: * 2 × artikel po 10 € * 2 × artikel po 15 € * 1 × artikel po 50 € Vrednost izdelkov: * 20 € + 30 € + 50 € = 100 € Če je blago v skladišču v EU: * Izdelki: 100 € * Carinska dajatev: 0 € * Skupaj: 100 € Če je blago poslano iz Kitajske: Čeprav je v paketu 5 kosov, gre še vedno le za 3 različne tipe izdelkov, zato se plača: * 3 tipi izdelkov × 3 € = 9 € * Izdelki: 100 € * Skupaj: 109 € Pomembno: Če bi bilo vseh pet izdelkov enake vrste (npr. pet enakih majic), bi bila dajatev le 3 €, ker se obračuna po vrsti izdelka in ne po številu kosov. Pomembno: Prikazani zneski predstavljajo vrednost nakupa in novo dajatev 3 € za posamezno vrsto izdelka. Morebitni DDV se obračuna po pravilih države, v kateri se blago sprosti v prost promet, če še ni bil plačan ob nakupu. Ali še enostavneje: Primer prikazuje samo vpliv nove dajatve 3 €. DDV je odvisen od tega, ali je bil že plačan ob nakupu oziroma od pravil države članice EU. In še to velja vedeti! Pregled splošnih stopenj DDV po posameznih članicah EU: Opomba 1*: ob obračunavanju DDV na omenjenih 3 evre se pač zračunava DDV po pravilu zgoraj omenjene tabele Opomba 2: Poleg splošne stopnje večina držav uporablja tudi eno ali dve znižani stopnji (npr. za osnovne življenjske potrebščine, zdravila, knjige), ki sta lahko v nekaterih primerih še nižji No, mi smo poskušali razložiti novo - po našem mnenju nedodelano - uvozno carinsko dajatev EU v višini 3 evrov tako, kot jo vidimo mi. /Objavo pripravil J. Temlin/Pri objavo za graf uporabljena UI/ In še razlaga FURS: Za pošiljke, ki prispejo v poštnem prometu iz tretjih držav (držav, ki niso članice EU) - obrazložitev AKTIVNA POVEZAVA
- language
- slv
- published at
- 2026-07-01T23:09:05
- source
- ljnovice.si
- title
- Kako si razlagati novo uvozno carinsko dajatev EU v višini 3 evrov za kitajsko blago do vrednosti 150 evrov
- url
- https://ljnovice.si/2026/07/02/kako-si-razlagati-novo-uvozno-carinsko-dajatev-eu-v-visini-3-evrov-za-kitajsko-blago-do-vrednosti-150-evrov/
- article order
- 10
- body
- Spletni nakupi iz trgovin, ki blago pošiljajo iz držav zunaj Evropske unije, niso več tako brezskrbni kot nekoč. Od 1. julija 2026 namreč velja spremenjena carinska ureditev, po kateri se tudi za pošiljke manjše vrednosti do 150 evrov obračuna začasna carinska dajatev v višini 3 evrov. Največjo spremembo bodo občutili kupci, ki pogosto naročajo manjše izdelke iz spletnih trgovin, kot so AliExpress, Temu, Shein, Alibaba, eBay ali druge platforme, kjer blago pogosto prihaja neposredno iz Kitajske oziroma drugih držav zunaj EU. Do zdaj so bile takšne pošiljke do vrednosti 150 evrov oproščene carine, po novem pa to ne velja več. Pomembno je, da trije evri ne pomenijo nujno treh evrov na celotno naročilo. Dajatev se obračuna na posamezno postavko oziroma vrsto blaga v carinski deklaraciji. Če je v paketu pet enakih majic, gre praviloma za eno postavko in znesek je 3 evre. Če pa so v paketu majica, dežnik in čevlji, lahko to pomeni tri različne postavke in skupaj 9 evrov carinske dajatve. Poleg nove carinske dajatve se še naprej obračuna tudi DDV. To pomeni, da se lahko pri zelo poceni izdelkih končna cena hitro občutno zviša. Če na primer kupec naroči majico za 10 evrov, se najprej obračuna 3 evre carine, nato pa se DDV obračuna od davčne osnove, v katero je vključena tudi carina. Pri 22-% DDV-ju bi to pomenilo dodatnih 2,68 evra davka, skupaj torej 5,68 evra dodatnih stroškov. Nova ureditev velja za blago, ki se ob naročilu nahaja zunaj Evropske unije. Če je izdelek že v Sloveniji ali v drugi državi EU, začasne carinske dajatve ni treba plačati. To pa ne pomeni, da je dovolj, da ima spletna trgovina evropsko domeno ali slovensko prevedeno spletno stran. Pomembno je, od kod je blago dejansko odpremljeno. Kupci morajo biti pozorni tudi na datum. Merodajen ni datum naročila, temveč datum sprejetja carinske deklaracije oziroma carinjenja pošiljke. To pomeni, da se lahko nova dajatev obračuna tudi za paket, ki je bil naročen pred 1. julijem, vendar je bil v carinski postopek sprejet šele po tem datumu. Sprememba vpliva tudi na vračila. Pri prodaji na daljavo do vrednosti 150 evrov se po novem odpravlja možnost razveljavitve carinske deklaracije zgolj zaradi vračila blaga, zato vračilo plačanih dajatev ne bo več samoumevno. Povračilo bo mogoče predvsem v primerih, ko je blago pomanjkljivo ali ne izpolnjuje pogojev iz pogodbe. Cilj nove ureditve je omejiti množični uvoz nizkocenovnih paketov iz tretjih držav, kjer so evropski trgovci pogosto v neenakem položaju. Ti morajo izpolnjevati evropske zahteve glede varnosti, skladnosti, davkov, vračil in odgovornosti za izdelke, medtem ko so številni prodajalci izven EU dolga leta izkoriščali ugodnejši režim za majhne pošiljke. Nova pravila verjetno ne bodo ustavila nakupovanja na Temuju, Sheinu ali AliExpressu, največ, kar si Evropa lahko prizadeva je, da se število pošiljk zmanjša in poveča možnost, da se bodo potrošniki zaradi višjih cen mogoče raje odločili za lokalnega ponudnika.
- language
- slv
- published at
- 2026-07-01T09:42:45
- source
- Računalniške novice
- title
- Poceni spletni nakupi izven EU so postali dražji
- url
- https://racunalniske-novice.com/poceni-spletni-nakupi-izven-eu-so-postali-drazji/
- source scope
- analyzed source count
- 10
- omitted articles
- omitted source count
- 0
- total source count
- 10