FURS uvaja davčne počitnice od 27. julija do 14. avgusta 2026 6.7.2026
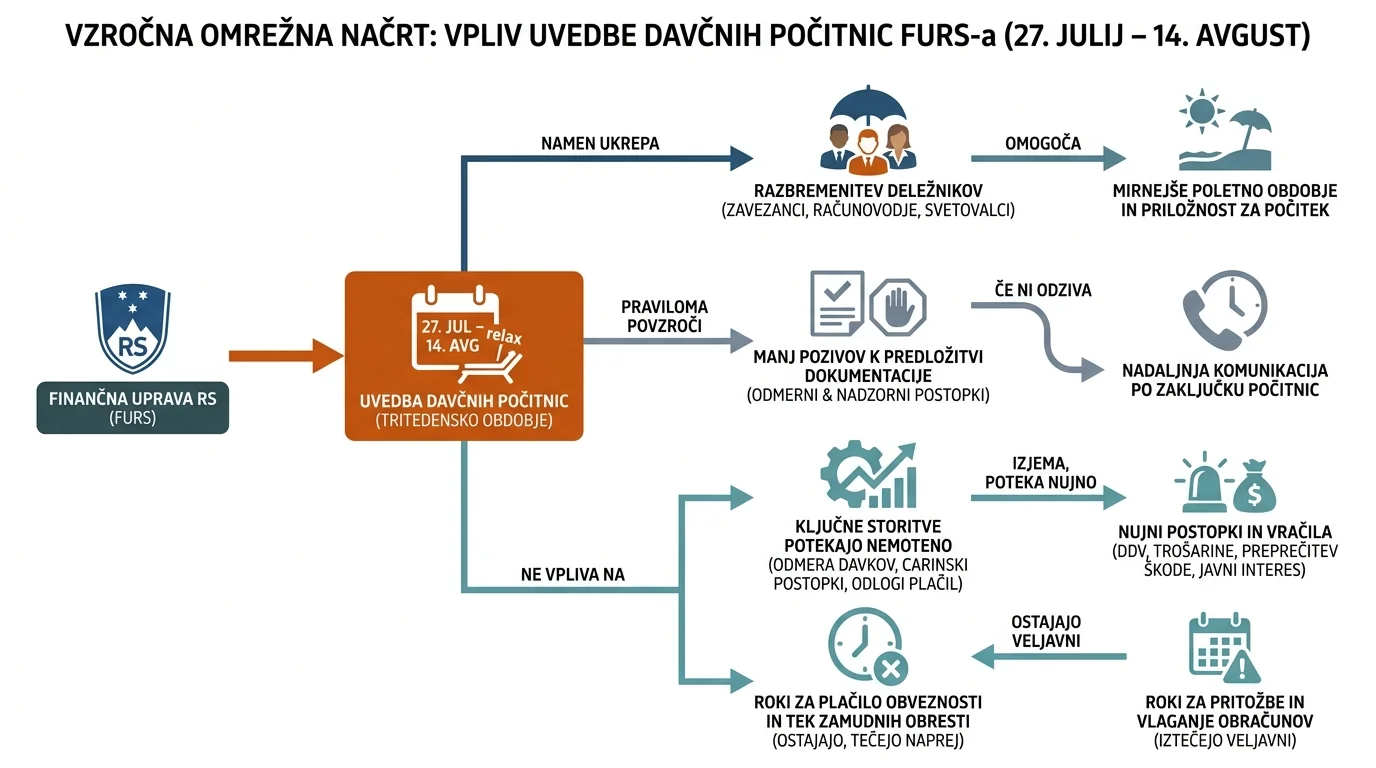
Finančna uprava Republike Slovenije (FURS) po nekaj letih ponovno uvaja tritedenske davčne počitnice, ki bodo trajale od vključno 27. julija do vključno 14. avgusta 2026. V tem obdobju davčnih zavezancev, njihovih računovodij in davčnih svetovalcev praviloma ne bo pozivala k predložitvi dokumentacije ali pojasnil v odmernih in nadzornih postopkih. Ukrep je namenjen mirnejšemu poletnemu obdobju in razbremenitvi vseh vpletenih. Ključne storitve in nujni postopki bodo kljub temu potekali nemoteno. FURS bo obravnaval odmere nekaterih davkov, carinske postopke, vloge za odlog ali obročno plačilo davčnih obveznosti ter zahtevke za vračilo DDV in trošarin. Nadaljevali se bodo tudi postopki, pri katerih bi odlašanje lahko povzročilo škodo, zastaranje ali nesorazmerne posledice.
Infografika
Analiza trditev
| Trditev | Ključne razlike | STA | Nova24TV | N1 | Portal GOV.SI | SiOL | Žurnal24 | Svet24 | Lokalec.si | Mladipodjetnik.si |
|---|---|---|---|---|---|---|---|---|---|---|
| Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026. | Večina virov potrjuje, a le redki navajajo letnico 2026. | Delno: Članek potrjuje datume, a ne navaja letnice 2026. | Delno: Članek navaja datume, a ne omenja letnice 2026. | Delno: Članek potrjuje tritedenske počitnice, a ne navaja letnice 2026. | Da: Članek potrjuje navedeno obdobje in trajanje. | Delno: Članek potrjuje datume, a ne navaja letnice 2026. | Da: Članek potrjuje navedeno obdobje in trajanje. | Ni omenjeno | Da: Članek potrjuje navedeno obdobje in trajanje. | Da: Članek potrjuje navedeno obdobje davčnih počitnic. |
| Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih. | Večina virov trditev potrjuje, N1 je ne omenja. | Da: Članek izrecno navaja to omejitev pozivanja. | Da: Članek izrecno navaja, da FURS praviloma ne bo pozival k dokumentaciji. | Ni omenjeno | Da: Članek izrecno navaja, da praviloma ne bodo pozivali k dokumentaciji. | Da: Članek to izrecno navaja. | Da: Članek navaja, da FURS praviloma ne bo pozival k dokumentaciji. | Delno: Članek navaja, da bo komunikacija praviloma stekla po počitnicah. | Da: Članek navaja, da zavezancev ne bodo pozivali k oddaji dokumentacije. | Da: Članek izrecno navaja, da FURS praviloma ne bo pozival k dokumentaciji. |
| Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke. | Večina virov potrjuje, STA in N1 ne omenjata. | Ni omenjeno | Delno: Članek omenja roke za plačilo, ne pa eksplicitno vlaganja obračunov. | Ni omenjeno | Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti. | Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti. | Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti. | Da: Zavezanci morajo v zakonskih rokih izpolnjevati obveznosti. | Da: Članek navaja, da roki za obračune in plačila ostajajo v veljavi. | Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti. |
| Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo. | Večina virov potrjuje trditev, le Lokalec.si je delno nejasen. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Članek navaja, da roki za pritožbe v tem času iztečejo. | Da: Članek navaja, da roki za pritožbe v tem času iztečejo. | Da: Članek navaja, da roki za pritožbe v tem času iztečejo. | Da: Članek navaja, da v tem času iztečejo roki za pritožbe. | Delno: Članek navaja, da roki ostajajo v veljavi, a ne omenja specifično pritožb. | Da: Članek navaja, da se roki za pritožbe v tem času iztečejo. |
| Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje. | STA trditev izpušča, ostali jo podpirajo brez nasprotij. | Ni omenjeno | Da: Članek navaja, da je namen mirnejše poletno obdobje za deležnike. | Da: Namen je omogočiti mirnejše poletje vsem deležnikom. | Da: Članek navaja mirnejše poletno obdobje in počitek za deležnike. | Da: Članek navaja razbremenitev in umirjeno poletno obdobje. | Da: Članek izrecno navaja ta namen ukrepa. | Da: Namen je omogočiti vsem deležnikom mirnejše poletno obdobje. | Da: Članek navaja zagotovitev mirnejšega poletnega obdobja. | Da: Cilj je razbremenitev zavezancev v času poletnih dopustov. |
| Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne. | Vsi viri razen STA trditev potrjujejo brez nasprotovanj. | Ni omenjeno | Da: Članek potrjuje, da bodo ključne storitve ostale dostopne. | Da: FURS zagotavlja, da bodo ključne storitve nemoteno dostopne. | Da: Članek potrjuje nemoteno dostopnost ključnih storitev. | Da: Članek potrjuje nemoteno dostopnost ključnih storitev. | Da: Članek potrjuje nemoteno dostopnost ključnih storitev. | Da: FURS je zagotovil, da bodo ključne storitve nemoteno dostopne. | Da: Članek navaja, da bodo ključne storitve tekle nemoteno. | Da: Članek potrjuje, da bodo ključne storitve nemoteno dostopne. |
| Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti. | Večina virov potrjuje, STA in N1 ne omenjata. | Ni omenjeno | Da: Članek navaja, da počitnice ne vplivajo na roke za plačilo. | Ni omenjeno | Da: Članek izrecno navaja, da počitnice ne vplivajo na roke plačil. | Da: Članek to izrecno potrjuje. | Da: Članek izrecno navaja, da počitnice ne vplivajo na te roke. | Da: FURS opozarja, da počitnice ne vplivajo na roke za plačilo. | Da: Članek navaja, da roki ostajajo v veljavi. | Da: FURS izrecno poudarja, da počitnice ne vplivajo na roke plačil. |
| Med davčnimi počitnicami se ne prekine tek zamudnih obresti. | Vsi viri, ki omenjajo trditev, jo potrjujejo, razen STA in N1 je ne omenjata. | Ni omenjeno | Da: Članek potrjuje, da se tek zamudnih obresti ne prekinja. | Ni omenjeno | Da: Članek potrjuje, da se tek zamudnih obresti ne prekine. | Da: Članek to izrecno potrjuje. | Da: Članek izrecno navaja, da se tek obresti ne prekinja. | Da: FURS navaja, da se tek zamudnih obresti ne prekinja. | Da: Članek potrjuje, da obračun zamudnih obresti teče naprej. | Da: Članek navaja, da se tek zamudnih obresti ne prekine. |
| FURS bo med počitnicami nemoteno izvajal carinske postopke. | STA in N1 trditve ne omenjata, ostali viri jo soglasno potrjujejo. | Ni omenjeno | Da: Članek navaja, da bodo carinski postopki tekli nemoteno. | Ni omenjeno | Da: Članek navaja, da bodo carinski postopki tekli nemoteno. | Da: Članek to izrecno potrjuje. | Da: Članek potrjuje, da bodo carinski postopki tekli nemoteno. | Da: Carinski postopki bodo tekli nemoteno. | Da: Članek izrecno navaja nemoteno izvajanje carinskih postopkov. | Da: Članek potrjuje, da bodo carinski postopki tekli nemoteno. |
| Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno. | Večina virov potrjuje, STA in Lokalec.si ne omenjata. | Ni omenjeno | Da: Članek potrjuje nemoteno izvajanje teh postopkov. | Da: Članek izrecno navaja nemoteno izvajanje teh postopkov. | Da: Članek potrjuje nemoteno izvajanje teh postopkov. | Da: Članek to izrecno potrjuje. | Da: Članek potrjuje nemoteno izvajanje teh postopkov. | Da: Članek izrecno navaja izvajanje teh postopkov. | Ni omenjeno | Da: Članek navaja, da bodo ti postopki potekali nemoteno. |
| Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami. | Večina virov potrjuje, STA in N1 ne omenjata. | Ni omenjeno | Da: Članek izrecno navaja te zahtevke kot izjemo. | Ni omenjeno | Da: Članek navaja, da so ti zahtevki izjema in se obravnavajo. | Da: Članek jih navaja kot izjemo, ki se obravnava. | Da: Članek navaja, da so ti zahtevki izjema in se obravnavajo. | Da: Navedeni so kot izjema, ki se obravnava nemoteno. | Da: Članek navaja, da bodo obravnavali postopke vračil DDV in trošarin. | Da: Članek izrecno navaja te zahtevke kot izjemo, ki se obravnava. |
| Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno. | STA in N1 trditve ne omenjata, ostali viri jo potrjujejo brez nasprotij. | Ni omenjeno | Da: Članek navaja obravnavo zadev, kjer bi odlašanje povzročilo škodo. | Ni omenjeno | Da: Članek potrjuje prednostno obravnavo nujnih zadev. | Da: Članek potrjuje obravnavo nujnih zadev. | Da: Članek potrjuje prednostno obravnavo nujnih zadev. | Da: Članek potrjuje prednostno obravnavo nujnih zadev. | Da: Članek navaja obravnavo nujnih zadev in primerov škode. | Da: Članek potrjuje prednostno obravnavo nujnih zadev. |
| Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi. | Večina virov potrjuje, STA in N1 ne omenjata. | Ni omenjeno | Da: Članek navaja, da sodelovanje poteka pri dogovorjenih terminih. | Ni omenjeno | Da: Članek potrjuje sodelovanje ob predhodnem dogovoru. | Da: Članek potrjuje omejeno delo v teh primerih. | Da: Članek potrjuje, da sodelovanje poteka po dogovoru. | Da: Sodelovanje bo potekalo pri dogovorjenih ali usklajenih terminih. | Ni omenjeno | Da: Članek potrjuje, da sodelovanje poteka ob dogovorjenih terminih. |
claims
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
key differences
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Večina virov potrjuje, STA in N1 ne omenjata.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Večina virov potrjuje, STA in N1 ne omenjata.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- STA in N1 trditve ne omenjata, ostali viri jo soglasno potrjujejo.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Večina virov potrjuje, a le redki navajajo letnico 2026.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Vsi viri razen STA trditev potrjujejo brez nasprotovanj.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Večina virov trditev potrjuje, N1 je ne omenja.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Vsi viri, ki omenjajo trditev, jo potrjujejo, razen STA in N1 je ne omenjata.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- STA trditev izpušča, ostali jo podpirajo brez nasprotij.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- STA in N1 trditve ne omenjata, ostali viri jo potrjujejo brez nasprotij.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Večina virov potrjuje, STA in Lokalec.si ne omenjata.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Večina virov potrjuje trditev, le Lokalec.si je delno nejasen.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Večina virov potrjuje, STA in N1 ne omenjata.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Večina virov potrjuje, STA in N1 ne omenjata.
source analyses
- Lokalec.si
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: Članek navaja, da roki ostajajo v veljavi.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Članek navaja, da roki za obračune in plačila ostajajo v veljavi.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek izrecno navaja nemoteno izvajanje carinskih postopkov.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Da: Članek potrjuje navedeno obdobje in trajanje.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek navaja, da bodo ključne storitve tekle nemoteno.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek navaja, da zavezancev ne bodo pozivali k oddaji dokumentacije.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek potrjuje, da obračun zamudnih obresti teče naprej.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Članek navaja zagotovitev mirnejšega poletnega obdobja.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek navaja obravnavo nujnih zadev in primerov škode.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Ni omenjeno
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Delno: Članek navaja, da roki ostajajo v veljavi, a ne omenja specifično pritožb.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Ni omenjeno
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek navaja, da bodo obravnavali postopke vračil DDV in trošarin.
- Mladipodjetnik.si
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: FURS izrecno poudarja, da počitnice ne vplivajo na roke plačil.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek potrjuje, da bodo carinski postopki tekli nemoteno.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Da: Članek potrjuje navedeno obdobje davčnih počitnic.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek potrjuje, da bodo ključne storitve nemoteno dostopne.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek izrecno navaja, da FURS praviloma ne bo pozival k dokumentaciji.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek navaja, da se tek zamudnih obresti ne prekine.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Cilj je razbremenitev zavezancev v času poletnih dopustov.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek potrjuje prednostno obravnavo nujnih zadev.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek navaja, da bodo ti postopki potekali nemoteno.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Da: Članek navaja, da se roki za pritožbe v tem času iztečejo.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Članek potrjuje, da sodelovanje poteka ob dogovorjenih terminih.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek izrecno navaja te zahtevke kot izjemo, ki se obravnava.
- N1
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Ni omenjeno
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Ni omenjeno
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Ni omenjeno
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Delno: Članek potrjuje tritedenske počitnice, a ne navaja letnice 2026.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: FURS zagotavlja, da bodo ključne storitve nemoteno dostopne.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Ni omenjeno
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Ni omenjeno
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Namen je omogočiti mirnejše poletje vsem deležnikom.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Ni omenjeno
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek izrecno navaja nemoteno izvajanje teh postopkov.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Ni omenjeno
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Ni omenjeno
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Ni omenjeno
- Nova24TV
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: Članek navaja, da počitnice ne vplivajo na roke za plačilo.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Delno: Članek omenja roke za plačilo, ne pa eksplicitno vlaganja obračunov.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek navaja, da bodo carinski postopki tekli nemoteno.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Delno: Članek navaja datume, a ne omenja letnice 2026.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek potrjuje, da bodo ključne storitve ostale dostopne.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek izrecno navaja, da FURS praviloma ne bo pozival k dokumentaciji.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek potrjuje, da se tek zamudnih obresti ne prekinja.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Članek navaja, da je namen mirnejše poletno obdobje za deležnike.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek navaja obravnavo zadev, kjer bi odlašanje povzročilo škodo.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek potrjuje nemoteno izvajanje teh postopkov.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Ni omenjeno
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Članek navaja, da sodelovanje poteka pri dogovorjenih terminih.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek izrecno navaja te zahtevke kot izjemo.
- Portal GOV.SI
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: Članek izrecno navaja, da počitnice ne vplivajo na roke plačil.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek navaja, da bodo carinski postopki tekli nemoteno.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Da: Članek potrjuje navedeno obdobje in trajanje.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek potrjuje nemoteno dostopnost ključnih storitev.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek izrecno navaja, da praviloma ne bodo pozivali k dokumentaciji.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek potrjuje, da se tek zamudnih obresti ne prekine.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Članek navaja mirnejše poletno obdobje in počitek za deležnike.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek potrjuje prednostno obravnavo nujnih zadev.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek potrjuje nemoteno izvajanje teh postopkov.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Da: Članek navaja, da roki za pritožbe v tem času iztečejo.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Članek potrjuje sodelovanje ob predhodnem dogovoru.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek navaja, da so ti zahtevki izjema in se obravnavajo.
- STA
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Ni omenjeno
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Ni omenjeno
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Ni omenjeno
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Delno: Članek potrjuje datume, a ne navaja letnice 2026.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Ni omenjeno
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek izrecno navaja to omejitev pozivanja.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Ni omenjeno
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Ni omenjeno
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Ni omenjeno
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Ni omenjeno
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Ni omenjeno
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Ni omenjeno
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Ni omenjeno
- SiOL
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: Članek to izrecno potrjuje.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek to izrecno potrjuje.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Delno: Članek potrjuje datume, a ne navaja letnice 2026.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek potrjuje nemoteno dostopnost ključnih storitev.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek to izrecno navaja.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek to izrecno potrjuje.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Članek navaja razbremenitev in umirjeno poletno obdobje.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek potrjuje obravnavo nujnih zadev.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek to izrecno potrjuje.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Da: Članek navaja, da roki za pritožbe v tem času iztečejo.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Članek potrjuje omejeno delo v teh primerih.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek jih navaja kot izjemo, ki se obravnava.
- Svet24
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: FURS opozarja, da počitnice ne vplivajo na roke za plačilo.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Zavezanci morajo v zakonskih rokih izpolnjevati obveznosti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Carinski postopki bodo tekli nemoteno.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Ni omenjeno
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: FURS je zagotovil, da bodo ključne storitve nemoteno dostopne.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Delno: Članek navaja, da bo komunikacija praviloma stekla po počitnicah.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: FURS navaja, da se tek zamudnih obresti ne prekinja.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Namen je omogočiti vsem deležnikom mirnejše poletno obdobje.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek potrjuje prednostno obravnavo nujnih zadev.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek izrecno navaja izvajanje teh postopkov.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Da: Članek navaja, da v tem času iztečejo roki za pritožbe.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Sodelovanje bo potekalo pri dogovorjenih ali usklajenih terminih.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Navedeni so kot izjema, ki se obravnava nemoteno.
- Žurnal24
- Davčne počitnice ne vplivajo na iztek rokov za plačilo davčnih obveznosti.
- Da: Članek izrecno navaja, da počitnice ne vplivajo na te roke.
- Davčni zavezanci so še vedno dolžni v zakonskih rokih vlagati obračune in plačevati davke.
- Da: Članek potrjuje dolžnost izpolnjevanja materialnih obveznosti.
- FURS bo med počitnicami nemoteno izvajal carinske postopke.
- Da: Članek potrjuje, da bodo carinski postopki tekli nemoteno.
- Finančna uprava RS (FURS) uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta 2026.
- Da: Članek potrjuje navedeno obdobje in trajanje.
- Ključne storitve za davčne zavezance bodo med davčnimi počitnicami ostale nemoteno dostopne.
- Da: Članek potrjuje nemoteno dostopnost ključnih storitev.
- Med davčnimi počitnicami FURS praviloma ne bo pozival zavezancev k predložitvi dokumentacije v nadzornih postopkih.
- Da: Članek navaja, da FURS praviloma ne bo pozival k dokumentaciji.
- Med davčnimi počitnicami se ne prekine tek zamudnih obresti.
- Da: Članek izrecno navaja, da se tek obresti ne prekinja.
- Namen ukrepa je omogočiti davčnim zavezancem, računovodjem in svetovalcem mirnejše poletno obdobje.
- Da: Članek izrecno navaja ta namen ukrepa.
- Nujne zadeve, kjer bi odlašanje povzročilo škodo ali zastaranje, se bodo obravnavale prednostno.
- Da: Članek potrjuje prednostno obravnavo nujnih zadev.
- Postopki odmere davka na promet nepremičnin, motornih vozil ter dediščin in daril bodo potekali nemoteno.
- Da: Članek potrjuje nemoteno izvajanje teh postopkov.
- Roki za vlaganje pritožb se med davčnimi počitnicami ne podaljšajo.
- Da: Članek navaja, da roki za pritožbe v tem času iztečejo.
- Sodelovanje v nadzornih postopkih bo potekalo le pri vnaprej dogovorjenih terminih ali po uskladitvi.
- Da: Članek potrjuje, da sodelovanje poteka po dogovoru.
- Zahtevki za vračilo DDV in trošarin ostajajo izjema in se bodo obravnavali tudi med počitnicami.
- Da: Članek navaja, da so ti zahtevki izjema in se obravnavajo.
Analiza sentimenta
| Entiteta | Ključne razlike | STA | Nova24TV | N1 | Portal GOV.SI | SiOL | Žurnal24 | Svet24 | Lokalec.si | Mladipodjetnik.si |
|---|---|---|---|---|---|---|---|---|---|---|
| Finančna uprava Republike Slovenije | Večina virov nevtralna, trije pozitivni (GOV.SI, Žurnal24, Lokalec.si). | Nevtralno: informativno napoveduje uvedbo davčnih počitnic brez vrednotenja | Nevtralno: informativno opisana kot nosilec ukrepa, brez vrednotenja | Nevtralno: omenjena kot izvajalka ukrepa in storitev brez vrednotenja | Pozitivno: avtor pohvali uvedbo davčnih počitnic kot ukrep za počitek deležnikov | Nevtralno: omenjena kot izvajalka ukrepa, brez meta-vrednotenja | Pozitivno: avtor pohvali uvedbo davčnih počitnic kot razveseljivo novico | Nevtralno: informativno opisuje ukrepe in storitve brez vrednotenja | Pozitivno: avtor pohvali uvedbo davčnih počitnic za razbremenitev deležnikov | Nevtralno: informativno opisuje ukrepe in storitve FURS brez vrednotenja |
| FURS | Nekateri viri (GOV.SI, Žurnal24, Lokalec.si) ukrep pohvalijo, drugi so nevtralni. | Nevtralno: omenjen kot izvajalec ukrepa brez meta-vrednotenja | Nevtralno: informativno opisana kot nosilec ukrepa, brez vrednotenja | Nevtralno: citiran kot vir informacij brez meta-vrednotenja | Pozitivno: avtor pohvali uvedbo davčnih počitnic kot ukrep za počitek deležnikov | Nevtralno: opisana kot izvajalka počitnic, brez pohvale ali kritike | Pozitivno: avtor pohvali uvedbo davčnih počitnic kot razveseljivo novico | Nevtralno: citiran kot vir informacij brez meta-vrednotenja | Pozitivno: avtor pohvali uvedbo davčnih počitnic za razbremenitev deležnikov | Nevtralno: citiran in opisan brez pohvale ali kritike |
| Davčni zavezanci | Večina virov nevtralna, trije pa pozitivno poudarjajo počitek. | Nevtralno: navedeni kot upravičenci počitnic brez vrednotenja | Nevtralno: omenjeni kot upravičenci ukrepa, brez vrednotenja | Nevtralno: omenjeni kot prejemniki storitev brez vrednotenja | Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji | Nevtralno: omenjeni kot upravičenci počitnic, brez vrednotenja | Pozitivno: opisani kot upravičenci do mirnejšega poletja in počitka | Nevtralno: omenjeni kot prejemniki storitev in nosilci obveznosti brez vrednotenja | Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek | Nevtralno: omenjeni kot upravičenci in dolžniki brez vrednotenja |
| Računovodje | Nekateri viri poudarjajo počitek, drugi so nevtralni. | Nevtralno: omenjeni kot skupina, ki je oproščena pozivov | Nevtralno: omenjeni kot deležniki, brez vrednotenja | Ni omenjeno | Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji | Nevtralno: omenjeni kot del ciljne skupine, brez vrednotenja | Pozitivno: omenjeni kot deležniki, ki bodo imeli mirnejše obdobje | Ni omenjeno | Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek | Nevtralno: zgolj našteti med naslovniki ukrepa |
| Davčni svetovalci | Nekateri viri poudarjajo počitek, drugi so nevtralni. | Nevtralno: omenjeni kot skupina, ki je oproščena pozivov | Nevtralno: omenjeni kot deležniki, brez vrednotenja | Ni omenjeno | Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji | Nevtralno: omenjeni kot del ciljne skupine, brez vrednotenja | Pozitivno: omenjeni kot deležniki, ki bodo imeli mirnejše obdobje | Ni omenjeno | Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek | Nevtralno: zgolj našteti med naslovniki ukrepa |
| Podjetniki | Pozitivno (GOV.SI, Žurnal24) proti nevtralno (Lokalec.si). | Ni omenjeno | Ni omenjeno | Ni omenjeno | Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji | Ni omenjeno | Pozitivno: omenjeni kot upravičenci do davčnih počitnic | Ni omenjeno | Nevtralno: omenjeni posredno prek podjetij brez meta-vrednotenja | Ni omenjeno |
| Podjetja | Večina molči, le nekateri vidijo pozitivno razbremenitev. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji | Ni omenjeno | Pozitivno: omenjena kot upravičenci do davčnih počitnic | Ni omenjeno | Pozitivno: avtor navaja, da ukrep razbremenjuje podjetja | Ni omenjeno |
| Republika Slovenija | Vsi viri ne omenjajo entitete, zato ni razlik. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno |
entities
- Finančna uprava Republike Slovenije
- FURS
- Davčni zavezanci
- Računovodje
- Davčni svetovalci
- Podjetniki
- Podjetja
- Republika Slovenija
key differences
- Davčni svetovalci
- Nekateri viri poudarjajo počitek, drugi so nevtralni.
- Davčni zavezanci
- Večina virov nevtralna, trije pa pozitivno poudarjajo počitek.
- FURS
- Nekateri viri (GOV.SI, Žurnal24, Lokalec.si) ukrep pohvalijo, drugi so nevtralni.
- Finančna uprava Republike Slovenije
- Večina virov nevtralna, trije pozitivni (GOV.SI, Žurnal24, Lokalec.si).
- Podjetja
- Večina molči, le nekateri vidijo pozitivno razbremenitev.
- Podjetniki
- Pozitivno (GOV.SI, Žurnal24) proti nevtralno (Lokalec.si).
- Računovodje
- Nekateri viri poudarjajo počitek, drugi so nevtralni.
- Republika Slovenija
- Vsi viri ne omenjajo entitete, zato ni razlik.
source analyses
- Lokalec.si
- Davčni svetovalci
- Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek
- Davčni zavezanci
- Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek
- FURS
- Pozitivno: avtor pohvali uvedbo davčnih počitnic za razbremenitev deležnikov
- Finančna uprava Republike Slovenije
- Pozitivno: avtor pohvali uvedbo davčnih počitnic za razbremenitev deležnikov
- Podjetja
- Pozitivno: avtor navaja, da ukrep razbremenjuje podjetja
- Podjetniki
- Nevtralno: omenjeni posredno prek podjetij brez meta-vrednotenja
- Računovodje
- Pozitivno: avtor navaja, da ukrep omogoča zaslužen počitek
- Republika Slovenija
- Ni omenjeno
- Mladipodjetnik.si
- Davčni svetovalci
- Nevtralno: zgolj našteti med naslovniki ukrepa
- Davčni zavezanci
- Nevtralno: omenjeni kot upravičenci in dolžniki brez vrednotenja
- FURS
- Nevtralno: citiran in opisan brez pohvale ali kritike
- Finančna uprava Republike Slovenije
- Nevtralno: informativno opisuje ukrepe in storitve FURS brez vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Nevtralno: zgolj našteti med naslovniki ukrepa
- Republika Slovenija
- Ni omenjeno
- N1
- Davčni svetovalci
- Ni omenjeno
- Davčni zavezanci
- Nevtralno: omenjeni kot prejemniki storitev brez vrednotenja
- FURS
- Nevtralno: citiran kot vir informacij brez meta-vrednotenja
- Finančna uprava Republike Slovenije
- Nevtralno: omenjena kot izvajalka ukrepa in storitev brez vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Ni omenjeno
- Republika Slovenija
- Ni omenjeno
- Nova24TV
- Davčni svetovalci
- Nevtralno: omenjeni kot deležniki, brez vrednotenja
- Davčni zavezanci
- Nevtralno: omenjeni kot upravičenci ukrepa, brez vrednotenja
- FURS
- Nevtralno: informativno opisana kot nosilec ukrepa, brez vrednotenja
- Finančna uprava Republike Slovenije
- Nevtralno: informativno opisana kot nosilec ukrepa, brez vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Nevtralno: omenjeni kot deležniki, brez vrednotenja
- Republika Slovenija
- Ni omenjeno
- Portal GOV.SI
- Davčni svetovalci
- Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji
- Davčni zavezanci
- Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji
- FURS
- Pozitivno: avtor pohvali uvedbo davčnih počitnic kot ukrep za počitek deležnikov
- Finančna uprava Republike Slovenije
- Pozitivno: avtor pohvali uvedbo davčnih počitnic kot ukrep za počitek deležnikov
- Podjetja
- Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji
- Podjetniki
- Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji
- Računovodje
- Pozitivno: avtor poudari, da so počitnice namenjene njihovemu počitku in novi energiji
- Republika Slovenija
- Ni omenjeno
- STA
- Davčni svetovalci
- Nevtralno: omenjeni kot skupina, ki je oproščena pozivov
- Davčni zavezanci
- Nevtralno: navedeni kot upravičenci počitnic brez vrednotenja
- FURS
- Nevtralno: omenjen kot izvajalec ukrepa brez meta-vrednotenja
- Finančna uprava Republike Slovenije
- Nevtralno: informativno napoveduje uvedbo davčnih počitnic brez vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Nevtralno: omenjeni kot skupina, ki je oproščena pozivov
- Republika Slovenija
- Ni omenjeno
- SiOL
- Davčni svetovalci
- Nevtralno: omenjeni kot del ciljne skupine, brez vrednotenja
- Davčni zavezanci
- Nevtralno: omenjeni kot upravičenci počitnic, brez vrednotenja
- FURS
- Nevtralno: opisana kot izvajalka počitnic, brez pohvale ali kritike
- Finančna uprava Republike Slovenije
- Nevtralno: omenjena kot izvajalka ukrepa, brez meta-vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Nevtralno: omenjeni kot del ciljne skupine, brez vrednotenja
- Republika Slovenija
- Ni omenjeno
- Svet24
- Davčni svetovalci
- Ni omenjeno
- Davčni zavezanci
- Nevtralno: omenjeni kot prejemniki storitev in nosilci obveznosti brez vrednotenja
- FURS
- Nevtralno: citiran kot vir informacij brez meta-vrednotenja
- Finančna uprava Republike Slovenije
- Nevtralno: informativno opisuje ukrepe in storitve brez vrednotenja
- Podjetja
- Ni omenjeno
- Podjetniki
- Ni omenjeno
- Računovodje
- Ni omenjeno
- Republika Slovenija
- Ni omenjeno
- Žurnal24
- Davčni svetovalci
- Pozitivno: omenjeni kot deležniki, ki bodo imeli mirnejše obdobje
- Davčni zavezanci
- Pozitivno: opisani kot upravičenci do mirnejšega poletja in počitka
- FURS
- Pozitivno: avtor pohvali uvedbo davčnih počitnic kot razveseljivo novico
- Finančna uprava Republike Slovenije
- Pozitivno: avtor pohvali uvedbo davčnih počitnic kot razveseljivo novico
- Podjetja
- Pozitivno: omenjena kot upravičenci do davčnih počitnic
- Podjetniki
- Pozitivno: omenjeni kot upravičenci do davčnih počitnic
- Računovodje
- Pozitivno: omenjeni kot deležniki, ki bodo imeli mirnejše obdobje
- Republika Slovenija
- Ni omenjeno
Scenariji
- scenarios
- description
- FURS med 27. julijem in 14. avgustom 2026 omeji nenujne pozive, medtem ko podjetniki, računovodje in davčni svetovalci pravočasno izpolnjujejo obračune ter plačila. Manj prekinitev omogoči FURS-u in zasebnim strokovnjakom učinkovitejšo organizacijo dela po koncu počitnic.
- plausibility
- realistic
- time horizon
- short
- title
- Mirnejše poletje za podjetja in FURS
- valence
- positive
- description
- FURS še naprej obravnava vračila DDV in trošarin, carinske zadeve, odloge plačil ter postopke, pri katerih bi nastala škoda ali bi grozilo zastaranje. Pri drugih nadzorih se komunikacija z zavezanci večinoma nadaljuje po 14. avgustu, brez spremembe zakonskih rokov in zamudnih obresti.
- plausibility
- realistic
- time horizon
- short
- title
- Nujni postopki tečejo, nadzori se zamaknejo
- valence
- neutral
- description
- Ker FURS v tritedenskem obdobju praviloma ne zahteva dodatnih pojasnil, se po 14. avgustu hkrati obnovi komunikacija z več podjetji, računovodijami in davčnimi svetovalci. Povečan obseg dokumentacije lahko povzroči daljše odzivne čase pri nadzorih in odmernih postopkih.
- plausibility
- realistic
- time horizon
- mid
- title
- Po počitnicah nastane upravni zaostanek
- valence
- negative
- description
- Če FURS po poletju ugotovi manj pritožb, bolj urejeno komunikacijo in manjšo obremenitev zaposlenih, lahko podoben režim uvede tudi prihodnja leta. Podjetniška združenja in računovodski servisi bi takšno predvidljivo obdobje verjetno podprli.
- plausibility
- plausible
- time horizon
- long
- title
- Uspešen ukrep postane redna upravna praksa
- valence
- positive
- description
- FURS lahko po izkušnji leta 2026 pogosteje usklajuje nadzorne termine po telefonu ali elektronski pošti ter prednostno obravnava nujne zadeve. Za podjetja to pomeni bolj predvidljiv urnik, vendar tudi več odgovornosti za spremljanje rokov, pritožb in plačil.
- plausibility
- plausible
- time horizon
- mid
- title
- Več načrtovanja med FURS-om in zavezanci
- valence
- neutral
- description
- Del davčnih zavezancev lahko objave FURS-a ali medijsko oznako »davčne počitnice« napačno razume kot splošni odlog obveznosti. Če podjetja zaradi tega zamudijo obračune, plačila ali pritožbe, bodo kljub počitnicam nastale zamudne obresti in druge posledice.
- plausibility
- plausible
- time horizon
- short
- title
- Zmeda zaradi napačnega razumevanja počitnic
- valence
- negative
- description
- FURS bi lahko zmanjšanje nenujnih poletnih pozivov izkoristil za prenovo notranjih delovnih tokov in širšo uporabo digitalne komunikacije. To bi podjetjem, računovodjem in davčnim svetovalcem dolgoročno omogočilo hitrejše oddajanje dokazil ter manj administrativnih prekinitev.
- plausibility
- speculative
- time horizon
- long
- title
- Digitalna prenova pospeši davčne postopke
- valence
- positive
- description
- Zaradi dejstva, da plačilni roki in zamudne obresti med počitnicami tečejo naprej, lahko Gospodarska zbornica Slovenije, računovodske organizacije in pristojno ministrstvo odprejo razpravo o enotnejšem sezonskem režimu. Razprava bi lahko prinesla pojasnila ali omejene spremembe, ne pa nujno tudi dejanskega odloga obveznosti.
- plausibility
- speculative
- time horizon
- mid
- title
- Počitnice sprožijo širšo razpravo o rokih
- valence
- neutral
- description
- Če bi v času počitnic zaradi omejenega obsega dela prišlo do pomembnega zastoja pri vračilu DDV, carinskem postopku ali preprečevanju zastaranja, bi prizadeto podjetje lahko javno izpostavilo FURS. Opozicijske stranke in poslovna javnost bi lahko zahtevale strožja pravila za izjeme ter spremembo prihodnjih davčnih počitnic.
- plausibility
- speculative
- time horizon
- mid
- title
- Izredni primer povzroči politični odziv
- valence
- negative
Viri
- articles
- article order
- 9
- body
- Ljubljana, 6. julija - Finančna uprava RS (Furs) od 27. julija do vključno 14. avgusta znova uvaja tritedenske davčne počitnice. V tem času zavezancev, računovodij in svetovalcev praviloma ne bodo pozivali k predložitvi dokumentacije oz. pojasnil v odmernih in nadzornih postopkih. Počitnice ...
- language
- slv
- published at
- 2026-07-06T10:54:46
- source
- STA
- title
- Finančna uprava znova uvaja davčne počitnice
- url
- https://www.sta.si/3574705/financna-uprava-znova-uvaja-davcne-pocitnice
- article order
- 2
- body
- Finančna uprava Republike Slovenije krajše FURS, uvaja tritedenske davčne počitnice od 27. julija do 14. avgusta. V tem času finančna uprava davčnih zavezancev, njihovih računovodij in davčnih svetovalcev praviloma ne bo pozivala k predložitvi dokumentacije oziroma pojasnil v odmernih in nadzornih postopkih. Namen ukrepa je omogočiti vsem deležnikom nekoliko mirnejše poletno obdobje in priložnost za zaslužen počitek. Ne glede na to bodo vse ključne storitve za davčne zavezance še naprej nemoteno dostopne. FURS bo tudi v času davčnih počitnic izvajal postopke, povezane z odmero davka na promet, nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov. Carinski postopki bodo tekli nemoteno oziroma kot običajno, prav tako bodo potekali postopki odločanja o vlogah za odlog oziroma obročno plačilo davčnih obveznosti. Na področju nadzora bo sodelovanje z davčnimi zavezanci potekalo predvsem v postopkih, pri katerih so termini že predhodno dogovorjeni oziroma jih je mogoče uskladiti po predhodni telefonski ali elektronski komunikaciji. Če zavezanca v tem času ne bo mogoče doseči oziroma se na poziv ne bo odzval, bo nadaljnja komunikacija praviloma stekla po zaključku davčnih počitnic. Izjema tako ostajajo postopki, pri katerih je zaradi zakonskih rokov ali interesov zavezancev potrebno zagotoviti nemoteno in pravočasno obravnavo. Mednje sodijo predvsem zahtevki za vračilo DDV in trošarin ter drugi postopki, pri katerih bi odlašanje lahko povzročilo škodo ali nesorazmerne posledice za stranke. Davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti.
- language
- slv
- published at
- 2026-07-06T09:49:23
- source
- Nova24TV
- title
- FURS julija in avgusta prinaša "davčne počitnice"
- url
- https://nova24tv.si/furs-julija-in-avgusta-prinasa-davcne-pocitnice/
- article order
- 8
- body
- "Namen ukrepa je omogočiti vsem deležnikom nekoliko mirnejše poletno obdobje in priložnost za zaslužen počitek," so danes sporočili iz Fursa. Kot so zagotovili, bodo vse ključne storitve za davčne zavezance še naprej nemoteno dostopne. Tudi v času davčnih počitnic bo finančna uprava izvajala postopke, povezane z odmero davka na promet nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov.
- language
- slv
- published at
- 2026-07-06T11:30:20
- source
- N1
- title
- Pred vrati tritedenske davčne počitnice. Furs pojasnjuje, kaj morate vedeti
- url
- https://n1info.si/gospodarstvo/pred-vrati-tritedenske-davcne-pocitnice-furs-pojasnjuje-kaj-morate-vedeti/
- article order
- 0
- body
- Po nekaj letih Finančna uprava (FURS) ponovno uvaja tritedenske davčne počitnice, in sicer od vključno 27. julija do vključno 14. avgusta 2026. V tem času Finančna uprava davčnih zavezancev, njihovih računovodij in davčnih svetovalcev praviloma ne bo pozivala k predložitvi dokumentacije oziroma pojasnil v odmernih in nadzornih postopkih. Namen ukrepa je omogočiti vsem deležnikom nekoliko mirnejše poletno obdobje in priložnost za zaslužen počitek. Ne glede na to, bodo vse ključne storitve za davčne zavezance še naprej nemoteno dostopne. Finančna uprava bo tudi v času davčnih počitnic izvajala postopke, povezane z odmero davka na promet nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov. Carinski postopki bodo tekli nemoteno oziroma kot običajno. Prav tako bodo potekali postopki odločanja o vlogah za odlog oziroma obročno plačilo davčnih obveznosti. Posamezna področja dela bodo v času davčnih počitnic izvajala naloge v nekoliko omejenem obsegu. Na področju nadzora bo sodelovanje z davčnimi zavezanci potekalo predvsem v postopkih, pri katerih so termini že predhodno dogovorjeni oziroma jih je mogoče uskladiti po predhodni telefonski ali elektronski komunikaciji. Če zavezanca v tem času ne bo mogoče doseči oziroma se na poziv ne bo odzval, bo nadaljnja komunikacija praviloma stekla po zaključku davčnih počitnic. Izjema ostajajo postopki, pri katerih je zaradi zakonskih rokov ali interesov zavezancev potrebno zagotoviti nemoteno in pravočasno obravnavo. Mednje sodijo predvsem zahtevki za vračilo DDV in trošarin ter drugi postopki, pri katerih bi odlašanje lahko povzročilo škodo ali nesorazmerne posledice za stranke. Postopki bodo potekali tudi v nujnih zadevah, ki jih je zaradi njihove narave ali posebnih okoliščin potrebno obravnavati prednostno, na primer v primerih, kjer je treba preprečiti zastaranje ali zagotoviti učinkovito varstvo javnega interesa. Še vedno pa so davčni zavezanci dolžni v zakonskih rokih izpolnjevati njihove materialne obveznosti (vlaganje obračunov, napovedi, plačilo davkov in tako dalje), prav tako v tem času iztečejo roki za na primer pritožbe. Posebej opozarjamo, da davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti. Davčne počitnice so namenjene predvsem temu, da si davčni zavezanci po zahtevnem delovnem obdobju vzamejo čas za počitek in se v nadaljevanje leta vrnejo z novo energijo.
- language
- slv
- published at
- 2026-07-06T06:09:19
- source
- Portal GOV.SI
- title
- FURS ponovno uvaja "davčne počitnice" za podjetnike in podjetja, računovodje ter davčne svetovalce
- url
- https://www.gov.si/novice/2026-07-06-furs-ponovno-uvaja-davcne-pocitnice-za-podjetnike-in-podjetja-racunovodje-ter-davcne-svetovalce/
- article order
- 6
- body
- Finančna uprava RS (FURS) po nekaj letih ponovno uvaja tritedenske davčne počitnice. Letos bodo te potekale od 27. julija do vključno 14. avgusta. V tem času zavezancev, računovodij in svetovalcev praviloma ne bodo pozivali k predložitvi dokumentacije oziroma pojasnil v odmernih in nadzornih postopkih. Počitnice pa ne vplivajo na iztek rokov za plačilo obveznosti ali tek zamudnih obresti. Namen ukrepa je omogočiti razbremenitev dela sistema in zagotoviti bolj umirjeno poletno obdobje za vse vpletene, so navedli v FURS-u. Kljub temu bodo ključne storitve za davčne zavezance še naprej nemoteno dostopne. FURS bo tako tudi v času davčnih počitnic izvajal postopke odmere davka na promet nepremičnin, davka na motorna vozila ter davka na dediščine in darila. Nemoteno bodo potekali tudi carinski postopki ter odločanje o vlogah za odlog ali obročno plačilo davčnih obveznosti. Na posameznih področjih nadzora bo delo potekalo omejeno, predvsem pri že vnaprej dogovorjenih terminih ali tam, kjer je komunikacijo mogoče uskladiti po telefonu ali elektronski pošti. Če zavezanca v tem času ne bo mogoče doseči, se bo nadaljnja komunikacija praviloma nadaljevala po zaključku počitnic. Izjema ostajajo nujni postopki ter zadeve, kjer zakonodajni roki zahtevajo takojšnje ukrepanje ali kjer bi odlašanje povzročilo škodo. Mednje sodijo tudi zahtevki za vračilo DDV in trošarin. Še vedno pa so davčni zavezanci dolžni v zakonskih rokih izpolnjevati njihove materialne obveznosti (vlaganje obračunov, napovedi, plačilo davkov in tako dalje), prav tako v tem času iztečejo roki za na primer pritožbe. FURS ob tem poudarja, da davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti.
- language
- slv
- published at
- 2026-07-06T14:12:23
- source
- SiOL
- title
- FURS na dopustu: boste res na varnem pred davčnimi nadzori?
- url
- https://siol.net/novice/posel-danes/furs-ponovno-uvaja-tritedenske-davcne-pocitnice-695875
- article order
- 1
- body
- FURS ponovno uvaja "davčne počitnice" za podjetnike in podjetja, računovodje ter davčne svetovalce. Po nekaj letih Finančna uprava (FURS) ponovno uvaja tritedenske davčne počitnice, in sicer od vključno 27. julija do vključno 14. avgusta 2026. V tem času Finančna uprava davčnih zavezancev, njihovih računovodij in davčnih svetovalcev praviloma ne bo pozivala k predložitvi dokumentacije oziroma pojasnil v odmernih in nadzornih postopkih. Namen ukrepa je omogočiti vsem deležnikom nekoliko mirnejše poletno obdobje in priložnost za zaslužen počitek, sporočajo s Finančne uprave. Tudi carinski postopki bodo potekali nemoteno Ne glede na to, bodo vse ključne storitve za davčne zavezance še naprej nemoteno dostopne. Finančna uprava bo tudi v času davčnih počitnic izvajala postopke, povezane z odmero davka na promet nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov. Carinski postopki bodo tekli nemoteno oziroma kot običajno. Prav tako bodo potekali postopki odločanja o vlogah za odlog oziroma obročno plačilo davčnih obveznosti. "Posamezna področja dela bodo v času davčnih počitnic izvajala naloge v nekoliko omejenem obsegu. Na področju nadzora bo sodelovanje z davčnimi zavezanci potekalo predvsem v postopkih, pri katerih so termini že predhodno dogovorjeni oziroma jih je mogoče uskladiti po predhodni telefonski ali elektronski komunikaciji. Če zavezanca v tem času ne bo mogoče doseči oziroma se na poziv ne bo odzval, bo nadaljnja komunikacija praviloma stekla po zaključku davčnih počitnic," opisujejo. Izjema ostajajo postopki, pri katerih je zaradi zakonskih rokov ali interesov zavezancev potrebno zagotoviti nemoteno in pravočasno obravnavo. Mednje sodijo predvsem zahtevki za vračilo DDV in trošarin ter drugi postopki, pri katerih bi odlašanje lahko povzročilo škodo ali nesorazmerne posledice za stranke. Postopki bodo potekali tudi v nujnih zadevah, ki jih je zaradi njihove narave ali posebnih okoliščin potrebno obravnavati prednostno, na primer v primerih, kjer je treba preprečiti zastaranje ali zagotoviti učinkovito varstvo javnega interesa. Opozarjajo pa, da so še vedno davčni zavezanci dolžni v zakonskih rokih izpolnjevati njihove materialne obveznosti (vlaganje obračunov, napovedi, plačilo davkov in tako dalje), prav tako v tem času iztečejo roki za na primer pritožbe: "Posebej opozarjamo, da davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti." Davčne počitnice so namenjene predvsem temu, da si davčni zavezanci po zahtevnem delovnem obdobju vzamejo čas za počitek in se v nadaljevanje leta vrnejo z novo energijo.
- language
- slv
- published at
- 2026-07-06T07:17:51
- source
- Žurnal24
- title
- Finančna uprava mnoge razveselila s to novico
- url
- https://www.zurnal24.si/slovenija/financna-uprava-mnoge-razveselila-s-to-novico-461688
- article order
- 4
- body
- "Namen ukrepa je omogočiti vsem deležnikom nekoliko mirnejše poletno obdobje in priložnost za zaslužen počitek," so danes sporočili iz Fursa. Kot so zagotovili, bodo vse ključne storitve za davčne zavezance še naprej nemoteno dostopne. Tudi v času davčnih počitnic bo finančna uprava izvajala postopke, povezane z odmero davka na promet nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov. Carinski postopki bodo tekli nemoteno oziroma kot običajno. Prav tako bodo potekali postopki odločanja o vlogah za odlog oziroma obročno plačilo davčnih obveznosti, so pojasnili. Posamezna področja dela bodo v času davčnih počitnic izvajala naloge v nekoliko omejenem obsegu. Na področju nadzora bo sodelovanje z davčnimi zavezanci potekalo predvsem v postopkih, pri katerih so termini že predhodno dogovorjeni oziroma jih je mogoče uskladiti po predhodni telefonski ali elektronski komunikaciji. Če zavezanca v tem času ne bo mogoče doseči oziroma se na poziv ne bo odzval, bo nadaljnja komunikacija praviloma stekla po zaključku davčnih počitnic. Izjema ostajajo postopki, pri katerih je zaradi zakonskih rokov ali interesov zavezancev potrebno zagotoviti nemoteno in pravočasno obravnavo. Mednje po pojasnilih finančne uprave sodijo predvsem zahtevki za vračilo DDV in trošarin ter drugi postopki, pri katerih bi odlašanje lahko povzročilo škodo ali nesorazmerne posledice za stranke. Postopki bodo potekali tudi v nujnih zadevah, ki jih je zaradi njihove narave ali posebnih okoliščin potrebno obravnavati prednostno, na primer v primerih, kjer je treba preprečiti zastaranje ali zagotoviti učinkovito varstvo javnega interesa. Še vedno pa so davčni zavezanci dolžni v zakonskih rokih izpolnjevati njihove materialne obveznosti, kot so vlaganje obračunov, napovedi, plačilo davkov, prav tako v tem času iztečejo roki za na primer pritožbe. Na Fursu še opozarjajo, da davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti.
- language
- slv
- published at
- 2026-07-06T11:57:42
- source
- Svet24
- title
- Davčne počitnice: Kaj je nujno in kaj lahko počaka
- url
- https://svet24.si/novice/slovenija/furs-davcne-pocitnice-1910947
- article order
- 7
- body
- Finančna uprava RS (FURS) ponovno uvaja tako imenovane davčne počitnice, ki bodo letos potekale od 27. julija do 14. avgusta 2026. V tem času zavezancev, računovodij in davčnih svetovalcev praviloma ne bodo pozivali k oddaji dokumentacije ali pojasnil v nadzornih in odmernih postopkih. Namen ukrepa je zagotoviti nekoliko mirnejše poletno obdobje in omogočiti deležnikom zaslužen počitek. Kljub temu bodo vse ključne storitve, postopki in roki še naprej tekli nemoteno, vključno z davčnimi obračuni, plačili ter carinskimi postopki. FURS bo tudi v tem obdobju obravnaval nujne zadeve, postopke vračil DDV in trošarin ter primere, kjer bi lahko nastala škoda zaradi odlašanja. Davčne obveznosti in roki pa ostajajo v veljavi, vključno z obračunom zamudnih obresti.
- language
- slv
- published at
- 2026-07-06T10:39:34
- source
- Lokalec.si
- title
- FURS uvaja tritedenske "davčne počitnice" za razbremenitev podjetij in računovodij
- url
- https://www.lokalec.si/furs-uvaja-tritedenske-davcne-pocitnice-za-razbremenitev-podjetij-in-racunovodij/
- article order
- 5
- body
- V času davčnih počitnic, ki bodo letos potekale od vključno 27. julija do vključno 14. avgusta 2026, Finančna uprava Republike Slovenije (FURS) davčnih zavezancev, računovodij in davčnih svetovalcev praviloma ne bo pozivala k predložitvi dokumentacije ali pojasnil v odmernih in nadzornih postopkih. Na FURS-u poudarjajo, da bodo vse ključne storitve za davčne zavezance tudi v času davčnih počitnic nemoteno dostopne. Še naprej bodo v enaki meri izvajali postopke, povezane z odmero davka na promet nepremičnin, davka na motorna vozila, davka na dediščine in darila ter druge postopke, pri katerih je pomembno zagotavljati nemoteno obravnavo vlog in zahtevkov. Tudi carinski postopki bodo tekli nemoteno oziroma kot običajno. Prav tako bodo potekali postopki odločanja o vlogah za odlog oziroma obročno plačilo davčnih obveznosti. Nekatera področja bodo v času davčnih počitnic izvajana v omejenem obsegu. Na področju nadzora bo sodelovanje z davčnimi zavezanci potekalo predvsem v postopkih, pri katerih so termini že predhodno dogovorjeni oziroma jih je mogoče uskladiti po predhodni telefonski ali elektronski komunikaciji. Če zavezanca v tem času ne bo mogoče doseči oziroma se na poziv ne bo odzval, bo nadaljnja komunikacija praviloma stekla po zaključku davčnih počitnic. Izjema ostajajo postopki, pri katerih je zaradi zakonskih rokov ali interesov zavezancev potrebno zagotoviti nemoteno in pravočasno obravnavo. Mednje sodijo predvsem zahtevki za vračilo DDV in trošarin ter drugi postopki, pri katerih bi odlašanje lahko povzročilo škodo ali nesorazmerne posledice za stranke. Postopki bodo potekali tudi v nujnih zadevah, ki jih je zaradi njihove narave ali posebnih okoliščin potrebno obravnavati prednostno, na primer v primerih, kjer je treba preprečiti zastaranje ali zagotoviti učinkovito varstvo javnega interesa. FURS opozarja, da so davčni zavezanci tudi v času davčnih počitnic še vedno dolžni v zakonskih rokih izpolnjevati njihove materialne obveznosti, kot je npr. vlaganje obračunov, napovedi, plačilo davkov in tako dalje, prav tako se v tem času iztečejo roki za na primer pritožbe. FURS izrecno poudarja, da davčne počitnice ne vplivajo na iztek rokov za plačilo obveznosti in ne prekinjajo teka zamudnih obresti. Glavni cilj davčnih počitnic je razbremeniti davčne zavezance v času poletnih dopustov ter jim omogočiti, da si po intenzivnem delu odpočijejo in se v nadaljevanje leta vrnejo spočiti.
- language
- slv
- published at
- 2026-07-07T13:01:58
- source
- Mladipodjetnik.si
- title
- Od 27. julija do 14. avgusta 2026 bodo potekale davčne počitnice
- url
- https://mladipodjetnik.si/novice-in-dogodki/novice/od-27-julija-do-14-avgusta-2026-bodo-potekale-davcne-pocitnice
- source scope
- analyzed source count
- 9
- omitted articles
- omitted source count
- 0
- total source count
- 9