Svet ECB zvišal ključne obrestne mere za 25 bazičnih točk zaradi vojne 9.6.2026
Svet Evropske centralne banke (ECB) je na junijskem zasedanju v Frankfurtu sprejel odločitev o zvišanju vseh treh ključnih obrestnih mer za 25 bazičnih točk. Depozitna obrestna mera se bo tako s 17. junijem povzpela na 2,25 odstotka, kar predstavlja prvi dvig po septembru 2023. Odločitev je bila sprejeta v odziv na povišano inflacijo, ki so jo povzročili energetski šoki in negotovost zaradi vojne na Bližnjem vzhodu. Predsednica ECB Christine Lagarde je poudarila, da je cilj ukrepa stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov. Banka je hkrati objavila nove makroekonomske napovedi, ki za leto 2026 predvidevajo višjo inflacijo (3,0 %) in nekoliko nižjo gospodarsko rast (0,8 %). Kljub šibkejši rasti v evrskem območju ECB ocenjuje, da trg dela ostaja odporen, nadaljnji koraki pa bodo odvisni od tekočih podatkov in razvoja razmer na energetskih trgih.
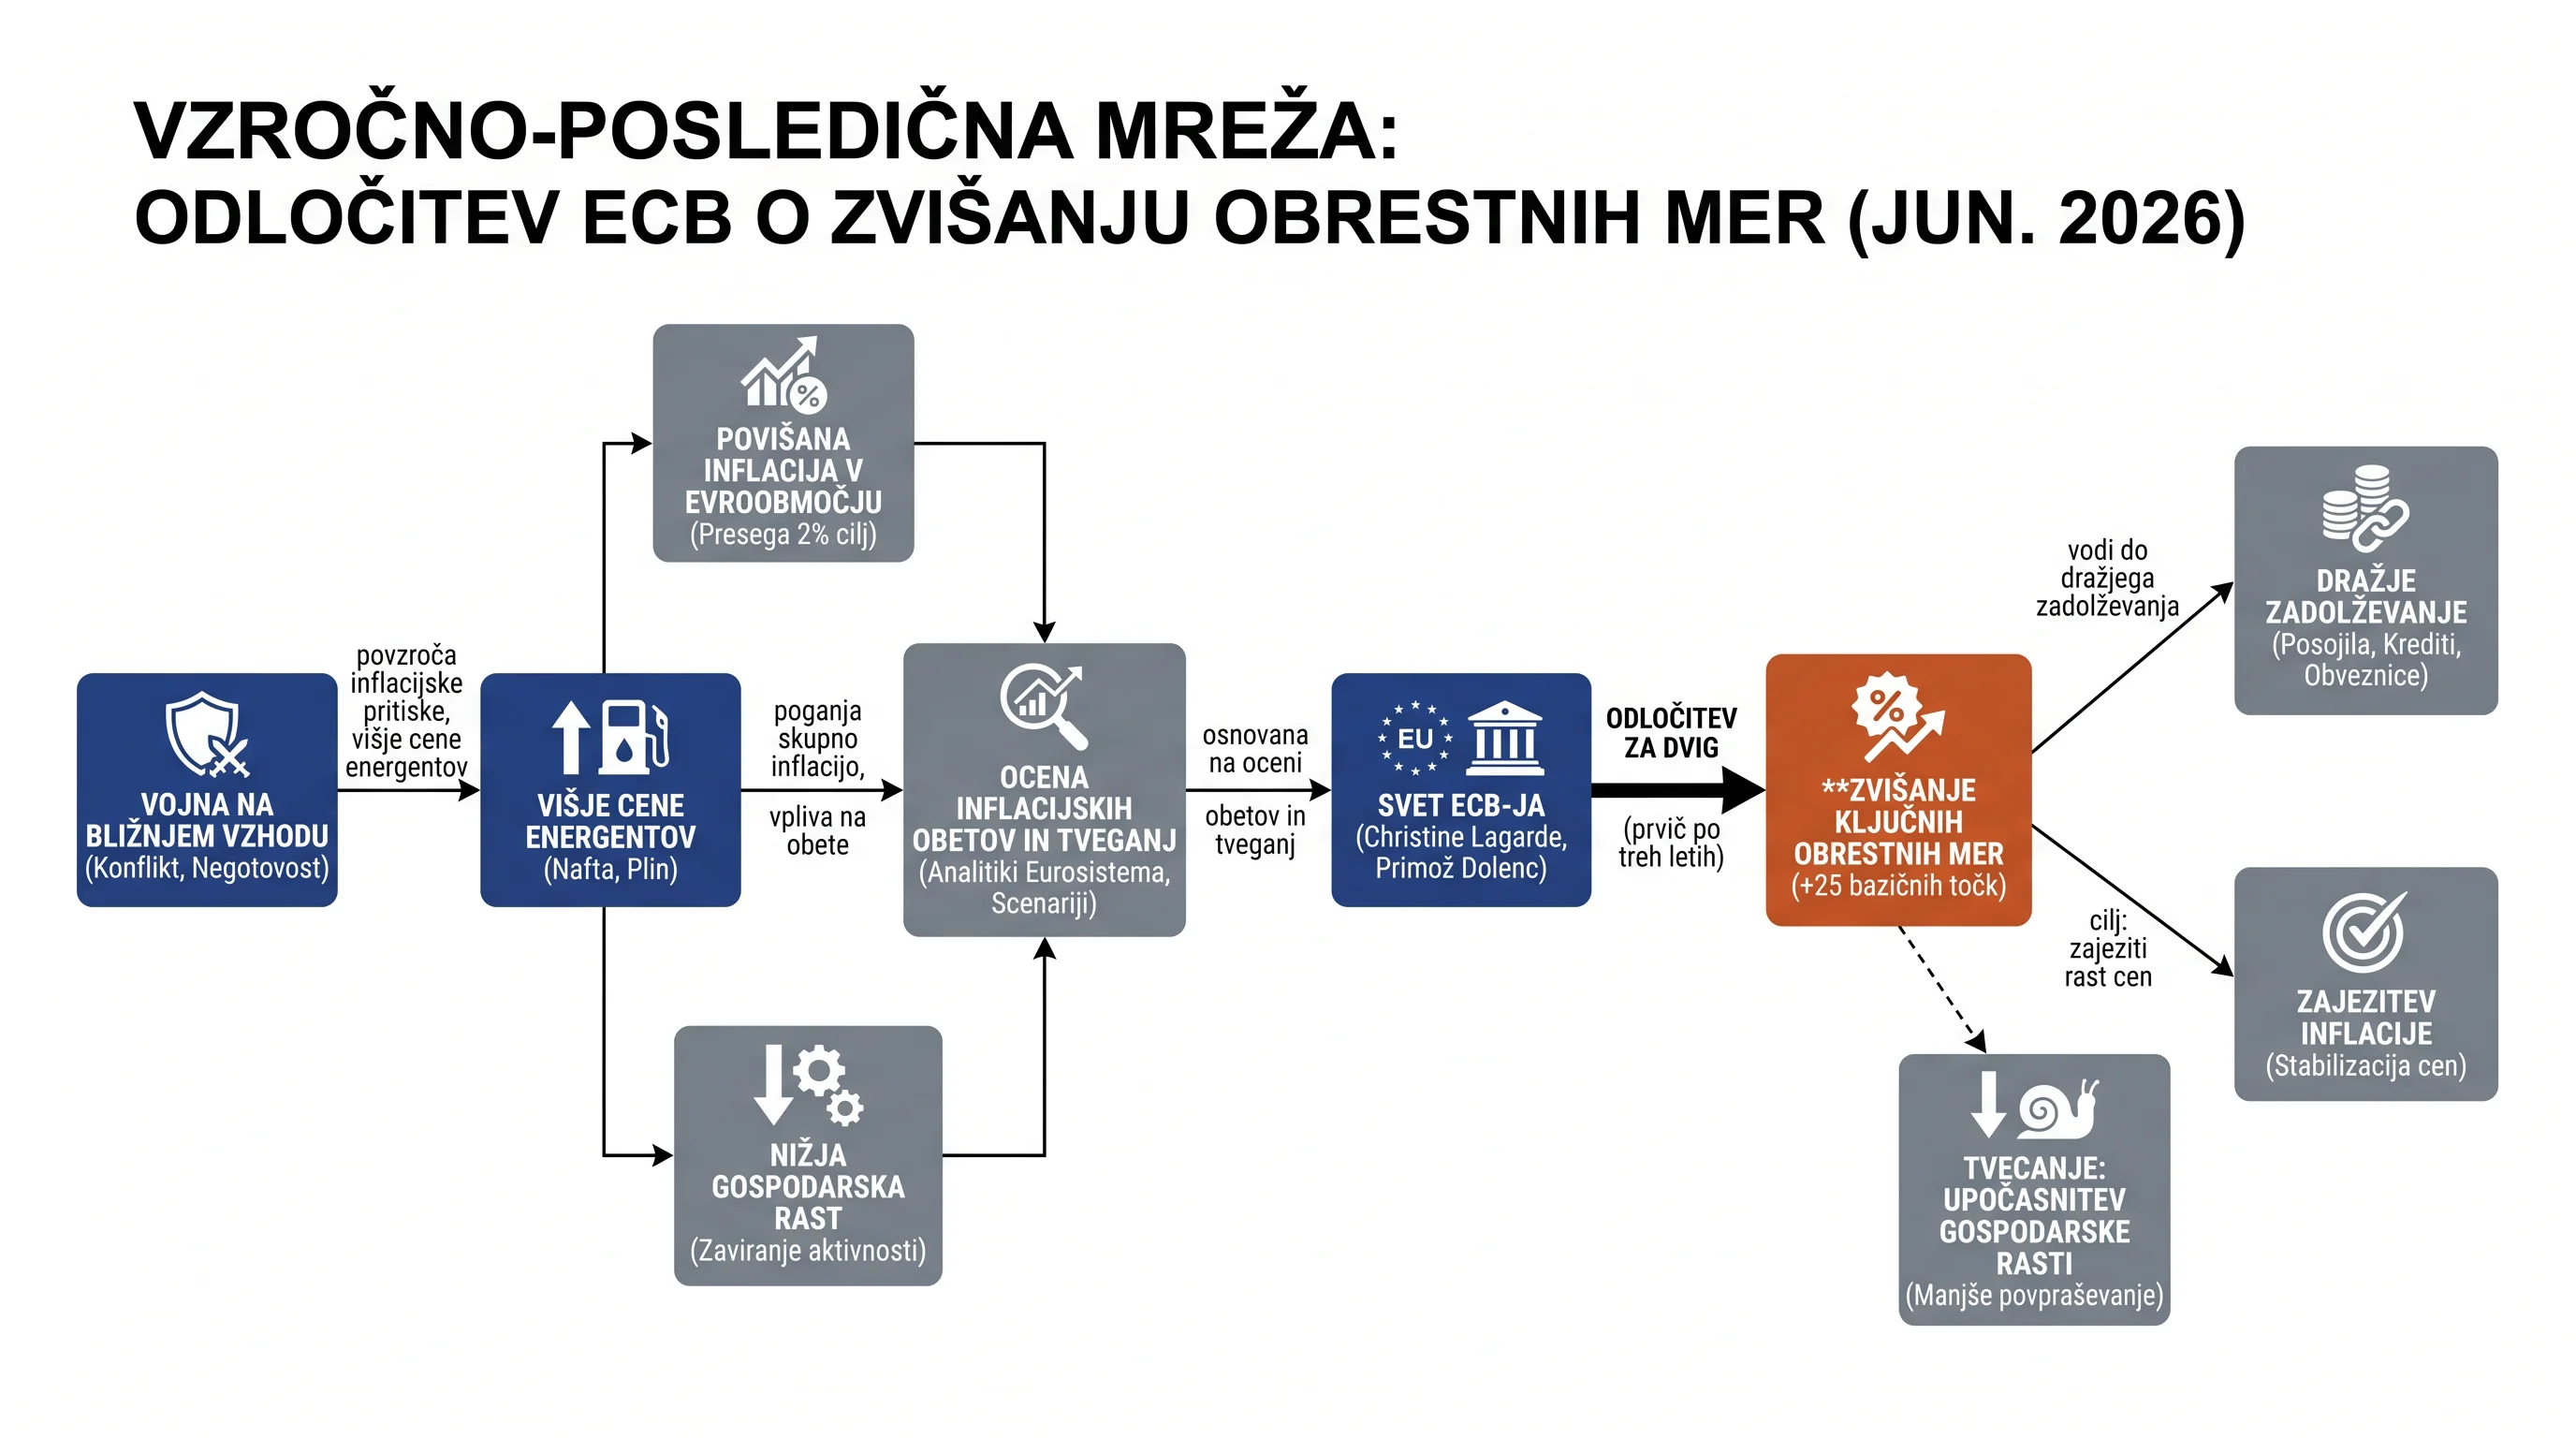
Infografika
Analiza trditev
| Trditev | Ključne razlike | STA | RTV Slovenija | Delo | Večer | SiOL | Žurnal24 | Svet24 | European Central Bank | Forbes Slovenija |
|---|---|---|---|---|---|---|---|---|---|---|
| V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije. | Večina potrjuje, Delo molči, drugi variirajo v podrobnostih. | Delno: Omenjena je ocena inflacijskih obetov in spremljajočih tveganj. | Delno: Omenjeni so scenariji o razvoju šoka in vplivu na obete. | Ni omenjeno | Da: Zaostreni scenarij predvideva višjo inflacijo ob rasti cen energentov. | Delno: Omenjeni so scenariji razvoja šoka in vpliv na obete. | Da: Članek omenja scenarije razvoja šoka in vpliv cen energije. | Da: Zaostreni scenarij predvideva višjo inflacijo ob rasti cen energije. | Da: Višje cene energentov bi inflacijo potisnile navzgor. | Da: Omenjeni scenariji analitikov glede škode na infrastrukturi in cen. |
| Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov. | Viri nihajo med molkom, splošno inflacijo in vplivom nafte. | Ni omenjeno | Delno: ECB navaja, da vojna ustvarja inflacijske pritiske. | Ni omenjeno | Delno: Omenjeno, da bo zaradi konflikta inflacija letos višja. | Delno: Omenja inflacijske pritiske vojne, ne pa izrecno energentov. | Da: ECB navaja vojno in energetski šok kot vir pritiskov. | Da: Članek navaja pospešek inflacije zaradi skoka cen energentov. | Da: Vojna ustvarja pritiske, projekcije so popravljene zaradi energentov. | Da: Članek navaja dražja goriva zaradi vojne kot razlog za inflacijo. |
| Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk. | Večina potrjuje, Forbes napoveduje, Svet24 molči. | Da: Člani sveta ECB so zvišali obrestne mere za 25 bazičnih točk. | Delno: Naslov in vsebina potrjujeta zvišanje ključnih obrestnih mer. | Da: Svet ECB je zvišal osrednje obrestne mere za 25 bazičnih točk. | Da: Dolenc potrjuje odločitev Sveta ECB o zvišanju za 25 bazičnih točk. | Da: Svet ECB je zvišal mere za 0,25 odstotne točke. | Da: Članek navaja zvišanje za 0,25 odstotne točke. | Ni omenjeno | Da: Svet ECB je sklenil zvišati vse tri mere za 25 bazičnih točk. | Delno: Trgi so 99-odstotno prepričani, da se bo to zgodilo v četrtek. |
| Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija. | Viri se razlikujejo po potrditvi datuma in statusu napovedi. | Ni omenjeno | Da: Besedilo eksplicitno navaja vrednost 2,25 % in datum 17. junij. | Da: Depozitna mera bo 2,25 %, veljavnost pa nastopi 17. junija. | Ni omenjeno | Da: Oboje je izrecno navedeno v besedilu. | Da: Obe informaciji sta izrecno navedeni v besedilu. | Delno: Omenjena je mera 2,25 %, datum uveljavitve pa ni naveden. | Ni omenjeno | Delno: Omenjen dvig na 2,25 %, a kot pričakovanje trga na junijski seji. |
| Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov. | Razlika v fokusu: od molka do citiranja 2 % cilja ECB. | Ni omenjeno | Ni omenjeno | Delno: Članek navaja, da je dvig odgovor na naraščajočo inflacijo. | Ni omenjeno | Delno: Omenjen je vpliv na srednjeročne obete v evroobmočju. | Da: Lagarde izpostavlja cilj stabilizacije na dveh odstotkih. | Da: Dolenc navaja cilj stabilizacije inflacije pri 2 % na srednji rok. | Da: Cilj je stabilizacija inflacije na 2-odstotni ravni. | Da: Omenjeno kot glavni mandat ECB in boj za vrnitev k 2 % cilju. |
| ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej. | Viri nihajo med molkom, potrditvijo in poudarkom na podatkih. | Delno: Nadaljnji koraki bodo osnovani na sprotnih ocenah in tveganjih. | Ni omenjeno | Ni omenjeno | Da: Dolenc navaja, da se bodo odločali na vsaki seji posebej. | Ni omenjeno | Da: Lagarde je to izrecno poudarila v svoji izjavi. | Delno: Omenjen je odziv na razvoj dogodkov v razmerah negotovosti. | Da: ECB se ne zavezuje vnaprej in bo odločala na vsaki seji posebej. | Da: Odločevalci ponavljajo, da se odločajo na podlagi ažurnih podatkov. |
| Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer. | Le Forbes potrjuje z analitiko; večina molči ali je nejasna. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Delno: Pričakujejo dvige v letošnjem letu, september ni izrecno naveden. | Ni omenjeno | Da: Orodje ECB Watch kaže 54-odstotno verjetnost za septembrski dvig. |
| Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu. | Le Svet24 potrjuje, ECB delno, ostali viri molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Članek potrjuje višje donosnosti obveznic po izbruhu konflikta. | Delno: Stroški tržnega dolžniškega financiranja so se povečali. | Ni omenjeno |
| ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka. | ECB potrjuje 3 %, Žurnal24/Svet24 pa to pripisujeta letu 2024. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ne: Napoved 3,0 % velja za letošnje leto, ne za 2026. | Ne: Napoved 3 % velja za letošnje leto, ne za 2026. | Da: Projekcije Eurosistema za leto 2026 napovedujejo 3,0% inflacijo. | Ni omenjeno |
| Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena. | Žurnal24 potrjuje, Forbes in ECB pa opozarjata na tveganja. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Da: Lagarde je ocenila, da rast ni resno ogrožena. | Ni omenjeno | Ne: Navaja, da vojna zavira aktivnost in so tveganja nagnjena navzdol. | Ne: Članek piše, da tvega dodatno zaviranje že tako šibke rasti. |
| ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu. | Le Delo trditev potrjuje, drugi molčijo ali so nejasni. | Ni omenjeno | Ni omenjeno | Da: Članek izrecno navaja to trditev v uvodnem delu. | Ni omenjeno | Ni omenjeno | Delno: Omenja se vojna na Bližnjem vzhodu, ne pa specifično Iran. | Ni omenjeno | Ni omenjeno | Delno: Fed in BoE še nista ukrepali, ECB pa dvig načrtuje v četrtek. |
| Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj. | Večina potrjuje padec rasti, nekateri molčijo, ECB podrobna. | Ni omenjeno | Delno: Omenjen je vpliv šoka na srednjeročne obete v evroobmočju. | Ni omenjeno | Da: Članek navaja, da bo gospodarska rast nekoliko nižja. | Ni omenjeno | Da: Napovedi rasti so bile popravljene navzdol zaradi vpliva vojne. | Da: Besedilo potrjuje nižjo rast zaradi konflikta in negotovosti. | Da: Rast za 2026 in 2027 je bila popravljena navzdol zaradi vojne. | Da: ECB in Komisija sta znižali napovedi rasti zaradi vplivov vojne. |
| Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka. | Večina molči; Forbes potrjuje, ECB pa 2,5 % napoveduje za 2026. | Delno: Omenjena je dinamika osnovne inflacije kot dejavnik odločanja. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Delno: Članek navaja 2,5 % za inflacijo brez energentov in hrane. | Delno: Omenjena je vztrajna osnovna inflacija, a brez številke 2,5 %. | Delno: Napovedana je 2,5% inflacija brez energentov in hrane za 2026. | Da: Besedilo potrjuje, da je bila maja jedrna inflacija 2,5 %. |
claims
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
key differences
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Žurnal24 potrjuje, Forbes in ECB pa opozarjata na tveganja.
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Razlika v fokusu: od molka do citiranja 2 % cilja ECB.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Viri se razlikujejo po potrditvi datuma in statusu napovedi.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Le Delo trditev potrjuje, drugi molčijo ali so nejasni.
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- ECB potrjuje 3 %, Žurnal24/Svet24 pa to pripisujeta letu 2024.
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Viri nihajo med molkom, potrditvijo in poudarkom na podatkih.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Večina potrjuje padec rasti, nekateri molčijo, ECB podrobna.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Večina molči; Forbes potrjuje, ECB pa 2,5 % napoveduje za 2026.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Večina potrjuje, Forbes napoveduje, Svet24 molči.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Le Forbes potrjuje z analitiko; večina molči ali je nejasna.
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Večina potrjuje, Delo molči, drugi variirajo v podrobnostih.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Viri nihajo med molkom, splošno inflacijo in vplivom nafte.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Le Svet24 potrjuje, ECB delno, ostali viri molčijo.
source analyses
- Delo
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Delno: Članek navaja, da je dvig odgovor na naraščajočo inflacijo.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Da: Depozitna mera bo 2,25 %, veljavnost pa nastopi 17. junija.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Da: Članek izrecno navaja to trditev v uvodnem delu.
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Ni omenjeno
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Ni omenjeno
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Ni omenjeno
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Svet ECB je zvišal osrednje obrestne mere za 25 bazičnih točk.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Ni omenjeno
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Ni omenjeno
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- European Central Bank
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ne: Navaja, da vojna zavira aktivnost in so tveganja nagnjena navzdol.
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Da: Cilj je stabilizacija inflacije na 2-odstotni ravni.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Ni omenjeno
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Da: Projekcije Eurosistema za leto 2026 napovedujejo 3,0% inflacijo.
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Da: ECB se ne zavezuje vnaprej in bo odločala na vsaki seji posebej.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Da: Rast za 2026 in 2027 je bila popravljena navzdol zaradi vojne.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Delno: Napovedana je 2,5% inflacija brez energentov in hrane za 2026.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Svet ECB je sklenil zvišati vse tri mere za 25 bazičnih točk.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Da: Višje cene energentov bi inflacijo potisnile navzgor.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Da: Vojna ustvarja pritiske, projekcije so popravljene zaradi energentov.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Delno: Stroški tržnega dolžniškega financiranja so se povečali.
- Forbes Slovenija
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ne: Članek piše, da tvega dodatno zaviranje že tako šibke rasti.
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Da: Omenjeno kot glavni mandat ECB in boj za vrnitev k 2 % cilju.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Delno: Omenjen dvig na 2,25 %, a kot pričakovanje trga na junijski seji.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Delno: Fed in BoE še nista ukrepali, ECB pa dvig načrtuje v četrtek.
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Da: Odločevalci ponavljajo, da se odločajo na podlagi ažurnih podatkov.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Da: ECB in Komisija sta znižali napovedi rasti zaradi vplivov vojne.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Da: Besedilo potrjuje, da je bila maja jedrna inflacija 2,5 %.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Delno: Trgi so 99-odstotno prepričani, da se bo to zgodilo v četrtek.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Da: Orodje ECB Watch kaže 54-odstotno verjetnost za septembrski dvig.
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Da: Omenjeni scenariji analitikov glede škode na infrastrukturi in cen.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Da: Članek navaja dražja goriva zaradi vojne kot razlog za inflacijo.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- RTV Slovenija
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Ni omenjeno
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Da: Besedilo eksplicitno navaja vrednost 2,25 % in datum 17. junij.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Ni omenjeno
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Delno: Omenjen je vpliv šoka na srednjeročne obete v evroobmočju.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Ni omenjeno
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Delno: Naslov in vsebina potrjujeta zvišanje ključnih obrestnih mer.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Delno: Omenjeni so scenariji o razvoju šoka in vplivu na obete.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Delno: ECB navaja, da vojna ustvarja inflacijske pritiske.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- STA
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Ni omenjeno
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Ni omenjeno
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Delno: Nadaljnji koraki bodo osnovani na sprotnih ocenah in tveganjih.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Ni omenjeno
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Delno: Omenjena je dinamika osnovne inflacije kot dejavnik odločanja.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Člani sveta ECB so zvišali obrestne mere za 25 bazičnih točk.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Delno: Omenjena je ocena inflacijskih obetov in spremljajočih tveganj.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Ni omenjeno
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- SiOL
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Delno: Omenjen je vpliv na srednjeročne obete v evroobmočju.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Da: Oboje je izrecno navedeno v besedilu.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Ni omenjeno
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Ni omenjeno
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Ni omenjeno
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Svet ECB je zvišal mere za 0,25 odstotne točke.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Delno: Omenjeni so scenariji razvoja šoka in vpliv na obete.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Delno: Omenja inflacijske pritiske vojne, ne pa izrecno energentov.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- Svet24
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Da: Dolenc navaja cilj stabilizacije inflacije pri 2 % na srednji rok.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Delno: Omenjena je mera 2,25 %, datum uveljavitve pa ni naveden.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ne: Napoved 3 % velja za letošnje leto, ne za 2026.
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Delno: Omenjen je odziv na razvoj dogodkov v razmerah negotovosti.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Da: Besedilo potrjuje nižjo rast zaradi konflikta in negotovosti.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Delno: Omenjena je vztrajna osnovna inflacija, a brez številke 2,5 %.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Ni omenjeno
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Delno: Pričakujejo dvige v letošnjem letu, september ni izrecno naveden.
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Da: Zaostreni scenarij predvideva višjo inflacijo ob rasti cen energije.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Da: Članek navaja pospešek inflacije zaradi skoka cen energentov.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Da: Članek potrjuje višje donosnosti obveznic po izbruhu konflikta.
- Večer
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Ni omenjeno
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Ni omenjeno
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Ni omenjeno
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Ni omenjeno
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ni omenjeno
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Da: Dolenc navaja, da se bodo odločali na vsaki seji posebej.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Da: Članek navaja, da bo gospodarska rast nekoliko nižja.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Ni omenjeno
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Dolenc potrjuje odločitev Sveta ECB o zvišanju za 25 bazičnih točk.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Da: Zaostreni scenarij predvideva višjo inflacijo ob rasti cen energentov.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Delno: Omenjeno, da bo zaradi konflikta inflacija letos višja.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
- Žurnal24
- Christine Lagarde trdi, da gospodarska rast v evrskem območju trenutno ni resno ogrožena.
- Da: Lagarde je ocenila, da rast ni resno ogrožena.
- Cilj zvišanja obrestnih mer je trajna stabilizacija inflacije na srednjeročni ciljni ravni dveh odstotkov.
- Da: Lagarde izpostavlja cilj stabilizacije na dveh odstotkih.
- Depozitna obrestna mera se je zvišala na 2,25 odstotka, nove mere pa začnejo veljati 17. junija.
- Da: Obe informaciji sta izrecno navedeni v besedilu.
- ECB je prva od večjih centralnih bank, ki je dvignila obrestne mere po začetku vojne v Iranu.
- Delno: Omenja se vojna na Bližnjem vzhodu, ne pa specifično Iran.
- ECB napoveduje, da bo inflacija v evrskem območju leta 2026 v povprečju znašala 3,0 odstotka.
- Ne: Napoved 3,0 % velja za letošnje leto, ne za 2026.
- ECB se ne zavezuje vnaprej nobeni določeni poti denarne politike in bo odločala na vsaki seji posebej.
- Da: Lagarde je to izrecno poudarila v svoji izjavi.
- Gospodarska rast v evrskem območju bo zaradi konflikta nižja od predhodnih pričakovanj.
- Da: Napovedi rasti so bile popravljene navzdol zaradi vpliva vojne.
- Jedrna inflacija, ki izključuje cene hrane in goriv, ostaja nad pričakovanji pri 2,5 odstotka.
- Delno: Članek navaja 2,5 % za inflacijo brez energentov in hrane.
- Svet Evropske centralne banke je zvišal ključne obrestne mere za 25 bazičnih točk.
- Da: Članek navaja zvišanje za 0,25 odstotne točke.
- Tržni udeleženci pričakujejo, da bi septembra lahko prišlo do še enega dviga obrestnih mer.
- Ni omenjeno
- V primeru zaostrenega scenarija bi dodatna rast cen energentov lahko vodila do še višje inflacije.
- Da: Članek omenja scenarije razvoja šoka in vpliv cen energije.
- Vojna na Bližnjem vzhodu ustvarja močne inflacijske pritiske zaradi rasti cen energentov.
- Da: ECB navaja vojno in energetski šok kot vir pritiskov.
- Zahtevane donosnosti državnih obveznic so višje kot pred izbruhom konflikta na Bližnjem vzhodu.
- Ni omenjeno
Analiza sentimenta
| Entiteta | Ključne razlike | STA | RTV Slovenija | Delo | Večer | SiOL | Žurnal24 | Svet24 | European Central Bank | Forbes Slovenija |
|---|---|---|---|---|---|---|---|---|---|---|
| Evropska centralna banka (ECB) | Vsi viri so nevtralni; razlike so le v širini interpretacij. | Nevtralno: Informativna omemba v zvezi z dvigom obrestnih mer. | Nevtralno: Informativna omemba odločitve in utemeljitve. | Nevtralno: Informativno poročanje o zvišanju obrestnih mer. | Nevtralno: Omenjena v kontekstu zvišanja obrestnih mer. | Nevtralno: Informativno poročanje o odločitvi in utemeljitvi. | Nevtralno: Omenjena kot institucija, ki je sprejela odločitev in podala napovedi. | Nevtralno: Omenjena kot vir makroekonomskih napovedi in odločevalec. | Nevtralno: ECB je omenjena kot institucija, ki izdaja poročila in napovedi. | Nevtralno: Opisana kot institucija, ki se odziva na inflacijske pritiske. |
| Svet ECB | Vsi viri so nevtralni; razlika je le v poudarku na vlogi. | Nevtralno: Omenjen kot organ, ki je sprejel odločitev o merah. | Nevtralno: Omenjen kot organ, ki je sprejel pričakovano odločitev. | Nevtralno: Omenjen kot organ, ki je sprejel odločitev o dvigu. | Nevtralno: Omenjen kot organ odločanja o denarni politiki. | Nevtralno: Omenjen kot organ, ki je sprejel odločitev. | Nevtralno: Omenjen kot organ, ki je zvišal obrestne mere skladno s pričakovanji. | Nevtralno: Omenjen v vlogi obravnave scenarijev in prihodnjih odločitev. | Nevtralno: Svet ECB je govorec, ki pojasnjuje odločitve in ocene tveganj. | Nevtralno: Omenjen kot organ, ki odloča o denarni politiki. |
| Evroobmočje | Enotno nevtralno, poudarki nihajo med inflacijo in obeti. | Ni omenjeno | Nevtralno: Omenjeno v kontekstu srednjeročnih obetov. | Nevtralno: Omenjeno kot območje z naraščajočo inflacijo. | Nevtralno: Omenjeno v kontekstu makroekonomskih napovedi. | Nevtralno: Omenjeno v kontekstu srednjeročnih obetov. | Nevtralno: Omenjeno v kontekstu gospodarskih napovedi in vpliva denarne politike. | Nevtralno: Omenjeno kot območje, na katero se nanašajo napovedi. | Nevtralno: Omenjeno v kontekstu gospodarskih napovedi in rasti. | Nevtralno: Omenjeno kot regija, na katero vplivajo gospodarski ukrepi. |
| Bližnji vzhod | Vsi viri so nevtralni, poudarjajo le inflacijska tveganja. | Ni omenjeno | Nevtralno: Omenjen kot vir inflacijskih pritiskov zaradi vojne. | Ni omenjeno | Nevtralno: Omenjen kot vir negotovosti in vpliva na inflacijo. | Nevtralno: Omenjen kot vir inflacijskih pritiskov zaradi vojne. | Nevtralno: Omenjen kot vir inflacijskih pritiskov in negotovosti zaradi vojne. | Nevtralno: Omenjen kot geografski vir konflikta in negotovosti. | Nevtralno: Regija je omenjena kot vir inflacijskih pritiskov in negotovosti. | Nevtralno: Omenjen kot geografsko območje vojnega konflikta. |
| Christine Lagarde | Vsi viri ohranjajo nevtralnost in poudarjajo le uradno vlogo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Citirana kot govorka, ki pojasnjuje cilje in napovedi brez meta-vrednotenja. | Ni omenjeno | Nevtralno: Predsednica je navedena kot govorka na tiskovni konferenci. | Nevtralno: Omenjena kot vodja guvernerjev brez vrednostnih sodb. |
| Primož Dolenc | Viri so enotno nevtralni; nastopa le kot uradni govorec. | Nevtralno: Naveden kot vir informacij o prihodnjih korakih. | Ni omenjeno | Ni omenjeno | Nevtralno: Nastopa kot govorec in podaja uradna pojasnila. | Ni omenjeno | Ni omenjeno | Nevtralno: Nastopa kot govorec, ki povzema napovedi in odločitve. | Ni omenjeno | Ni omenjeno |
| Banka Slovenije | Le kot nevtralen vir napovedi ali v povezavi z vodstvom. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot institucija, ki bo predstavila napovedi. | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena le kot institucija, ki jo vodi guverner Dolenc. | Ni omenjeno | Ni omenjeno |
| Iran | Le redki viri poročajo nevtralno, zgolj kot o tarči ali okviru. | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjen le kot časovni okvir v kontekstu vojne. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjen kot cilj napadov v okviru poročanja o konfliktu. |
| Eurosistem | Strokovni viri nevtralno, splošni mediji sploh ne poročajo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Strokovnjaki Eurosistema so navedeni kot avtorji projekcij. | Nevtralno: Omenjen v kontekstu guvernerjev centralnih bank. |
| Boris Vujčić | Slovenski mediji ga ne omenjajo, ECB pa le kot govorca. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Podpredsednik je naveden kot govorec na tiskovni konferenci. | Ni omenjeno |
| Združene države Amerike (ZDA) | Le Forbes poroča nevtralno o vojaški in denarni politiki. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjene kot akter v vojaških napadih in denarni politiki. |
| Izrael | Le Forbes poroča nevtralno o vojaškem delovanju, drugi molčijo. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjen kot akter v vojaških napadih na Iran. |
| Hormuška ožina | Le Forbes poroča; poudarek na tveganjih za trg energentov. | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Ni omenjeno | Nevtralno: Omenjena kot lokacija okrnjenega pretoka energentov. |
entities
- Evropska centralna banka (ECB)
- Svet ECB
- Evroobmočje
- Bližnji vzhod
- Christine Lagarde
- Primož Dolenc
- Banka Slovenije
- Iran
- Eurosistem
- Boris Vujčić
- Združene države Amerike (ZDA)
- Izrael
- Hormuška ožina
key differences
- Banka Slovenije
- Le kot nevtralen vir napovedi ali v povezavi z vodstvom.
- Bližnji vzhod
- Vsi viri so nevtralni, poudarjajo le inflacijska tveganja.
- Boris Vujčić
- Slovenski mediji ga ne omenjajo, ECB pa le kot govorca.
- Christine Lagarde
- Vsi viri ohranjajo nevtralnost in poudarjajo le uradno vlogo.
- Eurosistem
- Strokovni viri nevtralno, splošni mediji sploh ne poročajo.
- Evroobmočje
- Enotno nevtralno, poudarki nihajo med inflacijo in obeti.
- Evropska centralna banka (ECB)
- Vsi viri so nevtralni; razlike so le v širini interpretacij.
- Hormuška ožina
- Le Forbes poroča; poudarek na tveganjih za trg energentov.
- Iran
- Le redki viri poročajo nevtralno, zgolj kot o tarči ali okviru.
- Izrael
- Le Forbes poroča nevtralno o vojaškem delovanju, drugi molčijo.
- Primož Dolenc
- Viri so enotno nevtralni; nastopa le kot uradni govorec.
- Svet ECB
- Vsi viri so nevtralni; razlika je le v poudarku na vlogi.
- Združene države Amerike (ZDA)
- Le Forbes poroča nevtralno o vojaški in denarni politiki.
source analyses
- Delo
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Ni omenjeno
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno kot območje z naraščajočo inflacijo.
- Evropska centralna banka (ECB)
- Nevtralno: Informativno poročanje o zvišanju obrestnih mer.
- Hormuška ožina
- Ni omenjeno
- Iran
- Nevtralno: Omenjen le kot časovni okvir v kontekstu vojne.
- Izrael
- Ni omenjeno
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Omenjen kot organ, ki je sprejel odločitev o dvigu.
- Združene države Amerike (ZDA)
- Ni omenjeno
- European Central Bank
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Nevtralno: Regija je omenjena kot vir inflacijskih pritiskov in negotovosti.
- Boris Vujčić
- Nevtralno: Podpredsednik je naveden kot govorec na tiskovni konferenci.
- Christine Lagarde
- Nevtralno: Predsednica je navedena kot govorka na tiskovni konferenci.
- Eurosistem
- Nevtralno: Strokovnjaki Eurosistema so navedeni kot avtorji projekcij.
- Evroobmočje
- Nevtralno: Omenjeno v kontekstu gospodarskih napovedi in rasti.
- Evropska centralna banka (ECB)
- Nevtralno: ECB je omenjena kot institucija, ki izdaja poročila in napovedi.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Svet ECB je govorec, ki pojasnjuje odločitve in ocene tveganj.
- Združene države Amerike (ZDA)
- Ni omenjeno
- Forbes Slovenija
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Nevtralno: Omenjen kot geografsko območje vojnega konflikta.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Nevtralno: Omenjena kot vodja guvernerjev brez vrednostnih sodb.
- Eurosistem
- Nevtralno: Omenjen v kontekstu guvernerjev centralnih bank.
- Evroobmočje
- Nevtralno: Omenjeno kot regija, na katero vplivajo gospodarski ukrepi.
- Evropska centralna banka (ECB)
- Nevtralno: Opisana kot institucija, ki se odziva na inflacijske pritiske.
- Hormuška ožina
- Nevtralno: Omenjena kot lokacija okrnjenega pretoka energentov.
- Iran
- Nevtralno: Omenjen kot cilj napadov v okviru poročanja o konfliktu.
- Izrael
- Nevtralno: Omenjen kot akter v vojaških napadih na Iran.
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Omenjen kot organ, ki odloča o denarni politiki.
- Združene države Amerike (ZDA)
- Nevtralno: Omenjene kot akter v vojaških napadih in denarni politiki.
- RTV Slovenija
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Nevtralno: Omenjen kot vir inflacijskih pritiskov zaradi vojne.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno v kontekstu srednjeročnih obetov.
- Evropska centralna banka (ECB)
- Nevtralno: Informativna omemba odločitve in utemeljitve.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Omenjen kot organ, ki je sprejel pričakovano odločitev.
- Združene države Amerike (ZDA)
- Ni omenjeno
- STA
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Ni omenjeno
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Ni omenjeno
- Evropska centralna banka (ECB)
- Nevtralno: Informativna omemba v zvezi z dvigom obrestnih mer.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Nevtralno: Naveden kot vir informacij o prihodnjih korakih.
- Svet ECB
- Nevtralno: Omenjen kot organ, ki je sprejel odločitev o merah.
- Združene države Amerike (ZDA)
- Ni omenjeno
- SiOL
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Nevtralno: Omenjen kot vir inflacijskih pritiskov zaradi vojne.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno v kontekstu srednjeročnih obetov.
- Evropska centralna banka (ECB)
- Nevtralno: Informativno poročanje o odločitvi in utemeljitvi.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Omenjen kot organ, ki je sprejel odločitev.
- Združene države Amerike (ZDA)
- Ni omenjeno
- Svet24
- Banka Slovenije
- Nevtralno: Omenjena le kot institucija, ki jo vodi guverner Dolenc.
- Bližnji vzhod
- Nevtralno: Omenjen kot geografski vir konflikta in negotovosti.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno kot območje, na katero se nanašajo napovedi.
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena kot vir makroekonomskih napovedi in odločevalec.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Nevtralno: Nastopa kot govorec, ki povzema napovedi in odločitve.
- Svet ECB
- Nevtralno: Omenjen v vlogi obravnave scenarijev in prihodnjih odločitev.
- Združene države Amerike (ZDA)
- Ni omenjeno
- Večer
- Banka Slovenije
- Nevtralno: Omenjena kot institucija, ki bo predstavila napovedi.
- Bližnji vzhod
- Nevtralno: Omenjen kot vir negotovosti in vpliva na inflacijo.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Ni omenjeno
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno v kontekstu makroekonomskih napovedi.
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena v kontekstu zvišanja obrestnih mer.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Nevtralno: Nastopa kot govorec in podaja uradna pojasnila.
- Svet ECB
- Nevtralno: Omenjen kot organ odločanja o denarni politiki.
- Združene države Amerike (ZDA)
- Ni omenjeno
- Žurnal24
- Banka Slovenije
- Ni omenjeno
- Bližnji vzhod
- Nevtralno: Omenjen kot vir inflacijskih pritiskov in negotovosti zaradi vojne.
- Boris Vujčić
- Ni omenjeno
- Christine Lagarde
- Nevtralno: Citirana kot govorka, ki pojasnjuje cilje in napovedi brez meta-vrednotenja.
- Eurosistem
- Ni omenjeno
- Evroobmočje
- Nevtralno: Omenjeno v kontekstu gospodarskih napovedi in vpliva denarne politike.
- Evropska centralna banka (ECB)
- Nevtralno: Omenjena kot institucija, ki je sprejela odločitev in podala napovedi.
- Hormuška ožina
- Ni omenjeno
- Iran
- Ni omenjeno
- Izrael
- Ni omenjeno
- Primož Dolenc
- Ni omenjeno
- Svet ECB
- Nevtralno: Omenjen kot organ, ki je zvišal obrestne mere skladno s pričakovanji.
- Združene države Amerike (ZDA)
- Ni omenjeno
Viri
- articles
- article order
- 13
- body
- Ljubljana, 12. junija (STA) Člani sveta Evropske centralne banke so v četrtek odločili, da ključne obrestne mere zvišajo za 25 bazičnih točk. Nadaljnji koraki bodo osnovani na oceni inflacijskih obetov in spremljajočih tveganj, dinamiki osnovne inflacije in jakosti učinkovanja ukrepov ...
- language
- slv
- published at
- 2026-06-12T08:04:47
- source
- STA
- title
- Dolenc: Koraki ECB osnovani na oceni inflacijskih obetov in spremljajočih tveganj
- url
- https://www.sta.si/3566462/
- article order
- 7
- body
- Gre za prvi poseg v obresti po juniju lani in prvo zvišanje po septembru 2023. Medtem ko bo depozitna obrestna mera po novem pri 2,25 odstotka, bosta obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pri 2,40 oziroma 2,65 odstotka. Nove obrestne mere bodo začele veljati 17. junija. "Vojna na Bližnjem vzhodu ustvarja inflacijske pritiske, odločitev o zvišanju obrestnih mer pa je pravšnja tudi po več scenarijih, ki kažejo, kako bi se šok lahko razvijal in vplival na srednjeročne obete v evroobmočju," so odločitev za spremembe utemeljili v ECB-ju.
- language
- slv
- published at
- 2026-06-11T12:44:39
- source
- RTV Slovenija
- title
- Svet ECB-ja po pričakovanjih zvišal osrednje evrske obrestne mere
- url
- https://www.rtvslo.si/evropska-unija/svet-ecb-ja-po-pricakovanjih-zvisal-osrednje-evrske-obrestne-mere/785032
- article order
- 9
- body
- Evropska centralna banka je v odgovoru na naraščajočo inflacijo v evrski deželi zvišala osrednje obrestne mere. za 25 bazičnih toč. ECB je prva od večjih centralnih bank, ki se je odločila za dvig obrestne mere po začetku vojne v Iranu. Svet Evropske centralne banke je danes skladno s pričakovanji trgov zvišal osrednje evrske obrestne mere. Za dvig so se odločili prvič po septembru 2023. Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, bo tako po novem pri 2,25 odstotka. Obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pa bosta pri 2,40 oziroma 2,65 odstotka. Nove obrestne mere bodo začele veljati 17. junija.
- language
- slv
- published at
- 2026-06-11T12:41:01
- source
- Delo
- title
- ECB po skoraj treh letih pričakovano dvignila obrestne mere
- url
- https://www.delo.si/gospodarstvo/novice/ecb-po-skoraj-treh-letih-pricakovano-dvignila-obrestne-mere
- article order
- 4
- body
- Spremljajte zgodbe, ki so pomembne. Izberite Večer kot svoj prednostni vir v Googlu. Guverner banke Slovenije Primož Dolenc, je dan po zvišanju ključnih obrestnih mer Evropske centralne banke (ECB) v izjavi pojasnil, da najnovejše makroekonomske napovedi, ki so jih člani Sveta ECB obravnavali na tokratni seji, kažejo, da bo zaradi vztrajanja konflikta na Bližnjem vzhodu inflacija v evrskem območju letos višja od predhodnih pričakovanj, gospodarska rast pa nekoliko nižja. Ob predpostavki normalizacije razmer na Bližnjem vzhodu in umiritvi cen energentov pa v prihodnjih dveh letih pričakujejo ponovno stabilizacijo razmer. "V teh okoliščinah smo se člani Sveta ECB po daljšem obdobju nespremenjene naravnanosti denarne politike odločili, da ključne obrestne mere zvišamo za 25 bazičnih točk. Nadaljnji koraki bodo osnovani na oceni inflacijskih obetov in spremljajočih tveganj, dinamiki osnovne inflacije in moči učinkovanja ukrepov denarne politike. O naravnanosti denarne politike se bomo še naprej odločali na vsaki seji posebej," je zapisal Dolenc. Dodal je še, da so člani sveta ECB v luči visoke negotovosti glede nadaljnjega razvoja dogodkov na Bližnjem vzhodu poleg osrednje napovedi obravnavali tudi alternativne scenarije. Ti kažejo, da bi drugačne predpostavke glede cen energentov, negotovosti in jakosti sekundarnih inflacijskih učinkov vodile do občutno spremenjenih makroekonomskih napovedi. "Neugodni in zaostreni scenarij kažeta, da bi dodatna rast cen energentov na svetovnih trgih - ob odsotnosti dodatnega odziva denarne politike in ob prisotnosti močnejših učinkov drugega reda - lahko vodila do višje inflacije na srednji rok. Po drugi strani pa blagi scenarij kaže, da bi hitrejši upad cen energentov zaradi ugodnega razpleta konflikta na Bližnjem vzhodu lahko vodil do izrazitejšega in hitrejšega znižanja inflacije," še meni guverner Dolenc. V Banki Slovenije bodo najnovejše napovedi predstavili predvidoma prihodnji torek.
- language
- slv
- published at
- 2026-06-12T08:15:59
- source
- Večer
- title
- Guverner Primož Dolenc o alternativnih scenarijih denarne politike
- url
- https://vecer.com/slovenija/guverner-primoz-dolenc-o-alternativnih-scenarijih-denarne-politike-10417942
- article order
- 1
- body
- Svet Evropske centralne banke (ECB) je danes skladno s pričakovanji trgov zvišal osrednje evrske obrestne mere. Dvignil jih je za 0,25 odstotne točke. Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, bo tako po novem pri 2,25 odstotka. Gre za prvi poseg v obresti po juniju lani in prvo zvišanje po septembru 2023. Medtem ko bo depozitna obrestna mera po novem pri 2,25 odstotka, bosta obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pri 2,40 oziroma 2,65 odstotka. Nove obrestne mere bodo začele veljati 17. junija. "Vojna na Bližnjem vzhodu ustvarja inflacijske pritiske, odločitev o zvišanju obrestnih mer pa je pravšnja tudi po več scenarijih, ki kažejo, kako bi se šok lahko razvijal in vplival na srednjeročne obete v evroobmočju," so odločitev za spremembe utemeljili v ECB.
- language
- slv
- published at
- 2026-06-11T12:32:44
- source
- SiOL
- title
- ECB s prvim dvigom obrestnih mer po treh letih
- url
- https://siol.net/novice/svet/ecb-s-prvim-dvigom-obrestnih-mer-po-septembru-2023-693911
- article order
- 4
- body
- * Svet Evropske centralne banke (ECB) je danes skladno s pričakovanji trgov zvišal osrednje evrske obrestne mere. * Dvignil jih je za 0,25 odstotne točke. * Depozitna obrestna mera, ki je referenčna za evrsko denarno politiko, bo tako po novem pri 2,25 odstotka. * Gre za prvi poseg v obresti po juniju lani in prvo zvišanje po septembru 2023. Medtem ko bo depozitna obrestna mera po novem pri 2,25 odstotka, bosta obrestni meri za operacije glavnega refinanciranja in odprto ponudbo mejnega posojila pri 2,40 oziroma 2,65 odstotka. Nove obrestne mere bodo začele veljati 17. junija. "Vojna na Bližnjem vzhodu ustvarja inflacijske pritiske, odločitev o zvišanju obrestnih mer pa je pravšnja tudi po več scenarijih, ki kažejo, kako bi se šok lahko razvijal in vplival na srednjeročne obete v evroobmočju," so odločitev za spremembe v sporočilu za javnost utemeljili v ECB. Kot so navedli, osrednja denarna ustanova v območju evra na ta način ostaja v dobrem položaju, da prebrodi negotovost, ki jo je povzročila vojna. Zajeziti želijo inflacijo Predsednica ECB Christine Lagarde je na današnji novinarski konferenci poudarila, da je cilj zvišanja obrestnih mer zajeziti naraščajočo inflacijo, strahove, da bo dvig zarezal v gospodarsko rast, pa je potisnila na stran. "Saj nismo v okolju, kjer bi bila rast odsotna ali pa bi bila resno ogrožena," je ocenila. V ECB bodo razmere natančno spremljali, so napovedali in dodali, da bodo pri sklepih o obrestnih merah tudi v prihodnje izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri tem pa upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. "V naprej se ne zavezujemo nobeni določeni poti denarne politike," je podčrtala Lagarde. "V vsakem primeru smo pripravljeni prilagoditi vse instrumente v okviru našega mandata, da bi zagotovili trajno stabilizacijo inflacije na srednjeročni ciljni ravni in ohranili nemoteno delovanje transmisije denarne politike," je dodala. Cene življenjskih potrebščin se bo letos zvišala V Frankfurtu so danes objavili tudi najnovejše napovedi za gibanje inflacije in gospodarske aktivnosti v območju evra. Rast cen življenjskih potrebščin bo v evrskih državah letos v povprečju znašala 3,0 odstotka, nato pa se bo prihodnje leto znižala na 2,3 odstotka in leta 2028 na 2,0 odstotka. V zadnji, marca izdani napovedi, so medtem pričakovali inflacijo v višini 2,6; 2,0 in 2,1 odstotka. Inflacija brez energentov in hrane bo po danes objavljenih ocenah letos in prihodnje leto v povprečju pri 2,5 odstotka, v letu 2028 pa pri 2,2 odstotka. Marca se je pričakovalo, da bo pri 2,3; 2,2 in 2,1 odstotka. Dlje ko bodo cene energije visoke, večja bo verjetnost, da bodo spodbudile širšo inflacijo, je komentirala Lagarde. "Zato bomo pozorno spremljali obseg in vztrajnost dviga cen energije in kako se to odraža v oblikovanju cen in plač, inflacijskih pričakovanjih ter splošni gospodarski dinamiki," je napovedala. Trg dela ostaja odporen Gospodarska rast bo po najnovejših projekcijah v območju evra letos v povprečju 0,8-odstotna, leta 2027 1,2-odstotna in leta 2028 1,5-odstotna, po marčni napovedi pa bi bila pri 0,9 odstotka; 1,3 odstotka oz. 1,4 odstotka. Rast za letos in prihodnje leto je bila popravljena navzdol zaradi izrazitejšega vpliva vojne na trge surovin, realne dohodke in zaupanje. Rast je bila sicer v prvem letošnjem četrtletju podprta z domačim povpraševanjem in izvozom, proizvodnja je zaenkrat ohranjena na obstoječih ravneh, tudi zaradi kopičenja zalog in visokih obrambnih izdatkov, upočasnitev pa se nakazuje v storitvenem sektorju, je povzela Lagarde. Trg dela po njenih besedah ostaja odporen, brezposelnost, ki je bila aprila v območju evra pri 6,3 odstotka, pa je na zgodovinsko nizki ravni. Povpraševanje po delovni sili se je vendarle dodatno ohladilo, je navedla. Obeti sicer ostajajo negotovi. Celotne posledice vojne na Bližnjem vzhodu za srednjeročno inflacijo in gospodarsko rast bodo, tako v ECB, odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti posrednih in sekundarnih učinkov. Lagarde je ob tem izpostavila potrebo po krepitvi gospodarstva evrskega območja ob hkratnem ohranjanju zdravih javnih financ. Fiskalni odzivi ob rasti cen energije bi morali biti začasni, ciljno usmerjeni in prilagojeni, je menila. Zavzela se je za pospešitev energetskega prehoda, ki da je pomembnejši kot kadarkoli doslej, pa za hitro sprejetje direktive o uvedbi digitalnega evra, ki da bo med drugim okrepil konkurenčnost in finančno povezovanje Evrope.
- language
- slv
- published at
- 2026-06-11T16:24:02
- source
- Žurnal24
- title
- Slaba novica za vse, ki nameravajo v kratkem najeti kredit
- url
- https://www.zurnal24.si/svet/slaba-novica-za-vse-ki-nameravajo-v-kratkem-najeti-kredit-460456
- article order
- 3
- body
- Najnovejše makroekonomske napovedi Evropske centralne banke (ECB) kažejo, da bo zaradi vztrajanja konflikta na Bližnjem vzhodu inflacija v evrskem območju letos višja od predhodnih pričakovanj, gospodarska rast pa nekoliko nižja. Ob predpostavki normalizacije razmer na Bližnjem vzhodu in umiritvi cen energentov pa v ECB v prihodnjih dveh letih pričakujejo ponovno stabilizacijo razmer. Inflacija se bo glede na napovedi letos okrepila na tri odstotke, kar ob vztrajanju osnovne inflacije na povišanih ravneh primarno odraža pospešek v energetski inflaciji zaradi visokega skoka cen energentov na svetovnih trgih. Ob predpostavki normalizacije razmer na Bližnjem vzhodu in umiritvi cen energentov se pričakuje, da se bo inflacija v 2027 in 2028 znova umirila in znašala 2,3 odstotka in dva odstotka. Visoke cene energentov in povišana negotovost bodo ob tem zaviralno vplivali na gospodarsko aktivnost, ob čemer se bo realni bruto domači proizvod evrskega območja letos povečal za 0,8 odstotka, v letih 2027 in 2028 pa za 1,2 odstotka oziroma 1,5 odstotka. Alternativni scenariji V luči visoke negotovosti glede nadaljnjega razvoja dogodkov na Bližnjem vzhodu so člani sveta ECB poleg osrednje napovedi obravnavali tudi alternativne scenarije. Ti kažejo, da bi drugačne predpostavke glede cen energentov, negotovosti in jakosti sekundarnih inflacijskih učinkov vodile do občutno spremenjenih makroekonomskih napovedi. Neugodni in zaostreni scenarij kažeta, da bi dodatna rast cen energentov na svetovnih trgih - ob odsotnosti dodatnega odziva denarne politike in ob prisotnosti močnejših učinkov drugega reda - lahko vodila do višje inflacije na srednji rok. Po drugi strani pa blagi scenarij kaže, da bi hitrejši upad cen energentov zaradi ugodnega razpleta konflikta na Bližnjem vzhodu lahko vodil do izrazitejšega in hitrejšega znižanja inflacije, je povzel guverner Banke Slovenije Primož Dolenc. Višje in volatilne cene energentov ter porast širše zasnovanih indeksov cen surovin vplivajo na tržna inflacijska pričakovanja, ki na kratek rok ostajajo povišana. Tržni udeleženci posledično pričakujejo, da bo svet ECB v letošnjem letu zviševal ključne obrestne mere, je dodal Dolenc. Zahtevane donosnosti evrskih državnih in privatnih obveznic se nahajajo na višjih nivojih kot pred izbruhom konflikta na Bližnjem vzhodu. Po drugi strani so se premije za tveganje na segmentu privatnih obveznic znižale. Globalni delniški indeksi so od konca aprila večinoma rasli in ostajajo blizu rekordnih ravni kljub delni korekciji v zadnjem tednu, ki je bila posledica zmanjšanja optimizma glede nadaljnje rasti v tehnološkem sektorju. ECB je odločil, da obrestna mera za mejni depozit, ki najbolje odraža naravnanost denarne politike, po novem znaša 2,25 odstotka. "Menimo, da nam v razmerah visoke negotovosti glede velikosti in vztrajnosti energetskega šoka ta nivo obrestnih mer omogoča primeren odziv na nadaljnji razvoj dogodkov. Prihodnje odločitve sveta ECB bodo še naprej usmerjene v naš cilj, da se inflacija stabilizira pri dveh odstotkih na srednji rok," je dejal Dolenc.
- language
- slv
- published at
- 2026-06-12T08:26:58
- source
- Svet24
- title
- V primeru zaostrenega scenarija inflacija še višja
- url
- https://svet24.si/novice/gospodarstvo/inflacija-bliznji-vzhod-evropska-centralna-banka-1905806
- article order
- 16
- body
- Christine Lagarde, predsednica ECB, Boris Vujčić, podpredsednik ECB Frankfurt na Majni, 11. junij 2026 Dober dan, s podpredsednikom vas lepo pozdravljava na tiskovni konferenci. Svet ECB je odločen izvajati denarno politiko tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni. Skladno s to zavezo smo danes sklenili, da vse tri ključne obrestne mere ECB zvišamo za 25 bazičnih točk. Vojna na Bližnjem vzhodu ustvarja inflacijske pritiske, odločitev o zvišanju obrestnih mer pa je pravšnja tudi po več scenarijih, ki kažejo, kako bi se šok lahko razvijal in vplival na srednjeročne obete v euroobmočju. Po novih osnovnih projekcijah strokovnjakov Eurosistema bo skupna inflacija v povprečju predvidoma znašala 3,0% v letu 2026, 2,3% v letu 2027 in 2,0% v letu 2028. Kar zadeva inflacijo brez energentov in hrane, osnovne projekcije napovedujejo, da bo v povprečju znašala 2,5% v letih 2026 in 2027 ter 2,2% v letu 2028. V primerjavi z marcem so strokovnjaki osnovno projekcijo inflacije za leti 2026 in 2027 popravili navzgor zaradi višjih cen energentov, ki se bodo do določene mere prelile v inflacijo v skupinah hrane, proizvodov in storitev. Po osnovni projekciji bo gospodarska rast v povprečju znašala 0,8% v letu 2026, 1,2% v letu 2027 in 1,5% v letu 2028. Rast je bila za leti 2026 in 2027 popravljena navzdol zaradi izrazitejšega vpliva vojne na trge surovin, realne dohodke in zaupanje. Obeti ostajajo negotovi ob tveganju, da bo inflacija višja in gospodarska rast nižja. Celotne posledice vojne za srednjeročno inflacijo in gospodarsko rast bodo odvisne od intenzivnosti in trajanja energetskega cenovnega šoka ter od velikosti posrednih in sekundarnih učinkov. Negotovost se kaže tudi v širokem razponu napovedi o inflaciji in rasti, ki izhajajo iz najnovejših ilustrativnih scenarijev, ki so jih pripravili strokovnjaki Eurosistema. Ti scenariji bodo skupaj s projekcijami objavljeni na spletnem mestu ECB. Z današnjo odločitvijo ostajamo v dobrem položaju, da prebrodimo negotovost, ki jo je povzročila vojna. Razmere bomo natančno spremljali ter se o ustrezni naravnanosti denarne politike odločali na podlagi podatkov in na vsaki seji posebej. Tako bomo pri sklepih o obrestnih merah izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej. Današnje odločitve so predstavljene v sporočilu za javnost, ki je objavljeno na našem spletnem mestu. Zdaj bom podrobneje pojasnila našo oceno gospodarskih in inflacijskih gibanj, zatem pa še oceno finančnih in denarnih razmer. Gospodarska aktivnost Gospodarstvo v euroobmočju je v prvem četrtletju zabeležilo rast (prilagojeno za začasni dejavnik na Irskem), k čemur sta prispevala domače povpraševanje in izvoz. Vseeno gospodarsko aktivnost zavira vojna na Bližnjem vzhodu, ankete pa nakazujejo upočasnitev, še posebno v storitvenih dejavnostih. Predelovalne dejavnosti se dobro držijo. Deloma je to posledica dejstva, da podjetja kopičijo zaloge, da bi se pripravila na pritiske iz dobavnih verig, obenem pa je tudi rezultat višjih izdatkov za obrambo. Trg dela ostaja odporen. Stopnja brezposelnosti, ki je aprila znašala 6,3%, ostaja blizu zgodovinsko najnižjih ravni. V prvem četrtletju so bila ustvarjena nova delovna mesta, čeprav je bila dinamika počasnejša kot v zadnjem četrtletju 2025. Povpraševanje po delovni sili se je nadalje umirilo, podjetja in gospodinjstva pa pričakujejo, da bo trg dela oslabel. Kar zadeva prihodnje obdobje, strokovnjaki sedaj pričakujejo, da bo domače povpraševanje šibkejše, kot je bilo napovedano marca, saj vojna spodkopava zaupanje, višji energetski stroški pa znižujejo realne dohodke. Obenem je finančno stanje gospodinjstev na splošno trdno in potrošnja naj bi ostala glavno gonilo rasti. Kratkoročno bodo višji energetski stroški in nižje zaupanje zavrli zasebne naložbe, ki pa naj bi jih vseeno spodbujala podjetja z investiranjem v nove digitalne tehnologije. K javnim naložbam naj bi prispevali večji izdatki države za obrambo in infrastrukturo. Ti dejavniki naj bi v določeni meri blažili negativne posledice vojne. Svet ECB poudarja, da je treba nujno okrepiti gospodarstvo v euroobmočju ter hkrati ohranjati vzdržne javne finance. Javnofinančna vzdržnost je ključno sidro širše gospodarske stabilnosti. Javnofinančni odzivi na energetski cenovni šok bi morali biti začasni, ciljno usmerjeni in prilagojeni razmeram, kot je Evropska komisija opozorila v pomladanskem svežnju evropskega semestra 2026. Bolj kot kadarkoli prej so nujno potrebne reforme, da se poveča sposobnost euroobmočja za rast ter pospeši energetski prehod, s čimer se bo zmanjšala odvisnost od fosilnih goriv. Dokončanje unije prihrankov in naložb je ključno za financiranje inovacij, spodbujanje zelenega in digitalnega prehoda ter izboljšanje produktivnosti. Digitalni euro in tokeniziran grosistični centralnobančni denar bosta povečala evropsko strateško avtonomijo, konkurenčnost in finančno integracijo ter spodbudila inovacije na področju plačil. Zato je nujno, da se hitro sprejme uredba o uvedbi digitalnega eura. S poenostavitvijo in harmonizacijo pravil na enotnem trgu EU bodo lahko evropska podjetja rasla hitreje. Inflacija Inflacija se je maja zvišala na 3,2%, potem ko je aprila znašala 3,0%. Inflacija v skupini energentov se je rahlo zvišala na 10,9%, potem ko je aprila dosegla 10,8%, inflacija v skupini hrane pa se je znižala z 2,4% na 2,0%. Inflacija brez energentov in hrane se je povzpela z 2,2% v aprilu na 2,5% v maju, saj se je blagovna inflacija rahlo zvišala na 0,9%, storitvena inflacija pa se je povečala s 3,0% na 3,5%. Domači stroškovni pritiski so v prvem četrtletju popustili, k čemur je prispevala počasnejša rast plač in dobičkov. Plačni kazalnik ECB in ankete o plačnih pričakovanjih še naprej nakazujejo, da se bo rast plač med letom umirila. Toda podjetja imajo vse več stroškov z nabavo drugih vhodnih surovin, zato pričakujejo, da bodo zvišala svoje prodajne cene. Poleg tega je energetski šok nekatere kazalnike osnovne inflacije že potisnil navzgor. Inflacijska pričakovanja v krajših časovnih razponih ostajajo precej nad ravnmi, ki so bile zabeležene pred izbruhom vojne na Bližnjem vzhodu. Obenem pa je večina meril dolgoročnejših inflacijskih pričakovanj na ravni okrog 2%, kar podpira stabilizacijo inflacije okrog ciljne ravni v srednjeročnem obdobju. Zvišanje cen energentov bo inflacijo poleti nadalje potisnilo navzgor ter jo zadrževalo precej nad ciljno ravnijo tudi v prvi polovici leta 2027. To bo vplivalo tudi na inflacijo v skupini hrane, proizvodov in storitev. Nato naj bi se inflacija v drugi polovici leta 2027 vrnila na ciljno raven, k čemur bodo prispevale vse nižje cene energentov in počasnejše naraščanje drugih cen. Vseeno ostaja vojna na Bližnjem vzhodu glavni vir negotovosti. Dlje ko bodo cene energentov ostale visoke, bolj verjetno je, da se bo širša inflacija zvišala zaradi posrednih in sekundarnih učinkov. Zato bomo natančno spremljali velikost in vztrajnost porasta cen energentov ter kako to vpliva na oblikovanje cen in plač, inflacijska pričakovanja in splošno gospodarsko dinamiko. Ocena tveganj Tveganja, ki spremljajo gospodarsko rast, so nagnjena navzdol, in sicer predvsem zaradi vojne na Bližnjem vzhodu, ki še zaostruje okolje volatilnih globalnih ekonomskih politik. Daljše motnje v dobavi energentov bi lahko cene energentov še bolj potisnile navzgor, in to za dalj časa, kot se trenutno pričakuje. Ti dejavniki bi lahko še bolj zmanjšali realne dohodke, podjetja in gospodinjstva pa bi lahko manj investirala in trošila. Zaviralni vpliv na rast bi se še okrepil, če bi zaprtje glavnih pomorskih poti povzročilo akutno pomanjkanje ključnih proizvodnih dejavnikov, kar bi podjetja v euroobmočju prisililo v zmanjšanje proizvodnje. Na povpraševanje bi lahko negativno vplivalo poslabšanje razpoloženja na svetovnih finančnih trgih ali zaostritev ponudbe kreditov. Nadaljnja trenja v mednarodni trgovinski menjavi bi lahko dodatno ovirala tudi dobavne verige, zmanjšala izvoz ter oslabila potrošnjo in naložbe. Druge geopolitične napetosti, zlasti ruska neupravičena vojna proti Ukrajini, ostajajo pomemben vir negotovosti. Nasprotno bi bila lahko rast višja, če bi se gospodarstvo in energetski trgi hitreje prilagodili na motnje, ki jih povzroča vojna na Bližnjem vzhodu, kot se trenutno pričakuje, ali če bi se vojna končala takoj in trajno. Poleg tega bi lahko načrtovani izdatki za obrambo in infrastrukturo, reforme za večjo produktivnost in uvajanje novih tehnologij v podjetjih v euroobmočju spodbudili rast bolj, kot se pričakuje. Rast bi lahko na višjo raven od trenutno pričakovane pospešila tudi globlja integracija enotnega trga. Tveganja, ki spremljajo inflacijske obete, so nagnjena navzgor. Če bi cene energentov rasle bolj in dalje, kot se trenutno pričakuje, bi se inflacija v euroobmočju nadalje zvišala. Ta trend bi se lahko okrepil in postal bolj vztrajen, če bi se višje cene energentov v večji meri prelile v druge cene in plače, kot se pričakuje, če bi se dolgoročnejša inflacijska pričakovanja zaradi tega zvišala ali če bi prišlo do širših motenj v globalnih dobavnih verigah. Sedanje trgovinske napetosti bi lahko povzročile tudi bolj fragmentirane globalne dobavne verige, okrnile dobavo kritičnih surovin ter povečale omejitve proizvodnih zmogljivosti v gospodarstvu euroobmočja. Zaradi ekstremnih vremenskih pojavov ter splošnejšega napredovanja krize v zvezi s podnebjem in naravo bi se cene hrane lahko zvišale bolj, kot je pričakovano. Nasprotno bi bila lahko inflacija nekoliko nižja, če bi se izkazalo, da so gospodarske posledice vojne na Bližnjem vzhodu bolj kratkotrajne, kot se trenutno pričakuje, ali če bi bili posredni ali sekundarni učinki nazadnje manj izraziti, kot je bilo pričakovano. Bolj volatilni finančni trgi z večjim odporom do tveganja bi lahko zavirali povpraševanje in s tem zniževali tudi inflacijo. Finančne in denarne razmere Pogoji financiranja so od zadnje seje ostali večinoma nespremenjeni, vendar ostajajo strožji kot pred vojno. Stroški tržnega dolžniškega financiranja so se povečali s 3,9% v marcu na 4,0% v aprilu. Bančne obrestne mere za posojila podjetjem so aprila ostale na ravni 3,6%, hipotekarne obrestne mere pa na ravni 3,4%. Medletna stopnja rasti bančnih posojil podjetjem se je povečala s 3,2% v marcu na 3,4% v aprilu, medtem ko se je stopnja rasti izdajanja podjetniških obveznic povečala na 4,6%. Obseg hipotekarnih posojil se je aprila zopet povečal za 3,0%. V skladu s strategijo denarne politike je Svet ECB poglobljeno ocenil povezave med denarno politiko in finančno stabilnostjo. Banke v euroobmočju so odporne, k čemur prispevajo močni kapitalski in likvidnostni količniki, solidna kakovost aktive in okrepljena dobičkonosnost. Toda tveganje za finančno stabilnost predstavlja nenaden in strm upad cen finančnega premoženja, ki bi ga še okrepil nebančni finančni sektor in vse slabša kakovost aktive, zlasti v energetsko in trgovinsko občutljivih sektorjih. Ta tveganja se bodo povečevala, dlje ko bodo sedanji geopolitični konflikti trajali. Makrobonitetna politika ostaja prva obrambna linija proti nastajanju finančnih ranljivosti ter tako prispeva k večji odpornosti in ohranjanju makrobonitetnega manevrskega prostora. Zaključek Svet ECB je danes sklenil, da vse tri ključne obrestne mere ECB zviša za 25 bazičnih točk. Odločeni smo izvajati denarno politiko tako, da se bo inflacija v srednjeročnem obdobju stabilizirala na ciljni 2-odstotni ravni. O ustrezni naravnanosti denarne politike se bomo odločali na podlagi podatkov in na vsaki seji posebej. Pri sklepih o obrestnih merah bomo izhajali iz ocene inflacijskih obetov in z njimi povezanih tveganj, pri čemer bomo upoštevali nove ekonomske in finančne podatke, dinamiko osnovne inflacije in intenzivnost transmisije denarne politike. Glede ravni ključnih obrestnih mer se ne zavezujemo vnaprej. V vsakem primeru smo v okviru našega mandata pripravljeni prilagoditi vse instrumente, da bi zagotovili vzdržno stabilizacijo inflacije na ciljni ravni v srednjeročnem obdobju ter ohranili nemoteno delovanje transmisije denarne politike. Zdaj smo vam na voljo za vprašanja.
- language
- slv
- published at
- 2026-06-11T14:02:04
- source
- European Central Bank
- title
- TISKOVNA KONFERENCA
- url
- https://www.ecb.europa.eu/press/press_conference/monetary-policy-statement/2026/html/ecb.is260611~372040d313.sl.html
- article order
- 15
- body
- Trgi so 99-odstotno prepričani, da bo Evropska centralna banka v četrtek dvignila obrestne mere za 25 bazičnih točk. Evropska centralna banka (ECB) bo na monetarnem zasedanju v sredo in četrtek prvič po skoraj treh letih dvignila obrestne mere v evrskem območju, pričakujejo trgi, saj se spopada s povišano inflacijo zaradi dražjih goriv po izbruhu vojne na Bližnjem vzhodu. A s tem tvega, da še dodatno zavre že tako šibko gospodarsko rast. Na junijskem zasedanju je možnost dviga ključnih obrestnih mer za 25 bazičnih točk 99-odstotna, kaže orodje ECB Watch, ki pričakovanja trgov glede obrestnih mer spremlja na podlagi terminskih pogodb. S tem bi se najbolj pozorno spremljana depozitna obrestna mera dvignila z dveh na 2,25 odstotka. Vlagatelji pričakujejo, da utegne letos priti še do enega dviga za 25 bazičnih točk, in sicer na septembrskem zasedanju. Verjetnost septembrskega dviga na ECB Watch je trenutno 54-odstotna, medtem ko se na julijskem zasedanju pričakuje premor. Če se ECB v četrtek res odloči za dvig, bi bila to prva zaostritev denarne politike v evrskem območju od septembra 2023, ko se je centralna banka spopadala z inflacijo, ki jo je povzročila energetska kriza po izgubi dobave ruskega plina. Ciklu dvigov je nato sledilo sedem zaporednih nižanj, s katerimi so se obrestne mere vrnile na trenutno raven. Od junija lani Svet ECB, ki kroji denarno politiko, ni posegal v obrestne mere, saj je inflacija do nedavnega ostajala blizu ciljne ravni dveh odstotkov. Inflacija Glavni mandat ECB je ohranjanje stabilnosti cen v evrskem območju, dvig obrestnih mer pa je eno ključnih orožij banke v boju z inflacijo. Ta se v zadnjih mesecih znova dviguje in je maja dosegla 3,2 odstotka na medletni ravni, precej nad dvoodstotnim ciljem ECB. To rast cen poganjajo predvsem dražja goriva zaradi vojne na Bližnjem vzhodu in okrnjenega pretoka energentov skozi Hormuško ožino. Maja so se cene goriv zvišale za kar 11 odstotkov v primerjavi z lanskim majem. Toda skrb vzbujajoča je tudi evrska jedrna inflacija, ki izključuje cene hrane in goriv: maja je bila z 2,5 odstotka nad pričakovanji analitikov, kar kaže na širše učinke vojne na cene. ECB je že na marčevskem zasedanju - torej po prvih napadih ZDA in Izraela na Iran - zvišala pričakovanja inflacije za letos na 2,6 odstotka. A takrat še ni bilo jasno, kako dolgo bo vojna trajala, zato so analitiki pri ECB pripravili več scenarijev. Po več kot treh mesecih trajanja konflikta in škode na energetski infrastrukturi v Perzijskem zalivu nekateri ekonomisti opozarjajo, da bi tudi v primeru končanja spopadov cene goriv verjetno še nekaj časa ostale povišane. Medtem ekonomisti, ki jih je anketiral Reuters, pričakujejo, da bo inflacija v evrskem območju letos znašala 2,9 odstotka. Gospodarska rast Višje obrestne mere pomenijo dražje zadolževanje, kar običajno zniža povpraševanje podjetij in gospodinjstev in s tem umiri rast cen, a obenem lahko upočasni gospodarsko aktivnost in rast. Ta je v evrskem območju že tako šibka; v prvem četrtletju letos se je bruto domači proizvod (BDP) 21 držav z evrom znižal za 0,2 odstotka v primerjavi s prejšnjim četrtletjem in zrastel za 0,3 odstotka v primerjavi z enakim obdobjem lani, po podatkih Eurostata. Marca je ECB znižala svojo napoved gospodarske rasti v evrskem območju za 2026 na 0,9 odstotka, tej oceni se je prejšnji mesec v svoji spomladanski napovedi pridružila tudi Evropska komisija, ki je napoved znižala z jesenskih 1,2 odstotka. Medtem ekonomisti v Reutersovi anketi pričakujejo še nižjo, 0,7-odstotno rast v 2026. Nekateri ekonomisti in analitiki menijo, da zaradi šibke rasti dvig obrestnih mer ni potreben, čeprav ga vseeno pričakujejo, ker ECB ne želi ponoviti napake iz energetske krize, ko je predolgo čakala z dvigi in dopustila, da je inflacija poskočila na več kot 10 odstotkov. V tem taboru je na primer glavni ekonomist pri hamburški banki Berenberg Holger Schmieding, ki je za Bloomberg dejal, da bo šibka rast sama okrnila povpraševanje in s tem umirila cene, ki so - za razliko od krize leta 2022 - le kratkotrajno povišane zaradi energetskega šoka. ECB bo novo napoved gospodarskih gibanj objavila skupaj z junijsko odločitvijo o obrestnih merah. Odločevalci previdni Odločevalci pri ECB, torej guvernerji centralnih bank Evrosistema pod vodstvom predsednice ECB Christine Lagarde, v večini jasnih napovedi ne dajejo in vztrajno ponavljajo znano mantro, da se bodo o vsaki spremembi monetarne politike odločali na podlagi ažurnih podatkov. Je pa jasno napoved podala članica Sveta ECB Isabel Schnabel, ki velja za jastrebovsko centralno bančnico, torej naklonjeno višjim obrestnim meram za spopad z inflacijo. Schnabel je v intervjuju za Reuters konec maja dejala, da bi morala ECB na junijskem zasedanju dvigniti obrestne mere, tudi če do takrat pride do mirovnega dogovora na Bližnjem vzhodu. "Glede na obseg in vztrajnost trenutnega šoka po mojem mnenju spregled (cen energije, op. a.) ni več možnost." Vprašanje drugega letošnjega dviga je pustila odprto. Podpredsednik ECB Luis De Guindos pa je konec maja za CNBC povedal, da morajo centralne banke pretehtati potrebo po ukrotitvi inflacije, ne da bi preveč prizadele gospodarsko rast. "Mislim, da v zvezi z razvojem stopenj ne gre za vnaprej znano dejstvo. Razprava bo odprta in vsi elementi bodo uravnoteženi in upoštevani," je dejal. Druge večje centralne banke, na primer ameriška Federal Reserve in britanska Bank of England, za zdaj nista posegali v obrestne mere in še ocenjujeta vpliv vojne na cene in gospodarstvo.
- language
- slv
- published at
- 2026-06-09T18:03:51
- source
- Forbes Slovenija
- title
- Bodo posojila spet dražja?
- url
- https://forbes.n1info.si/posel/bodo-posojila-spet-drazja-drazje-zadolzevanje-v-evrskem-obmocju-skoraj-gotovost-pred-zasedanjem-ecb/
- source scope
- analyzed source count
- 9
- omitted articles
- omitted source count
- 0
- total source count
- 9